
HoonSmart.com>>บล.เอเซีย พลัส วิเคราะห์หุ้นกลุ่มธนาคาร ให้น้ำหนักการลงทุน “เท่ากับตลาด” (Neutral) คาดการณ์กำไรสุทธิไตรมาส 3/69 แตะ 6.5 หมื่นล้านบาท เพิ่มขึ้น 1.6% จากไตรมาสก่อนหน้า เหตุจากรายได้ดอกเบี้ยสุทธิ (NII)ผ่านจุดต่ำสุดแล้ว คุณภาพสินทรัพย์ยังอยู่ในระดับที่ควบคุมได้ดี แนะนำ KTB-KBANK
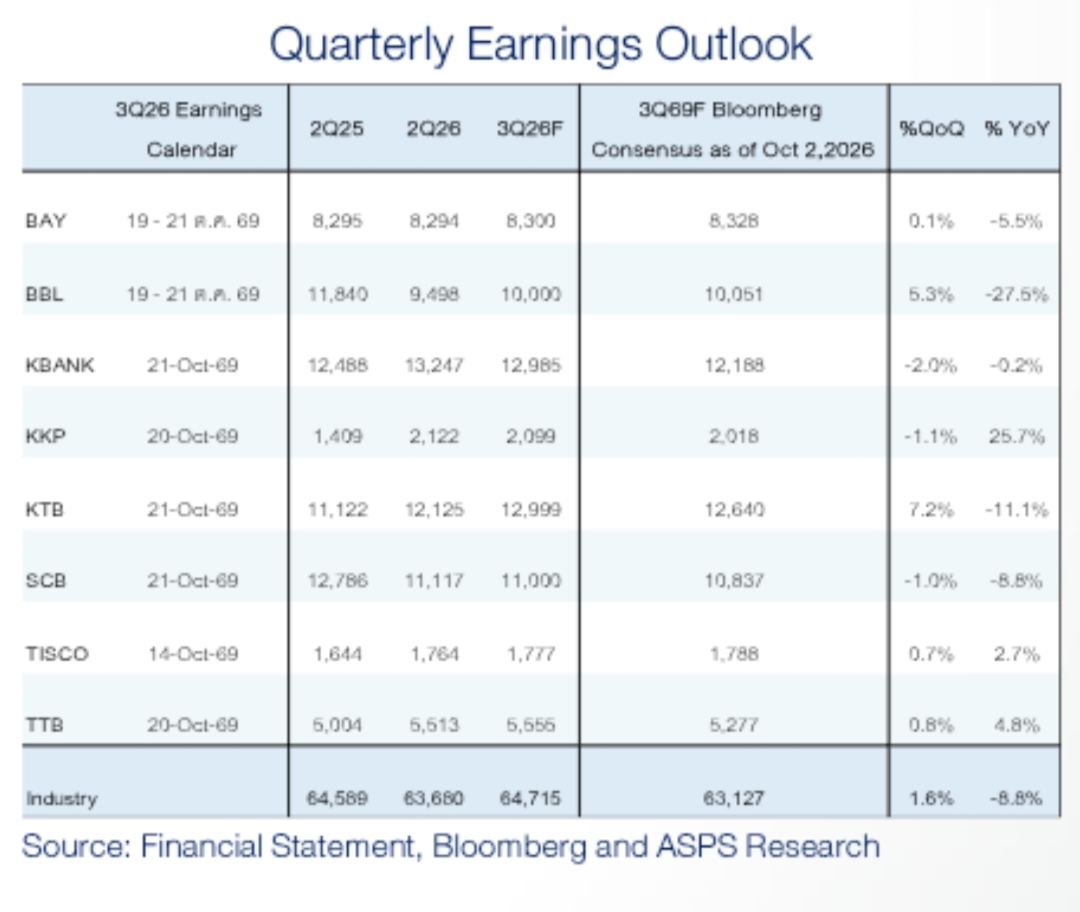 บล.เอเซีย พลัส (ASO ) วิเคราะห์ ว่า กลุ่มธนาคารเตรียมเข้าสู่ช่วงประกาศผลการดำเนินงานประจำไตรมาส 3/2569 โดย TISCO จะเป็นธนาคารแรกที่รายงานผลประกอบการในวันที่ 14 ตุลาคม ตามด้วยธนาคารพาณิชย์ขนาดใหญ่แห่งอื่น ๆ ในวันที่ 20–21 ตุลาคม
คาดการณ์กำไรสุทธิรวมของ 8 ธนาคารภายใต้การวิเคราะห์ไว้ที่ 6.5 หมื่นล้านบาท เพิ่มขึ้น 1.6% จากไตรมาสก่อนหน้า (QoQ) แต่ลดลง 8.8% เมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY) ซึ่งเป็นผลมาจากฐานรายได้จากการซื้อขายหลักทรัพย์ (Trading Income) ที่สูงมากในปีก่อนหน้า
การเติบโตของกำไร QoQ คาดว่าจะนำโดย KTB (+7%) ซึ่งได้รับปัจจัยหนุนจาก NII ที่ฟื้นตัวและกำไรจากการลงทุนใน THAI ตามด้วย BBL (+5%) จากค่าใช้จ่ายในการดำเนินงาน (OPEX) และผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) ที่ลดลง ส่วนธนาคารส่วนใหญ่คาดว่าจะมีกำไรทรงตัวถึงลดลงเล็กน้อย
หากผลการดำเนินงานเป็นไปตามคาด กำไรสุทธิรวมช่วง 9 เดือนแรกของปี 2569 (9M26) จะสูงถึง 1.94 แสนล้านบาท คิดเป็น 78% และ 76% ของประมาณการเต็มปีของเราและคาดการณ์ของ Bloomberg Consensus ตามลำดับ
ด้านรายได้ดอกเบี้ยสุทธิ (NII) คาดว่าจะเพิ่มขึ้น 1.4% QoQ แม้ว่าสินเชื่อจะเติบโตทรงตัว โดยมีปัจจัยหนุนจากต้นทุนทางการเงิน (Funding Cost) ที่ลดลงและการปรับโครงสร้างเงินฝาก (Deposit Repricing) ส่งผลให้ส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ของกลุ่มธนาคารปรับตัวดีขึ้น 4 bps QoQ มาอยู่ที่ 3.02%
แม้ NII จะยังคงลดลง 4% YoY แต่ชะลอตัวลงจาก -8% ในไตรมาส 1/69 และ -7% ในไตรมาส 2/69 สะท้อนว่าแรงกดดันจากวัฏจักรอัตราดอกเบี้ยต่อ NII ของธนาคารขนาดใหญ่น่าจะผ่านจุดต่ำสุดไปแล้ว
ด้านคุณภาพสินทรัพย์ยังคงอยู่ภายใต้การควบคุมที่ดี โดยคาดว่าต้นทุนทางการเงินจากการตั้งสำรอง (Credit Cost) ของกลุ่มจะปรับตัวดีขึ้นมาอยู่ที่ 1.4% จาก 1.5% ในไตรมาส 2/69 ขณะที่สัดส่วนหนี้เสียต่อสินเชื่อรวม (NPL-to-loan ratio) คาดว่าจะทรงตัวอยู่ที่ 3.6% สะท้อนถึงความเสี่ยงด้านเครดิตที่ยังจัดการได้
ธนาคารส่วนใหญ่คาดว่าจะรายงานระดับ NPL ที่ทรงตัว ยกเว้น BBL ที่ NPL มีแนวโน้มปรับตัวสูงขึ้นตามฤดูกาลในไตรมาส 3/69 ก่อนจะลดลงอีกครั้งในไตรมาส 4/69 หลังจากการปรับโครงสร้างหนี้ ซึ่งสอดคล้องกับสถิติในอดีต
ภาพรวมกำไรไตรมาส 3/69 คาดว่าจะปรับตัวดีขึ้นเล็กน้อย QoQ และสอดคล้องกับประมาณการเต็มปี โดยมองว่า KTB และ KBANK เป็นผู้ได้รับประโยชน์หลักจากแนวโน้มการฟื้นตัวของ NII ซึ่งสะท้อนถึงคุณภาพกำไรที่ปรับตัวดีขึ้น
ทั้งนี้ คงคำแนะนำน้ำหนักการลงทุน “เท่ากับตลาด” (Neutral) สำหรับหุ้นกลุ่มธนาคาร แม้อัตราผลตอบแทนพันธบัตร (Bond Yield) ที่อยู่ในระดับสูงจะยังคงสร้างความผันผวน แต่การกลับทิศของ Bond Yield และการมีเสถียรภาพของกระแสเงินทุน (Fund Flows) อาจเป็นปัจจัยสนับสนุนการปรับมูลค่า (Re-rating) ของกลุ่มธนาคารได้
หุ้นที่แนะนำ ได้แก่ KTB ราคาเหมาะสม 48 บาท ตามด้วย KBANK ราคาเหมาะสม 259 บาท เนื่องจากราคาหุ้นของทั้งสองธนาคารปรับตัวลดลงมากกว่าค่าเฉลี่ยของกลุ่มในช่วงเดือนที่ผ่านมา ขณะเดียวกันยังคงมีงบการเงินที่แข็งแกร่งอย่างต่อเนื่อง