
HoonSmart.com >> ประชุมเดือด ! ตลาดหลักทรัพย์ และสมาชิกตลาด ฯ (โบรกเกอร์) สุดช็อค !! เข้าไปอีก ข้อมูลแยกประเภทการซื้อขายรายกลุ่มทุกวัน ของตลาด ไม่ตรงกับข้อมูลการซื้อขายจริง พีคสุด คือ ส่งซื้อขายในพอร์ตบริษัท แต่ตลาดนับเป็นการซื้อขายต่างชาติ ทั้งที่ โบรกเป็นคนจ่ายค่าซื้อ-ค่าขาย
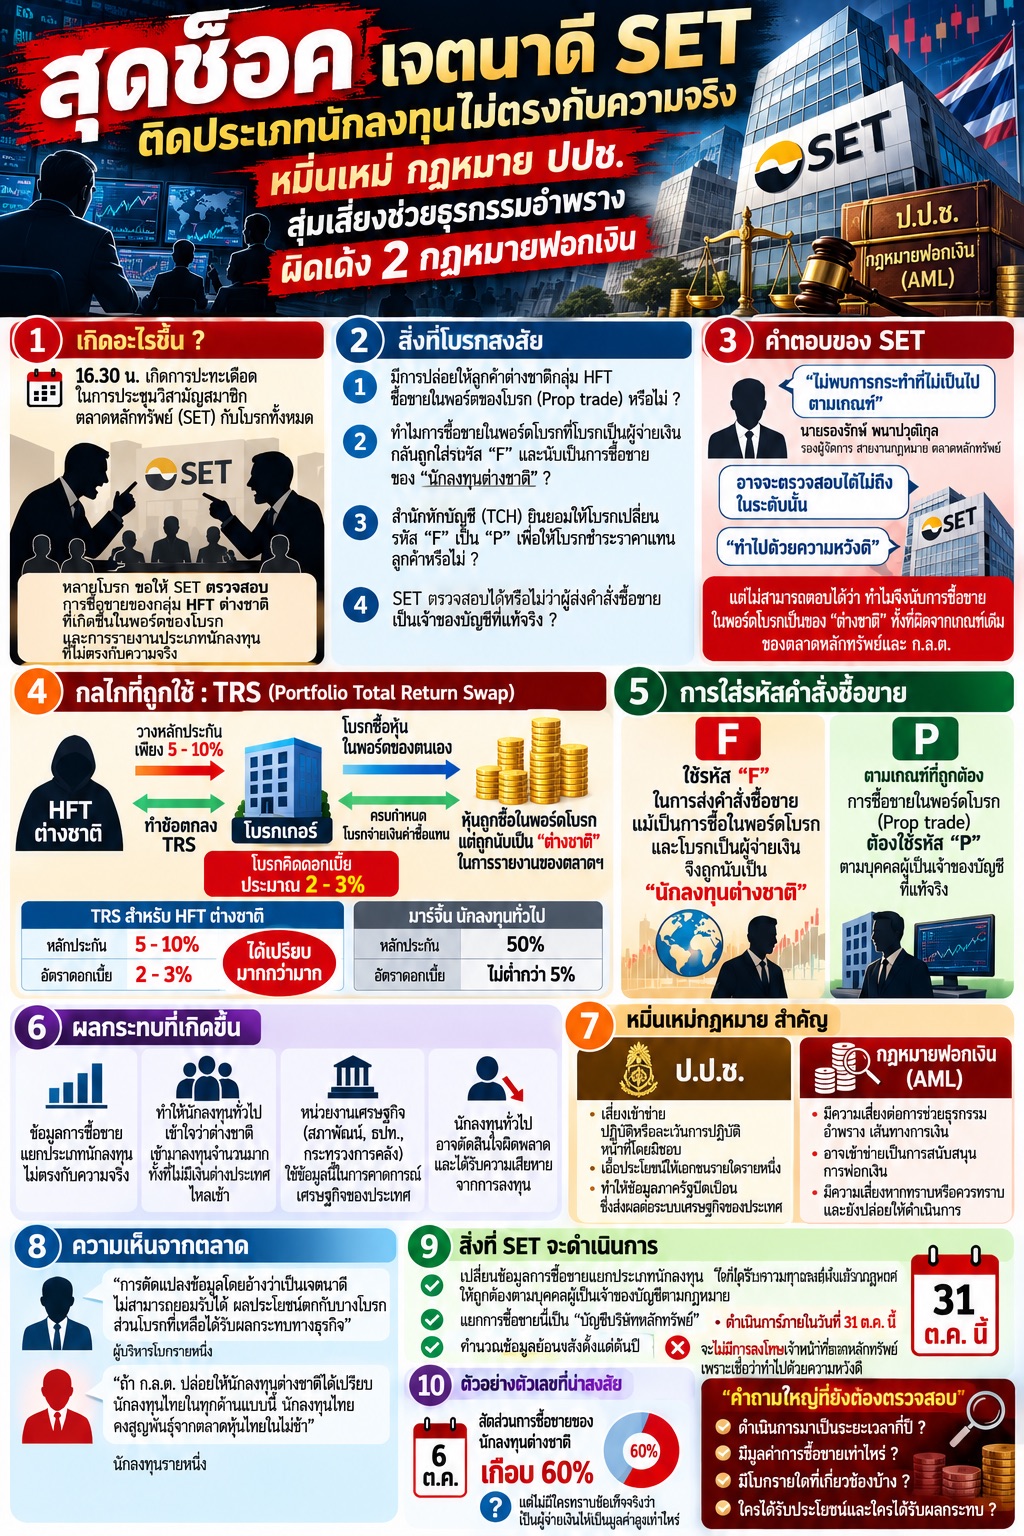
แหล่งข่าวเปิดเผยว่า วานนี้ ( 6 ต.ค.) เวลา 16.30 น. มีการประชุมวิสามัญสมาชิกของสมาชิกตลาดหลักทรัพย์ (โบรกเกอร์ ) ทั้งหมด และตลาดหลักทรัพย์ การประชุมเป็นไปอย่างดุเดือด มีการถกเถียงหนัก และปะทะเดือด ระหว่างโบรกเกอร์ กับผู้บริหารเก่าแก่ของตลาดหลักทรัพย์
ประเด็นถกเถียงพุ่งเป้าไปที่ กรณีที่ มีสมาชิกของตลาดหลักทรัพย์ ได้ให้บอร์ดตลาดหลักทรัพย์ ตรวจสอบในหลายประเด็น เช่นฝ่ายกำกับดูแลการซื้อขายของตลาดหลักทรัพย์ ได้มีการปล่อยให้ ลูกค้าต่างชาติกลุ่ม HFT ของโบรก เข้าทำการซื้อขายในพอร์ตการลงทุนของโบรก หรือที่เรียกสั้น ๆ ว่า “ prop trade “ หรือไม่
รวมทั้งตรวจสอบว่า ได้มีการยอมให้การซื้อขายของ HFT กลุ่มนี้ ที่ซื้อขายในพอร์ตของโบรกเกอร์ นับเป็นการซื้อขายในประเภทลูกค้าต่างชาติ แม้ว่าโบรกจะเป็นผู้จ่ายค่าซื้อ โดยยอมให้ใส่เครื่องหมายเป็น “ F” ในการส่งคำสั่งซื้อขาย จึงถูกนับเป็นการซื้อขายของ “ นักลงทุนชาติ ” ทั้งที่การซื้อขายในพอร์ตโบรก ต้องใส่เครื่องหมายเป็น “ P” ( prop trade ) ตามบุคคลที่เป็นเจ้าของบัญชีที่แท้จริง และสำนักหักบัญชี (TCH) ก็ยินยอม ให้โบรกเปลี่ยน เครื่องหมาย “F” มาเป็น “P” ซึ่งหมายถึง “ prop trade” เพื่อให้โบรกเป็นผู้ชำระราคาแทนให้ลูกค้าหรือไม่
การปะทะเดือดนี้ เกิดขึ้นเมื่อ นายรองรักษ์ พนาปวุฒิกุล รองผู้จัดการ สายงานกฎหมายของตลาดหลักทรัพย์ แจ้งกับโบรกเกอร์สมาชิกทั้งหมดว่า ตามที่โบรกเกอร์สงสัยให้ตรวจสอบนั้น ไม่พบการกระทำที่ไม่เป็นไปตามเกณฑ์ของฝ่ายกำกับการซื้อขายของตลาดหลักทรัพย์ตามที่โบรกให้ตรวจสอบ
ผู้บริหารโบรกเกอร์รายหนึ่ง จึงขอให้ตลาดหลักทรัพย์ยืนยันข้อเท็จจริงไปเป็นข้อ ๆ ที่ขอให้ตรวจสอบ เริ่มจาก ไม่มีโบรกเกอร์รายไหนให้ลูกค้า HFT ซื้อขายในบัญชีเพื่อการลงทุนของตนเองใช่หรือไม่ ปรากฏว่าผู้บริหารตลาดหลักทรัพย์ได้ตอบเลี่ยง ๆ ทำนองว่า อาจจะตรวจสอบได้ไม่ถึงในระดับนั้น ทั้งที่ตามเกณฑ์ ตลาดหลักทรัพย์ต้องตรวจสอบได้ ว่า ผู้ส่งคำสั่งซื้อขายแท้จริงแล้ว เป็นเจ้าของบัญชีที่ซื้อขายจริงหรือไม่
“จุดพีคมาอยู่ที่เมื่อตลาดหลักทรัพย์ถูกสอบถามว่า ทำไมถึงให้การซื้อขายในบัญชีเพื่อการลงทุนของโบรกเกอร์ ถูกนับเป็น “ market share” ของ “ foreign” หรือนักลงทุนต่างชาติ ทั้ง ๆ ที่การซื้อขายอยู่ในชื่อพอร์ตลงทุนของโบรก ไม่ใช่ชื่อลูกค้าต่างชาติ และโบรกเป็นผู้จ่ายค่าซื้อ โดยผู้บริหารของตลาดหลักทรัพย์ตอบว่า ที่ทำไปนั้น ทำไปด้วยความหวังดี โบรกหลายรายจึงโต้แย้งว่า การซื้อขายในพอร์ตลงทุนของโบรกเกอร์ ไม่เคยถูกนับว่า เป็นการลงทุนของนักลงทุนมาก่อน ไม่ว่า จะเป็นนักลงทุนประเภทไหน แต่ทำไมตลาดหลักทรัพย์ กลับยินยอมนับเป็นการลงทุนของลูกค้าต่างชาติให้กับบางโบรก และทำให้ส่วนแบ่งการตลาดของโบรกนั้นเพิ่มขึ้นอย่างผิดปกติ”
การถกเถียงเป็นไปอย่างดุเดือด โดยตลาดหลักทรัพย์ ไม่สามารถตอบได้ว่า ทำไมถึงกระทำอะไรที่ผิดแผกแตกต่างไปจากเกณฑ์กำกับดูแลของทั้งตลาดหลักทรัพย์และ ก.ล.ต มีแต่อ้างถึงเรื่องเจตนาดีของผู้บริหาร ที่ดูแลในเรื่องนี้เป็นหลัก
ทั้งนี้โบรกเกอร์ส่วนใหญ่มองว่า การกระทำแบบนี้ ไม่ได้เป็นผลดีกับภาพรวมการลงทุนในตลาดหุ้น เพราะเป็นการทำให้ข้อมูลการซื้อขายแยกประเภทนักลงทุนผิดแผกไปจากสภาพที่เป็นอยู่จริง และทำให้ทุกคนเชื่อตามรายงานของตลาดหลักทรัพย์ว่า นักลงทุนต่างชาติ สนใจที่จะลงทุนในตลาดหุ้นไทยอย่างมากมายทั้งที่ ประเทศก็อยู่ในสภาวะเศรษฐกิจที่ย่ำแย่
“ ข้อมูลการลงทุนแยกประเภทนักลงทุนที่ไม่ตรงกับข้อเท็จจริงนี้ มีผลกับการตัดสินใจของนักลงทุนทั่วไป และมีผลต่อการคาดการณ์ทางเศรษฐกิจของประเทศ เพราะ ทุกหน่วยงานที่เกี่ยวข้องกับเศรษฐกิจของประเทศ ไม่ว่า สภาพัฒน์ ธนาคารแห่งประเทศไทย กระทรวงการคลัง ก็ใช้ข้อมูลนี้ในการคาดการณ์ภาวะเศรษฐกิจ ซึ่งเป็นเรื่องที่ใหญ่โตมาก เพราะเมื่อตลาดหลักทรัพย์รายงานว่าต่างชาติมาลงทุนซื้อขายในประเทศไทยเป็นจำนวนมาก ทั้งที่แท้จริงแล้ว ไม่มี fund flow จากต่างประเทศไหลเข้ามา เพราะเป็นการลงทุนที่คนไทยจ่ายค่าซื้อแทนให้ และก็ไม่รู้ว่าการรายงานที่ไม่ตรงกับข้อเท็จจริงนี้ ดำเนินมายาวนานแค่ไหนแล้ว จึงเรียกร้องให้ ก.ล.ต เร่งเข้าตรวจสอบการทำงานของตลาดหลักทรัพย์โดยเร่งด่วน เพราะนักลงทุนที่เชื่อข้อมูลนี้อาจจะเกิดความเสียหายจากการลงทุนไปแล้วไม่รู้เท่าไหร่ เพราะนึกว่า ตลาดหุ้นไทย ต่างชาติยังชอบมาลงทุน ทั้งที่แท้จริงแล้ว เป็นเงินในประเทศทั้งนั้นที่ต่างชาติเหล่านี้ใช้ในการซื้อขายหุ้น“ แหล่งข่าวกล่าว
โบรกเกอร์รายหนึ่ง กล่าวเสริมว่า “ การที่ ผู้บริหารตลาดหลักทรัพย์ ดัดแปลงข้อมูลการซื้อขายแยกประเภทนักลงทุนนี้ โดยอ้างว่าเป็นเจตนาดี ไม่สามารถยอมรับได้ เพราะผลประโยชน์ตกกับโบรกที่ใดที่หนึ่งเท่านั้น ส่วนโบรกที่เหลือ ได้รับผลกระทบทางธุรกิจ จากการรายงานแยกประเภทการซื้อขายของนักลงทุนที่ไม่ตรงกับข้อเท็จจริงนี้ รวมทั้งห่วงใยนักลงทุนด้วยว่า ได้รับข้อมูลที่ไม่ตรงกับข้อเท็จจริงในการตัดสินใจลงทุน“
ทั้งนี้ การดัดแปลงข้อมูลของตลาดหลักทรัพย์เกิดจากการทำผลิตภัณฑ์อนุพันธ์ที่เรียกว่า” portfolio total return swap” หรือเรียกสั้นๆว่า “TRS” โดยโบรกทำข้อตกลงกับนักลงทุนต่างชาติ “HFT” แล้วทำการซื้อขายหุ้นในพอร์ตของโบรก โดยหุ้นทั้งหมดที่ซื้อค้างไว้ในพอร์ต ณ สิ้นวัน เมื่อครบกำหนดชำระราคา โบรกจะเป็นผู้จ่ายเงินค่าซื้อแทน โดย HFT วางหลักประกันเพียง 5 ถึง 10% โบรกคิดดอกเบี้ยอัตราประมาณ2 ถึง 3% ซึ่งทั้งหลักประกันและอัตราดอกเบี้ยที่ต่ำกว่าการให้กู้ในประเภทมาร์จิ้น ที่นักลงทุนทั่วไปต้องวางหลักประกันถึง 50% และถูกคิดดอกเบี้ย ไม่ต่ำกว่า 5%
“ ถ้า ก.ล.ต ปล่อยให้นักลงทุนต่างชาติได้เปรียบนักลงทุนไทยในทุกด้านแบบนี้เชื่อว่านักลงทุนไทยคงสูญพันธุ์จากตลาดหุ้นไทยในไม่ช้า ทุกวันนี้ หุ้นจองก็ขาดทุน ซื้อขายหุ้นก็เสียเปรียบนักลงทุนต่างชาติในทุกด้าน ถ้า ก.ล.ต. ยังปล่อยเฉยไม่เข้ามากำกับการทำผลิตภัณฑ์เหล่านี้” นักลงทุนรายหนึ่งกล่าว
อย่างไรก็ตาม ตลาดหลักทรัพย์รับว่าจะเปลี่ยนข้อมูลแยกประเภทนักลงทุนที่ไม่ตรงกับข้อเท็จจริงให้กลับมาเป็นไปตามข้อมูลจริง ตามบุคคลผู้เป็นเจ้าของบัญชีตามกฏหมายโดยจะแยกการซื้อขายนี้เป็น การซื้อขายของ บัญชีบริษัทหลักทรัพย์ภายในวันที่ 31 ต.ค.นี้ และให้มีการคำนวนให้ถูกต้องย้อนหลังไปตั้งแต่ต้นปี แต่จะไม่มีการลงโทษเจ้าหน้าที่ของตลาดหลักทรัพย์ที่ทำการดัดแปลงข้อมูล เพราะเชื่อว่าทำไปด้วยความหวังดี และสำหรับการซื้อขายในวันที่ 6 ต.ค. พบว่านักลงทุนต่างชาติมีสัดส่วนการซื้อขายถึงเกือบ 60% แต่ไม่มีใครสามารถทราบข้อเท็จจริงว่าแท้จริงแล้ว เป็นการซื้อขายโดยโบรกเป็นผู้จ่ายค่าซื้อให้เป็นมูลค่าสูงเท่าไหร่