
HoonSmart.com>>บล.บัวหลวง คาด SET ไตรมาส 4 มีลุ้นแตะ 1,780 จุด ยาวถึงครึ่งแรกปี 2570 รับอานิสงส์เทคโนโลกบูม เงินทุนต่างชาติ และวัฏจักรการผลิตโลก พร้อมกางกลยุทธ์จัดพอร์ตหมุนกลุ่มลงทุน 3 ระยะ
นายพิริยพล คงวาณิช นักกลยุทธ์ และ ผู้จัดการกองทุน และ
นายสุนิธิ ทรัพย์อดุลย์ชัย นักวิเคราะห์การลงทุนปัจจัยพื้นฐานด้านหลักทรัพย์ และผู้ช่วยนักวิเคราะห์ บล.บัวหลวง (BLS)
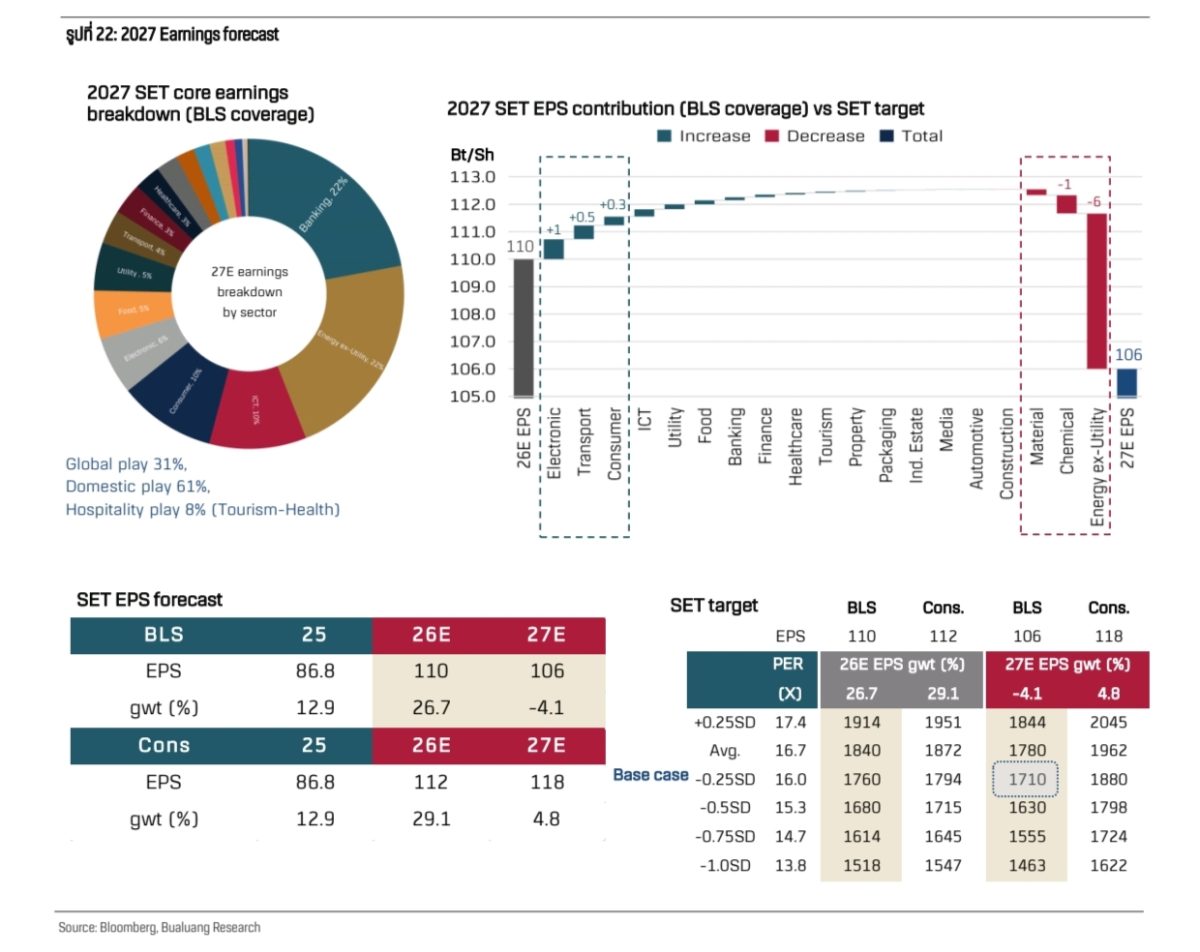
ประเมินตลาดหุ้นไทยยังมีแนวโน้มเป็นขาขึ้นอย่างชัดเจนในช่วงไตรมาส 4 ปี 2569 ถึงครึ่งแรกของปี 2570 โดยมีโอกาสขึ้นไปทดสอบระดับ 1,780 จุด ในกรณีเชิงบวก (Bull Case) ขณะที่กรณีฐาน (Base Case) ตั้งเป้าหมาย SET สิ้นปี 2570 ไว้ที่ 1,710 จุด อิง SET EPS ที่ 106 บาท ลดลง 4% YoY และ Target PER ที่ 16.0 เท่า ต่ำกว่าค่าเฉลี่ย 10 ปีประมาณ 0.25SD
การลดลงของกำไรรวมเกิดจากกำไรกลุ่มพลังงานต้นน้ำ โรงกลั่น และปิโตรเคมีเป็นหลัก จากราคาน้ำมัน ค่าการกลั่น (GRM) และส่วนต่างปิโตรเคมี ที่มีแนวโน้มลดลงจากฐานสูงในปี 2569
ขณะที่ผู้นำการเติบโตของกำไรปี 2570 มีแนวโน้มเปลี่ยนไปสู่กลุ่มอิเล็กทรอนิกส์จากความต้องการชิ้นส่วนที่เกี่ยวข้องกับ AI และ Data Center ที่ยังขยายตัวตาม Tech Upcycle, กลุ่มท่องเที่ยวและขนส่ง (Tourism/Transport) จากการเร่งตัวของนักท่องเที่ยว Long-haul ที่มีระยะเวลาพำนักและการใช้จ่ายต่อทริปสูง ช่วยหนุนรายได้โรงแรมและสนามบิน และกลุ่มค้าปลีก/สินค้าอุปโภคบริโภค (Consumer) จากอัตรากำไรขยายตัวต่อหลังแรงกดดันจากต้นทุนพลังงานและบรรจุภัณฑ์เริ่มผ่อนคลายลงในปี 2570
 สำหรับแรงส่งยังเป็นบวก หนุน SET ไตรมาส 4 ต่อเนื่องถึงครึ่งแรกปี 2570 ผ่านการขับเคลื่อนของ 3 เครื่องยนต์หลัก ได้แก่
แรงส่งแรก กระแสเทคโนโลยีโลก ยังสนับสนุนการส่งออก การลงทุน และความต้องการใช้ไฟฟ้าของไทย โดยแผนเงินลงทุนของผู้ให้บริการคลาวด์รายใหญ่ คาดเติบโต 93% ในปี 2569 และอีก 41% ในปี 2570 ขณะที่รายได้ Cloud เริ่มเร่งตัว สะท้อนการนำ AI ไปใช้และการสร้างรายได้ที่เพิ่มขึ้น หนุนความต้องการ Semiconductor, Data Center และ Electronics Supply Chain ต่อเนื่อง
นักเศรษฐศาสตร์คาดการส่งออกอิเล็กทรอนิกส์ของไทยเติบโต 55% ในปี 2569 และ 40% ในปี 2570 ขณะที่เม็ดเงินลงทุนจาก FDI คาดเติบโต 50% และ 25% ตามลำดับ จาก Data Center และ Electronics นอกจากนี้ โครงการ Data Center ที่ได้รับอนุมัติแล้วจะทยอยเปลี่ยนจากการอนุมัติการลงทุน ไปสู่ความต้องการใช้ไฟฟ้าจริง หนุนการลงทุนโรงไฟฟ้า ระบบสายส่ง Solar Rooftop และโครงสร้างพื้นฐานด้านไฟฟ้าในระยะต่อไป
แรงส่งที่สอง วัฏจักรอุตสาหกรรมโลก ยังอยู่ในช่วงฟื้นตัวระยะแรกตั้งแต่เดือน มี.ค. 2569 และมีแนวโน้มหนุนกำไร SET ต่อถึงครึ่งแรกปี 2570 ขณะที่ US Manufacturing PMI อยู่ที่ 53.0 ในเดือน ส.ค. 2569 และ New Orders ปรับตัวดีขึ้น โดย Global Plays ได้แก่ พลังงาน ปิโตรเคมี และบรรจุภัณฑ์ คิดเป็นประมาณ 28% หรือเกือบหนึ่งในสามของกำไร SET ปี 2569 ทำให้การฟื้นตัวของ Manufacturing Cycle มีผลโดยตรงต่อ Earnings Cycle ของตลาดหุ้นไทย ข้อมูลในอดีตพบว่าในช่วง Early Recovery ประมาณการกำไรของ Chemical และ Global Cyclical ถูกปรับขึ้นเฉลี่ย 36% และ 6% ตามลำดับ ขณะที่ Early Recovery โดยทั่วไปครอบคลุมช่วง 12 เดือนแรก ก่อนเข้าสู่ Mid/Late Cycle ในปีที่สอง สนับสนุนมุมมองเชิงบวกต่อไตรมาส 4/2569 – ครึ่งแรกปี 2570
แรงส่งที่สาม เงินทุนต่างชาติ มีโอกาสไหลเข้าต่อ หาก Tech, Manufacturing และ Earnings Cycle ยังเคลื่อนไหวในทิศทางเดียวกัน: การศึกษาข้อมูลย้อนหลังปี 2559-2569 ผ่าน 6 ตัวแปรด้าน Global Cycle, Earnings และ Market Momentum พบว่า เมื่อทั้ง 6 ปัจจัยอยู่สูงกว่าค่าเฉลี่ยพร้อมกัน เงินทุนต่างชาติในช่วง 3 เดือนถัดมาเป็นบวกถึง 89% และมีค่ากลางเงินไหลเข้าที่ 34 พันล้านบาท ขณะที่สัญญาณปัจจุบันยังสอดคล้องกับเงื่อนไขดังกล่าว โดย 3-month SET EPS Revision ดีขึ้นจาก -7.3% เป็น +12.7% หรือ +1.43SD และนักลงทุนต่างชาติซื้อสุทธิหุ้นไทย 55.5 พันล้านบาท YTD และ 5.5 พันล้านบาท ในช่วง 3 เดือนล่าสุด
นอกจากนี้ Foreign Flow มี Correlation กับ SET ประมาณ 0.51 ในกรอบรายสัปดาห์ และ Foreign Net Buy ทุก 10 พันล้านบาท สัมพันธ์กับ SET ที่เพิ่มขึ้นประมาณ 15-20 จุดในช่วงเวลาเดียวกัน
แม้ภาพรวมจะเป็นบวก แต่นักวิเคราะห์เตือนถึงความเสี่ยงจากสงครามที่ยืดเยื้อและการกลับมาขึ้นดอกเบี้ยของ Fed อีก 1 ครั้งสู่ระดับ 4.25% ซึ่งอาจดันให้อัตราผลตอบแทนพันธบัตรรัฐบาลไทยอายุ 10 ปี (TH10Y) สูงขึ้น และกดดัน Valuation ของ SET ได้
อย่างไรก็ดี Valuation ตลาดยังมี Cushion จาก Earnings Yield Gap ที่ 4.8% สูงกว่าค่าเฉลี่ย 10 ปีที่ 4.0%
ท่ามกลางภาวะเศรษฐกิจในประเทศที่เป็น K-shape การเลือกลงทุนจึงต้องมุ่งเน้นบริษัทที่มีความสามารถในการรักษาอัตรากำไร มีอำนาจในการกำหนดราคา และสามารถส่งผ่านต้นทุนได้ดี เช่น ค้าปลีกสินค้าจำเป็น ศูนย์การค้า โรงพยาบาล และค้าปลีกสินค้าไอที
ภาพรวมการท่องเที่ยวปี 2570 จะเน้นคุณภาพรายได้ มากกว่าจำนวนนักท่องเที่ยว คาดว่าจำนวนนักท่องเที่ยวจะฟื้นจาก 31.9 ล้านคนในปี 2569 เป็น 34.0 ล้านคนในปี 2570
ขณะที่นักท่องเที่ยวกลุ่มระยะไกล (Long-haul) ใช้จ่ายเฉลี่ย 6.4 หมื่นบาท/ทริป สูงกว่า Short-haul 64% และพักประมาณ 14 คืน เทียบกับ 7 คืน ทำให้การกลับมาของ Long-haul จะเป็น key driver หลักหนุนรายได้ต่อห้องพัก และกำไรของกลุ่มโรงแรมและสนามบิน การใช้จ่ายในสนามบิน และกำไร มากกว่าการเพิ่มขึ้นของจำนวนนักท่องเที่ยวเพียงอย่างเดียว
Strategy & Period
ประมาณการ SET ปี 2570 ที่ 1,710 จุด (base)
ระยะที่ 1 ไตรมาส 4/2569 “Stay with the Upcycle”
เน้นกลยุทธ์แบบถ่วงน้ำหนัก (Barbell Strategy) ระหว่าง
Manufacturing Upcycle & Geopolitical Hedge ผ่าน Energy และ Chemical ที่ได้ประโยชน์จากวัฏจักรการผลิตและช่วยป้องกันความเสี่ยงจากราคาพลังงาน เน้น PTT, PTTGC
Structural Growth & Earnings Plays เน้นกลุ่มไฟฟ้าที่ได้ประโยชน์จากการลงทุน Data Center และความต้องการใช้ไฟฟ้าที่เพิ่มขึ้นผ่าน GULF, GPSC, GUNKUL ควบคู่กับ Selective Domestic & Tourism Play กลุ่มค้าปลีกเน้นบริษัทที่รักษา Margin ได้ดี CRC, COM7, กลุ่มท่องเที่ยวรับการเร่งตัวของนักท่องเที่ยว Long-haul AOT, AWC, CENTEL รวมถึงกลุ่มโรงพยาบาล BH และ BDMS ที่กำไรชัด
ทยอยสะสมหุ้นผู้นำการเติบโตปี 2570 (2027 Growth Leaders) ที่รายได้ยังแข็งแกร่ง แต่ Margin ถูกกดดันชั่วคราวจากต้นทุนพลังงานสูงจากสงคราม ได้แก่ CBG, ICHI และ BGRIM
ระยะที่ 2 ครึ่งแรกปี 2570 — “Shift Beta to Earnings Alpha” เมื่อ Manufacturing Cycle เข้าสู่ปีที่สอง/เข้าสู่ Mid/Late Cycle, Earnings Revision ของ Chemical และ Global Cyclical มักลดลงเฉลี่ย 25% และ 6% ตามลำดับ
ประกอบกับฐาน Oil, GRM และ Petrochemical Spreads ที่สูงในไตรมาส 2-3/2569 จะเริ่มกดดัน YoY Earnings Growth ตั้งแต่ไตรมาส 2/2570
ทยอยหมุนจาก Cyclical Winners ไปสู่ Anti-commodity & Earnings Recovery จากสงคราม ได้แก่ กลุ่มเครื่องดื่ม, โรงไฟฟ้า SPP และโรงแรมที่ถูกกระทบจากสงคราม เช่น CENTEL
ระยะที่ 3 ครึ่งหลังปี 2570 — “Defensive / Yield Play”
ปรับเข้าสู่ Core-Satellite Strategy เนื่องจากวัฏจักรการผลิตที่ดำเนินมาถึงเดือนที่ 18–23 มักมีความเสี่ยงที่จะถูก Downgrade กำไร
ในอดีตตั้งแต่เดือนที่ 18 Chemical และ Global Cyclical ถูกปรับลดประมาณการเฉลี่ย 34% และ 14% ตามลำดับ ทำให้ช่วงไตรมาส 3/2570 เป็นต้นไป เป็นจุดเฝ้าระวัง
ทยอยเปลี่ยนสู่ Core-Satellite Strategy โดยใช้หุ้นปันผลสูงและกระแสเงินสดแข็งแกร่งเป็นแกนหลัก (Core Dividend) และใช้ Quality Growth กับหุ้นที่มีปัจจัยขับเคลื่อนกำไรเฉพาะตัวเป็น Satellite เพื่อสร้าง Alpha