
HoonSmart.com>>บล.พาย ชี้ Yield สหรัฐฯ พุ่งนิวไฮรอบ 19 ปี รับสงคราม-น้ำมันดิบทะยาน แนะกลยุทธ์ Trading พลังงาน-ส่งออก รับตลาดผันผวน ชู TU – KBANK
บล.พาย รายงานว่า ในการประชุม UN Iran กล่าวจะไม่ยอมจำนนต่อสหรัฐฯ กดดันน้ำมันดิบขยับขึ้นแรงผสานกับ PMI สหรัฐฯ ดีกว่าคาดการณ์ ทำให้ Yield สหรัฐฯ ทำสถิติสูงสุดใหม่อีกครั้ง เป็นปัจจัยกดดันตลาด ระยะสั้นอาจเลือก Trading ส่งออกและกลุ่มพลังงาน (น้ำมันเมื่อคืน +3.9%)
DJIA เมื่อคืนปิดลบ 352 จุด (-0.7%) นักลงทุนกลับมากังวลกับการปรับขึ้นของ Bond Yield หลังจากที่ราคาน้ำมันปรับขึ้นและตัวเลขเศรษฐกิจที่ดีกว่าคาดการณ์ ด้านราคาน้ำมันดิบ BRT ปิดบวก 3.9% ท่ามกลางความวิตกว่าสงครามระหว่างสหรัฐฯ กับอิหร่านจะยืดเยื้อ ราคาหุ้นที่ปรับขึ้นเด่นได้แก่ MSFT +0.5% แต่ GOOG ปรับลงแรง -3.8%
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ปรับขึ้นแรงโดยเฉพาะอายุ 10 ปี ทำ NewHigh และสูงสุดในรอบ 19 ปี ฝั่ง รุ่นอายุ 2 ปีก็ปรับขึ้นแรงเช่นกัน ประเมินแรงกดดันพันธบัตรมา จาก (1) การประชุม UN ฝั่งอิหร่านแถลงว่าจะไม่ยอมจำนนต่อแรงกดดันของสหรัฐฯ สะท้อนสงครามอาจยืดเยื้อกดดันน้ำมันปรับขึ้นแรง (2) PMI สหรัฐฯ ที่ดีกว่าคาดการณ์ทั้งภาคผลิตและบริการ แต่อย่างไรก็ตามให้น้ำหนักกับราคาน้ำมันมากกว่า หากอัตราผลตอบแทนพันธบัตรทรงตัวระดับสูงก็จะเป็นปัจจัยกดดันUpside ตลาดหุ้น ทองคำ ตราสารหนี้ ระยะสั้นรอติดตามการพบปะกันระหว่างผู้นำสหรัฐฯ จีน โดยเฉพาะปัจจัยสงครามและเทคโนโลยีพร้อมกับคนขอรับสวัสดิการว่างงาน
เงินบาทอ่อนค่าแรงทดสอบ 33.44 บาท / $ เม็ดเงินกลับเข้า $ นักลงทุนเริ่มปรับมุมมอง FED จะขึ้นดอกเบี้ยอีกครั้งเดือน ต.ค. น้ำหนักมากถึง 70% อาจจำกัด Upside ตลาดหุ้น และบาทที่อ่อนค่าจะกดดันกระแสเงินทุนต่างชาติ
ประเมิน SET เคลื่อนไหว ในกรอบ 1,590 – 1,620 Tech อาจถูกกดดันจากแต่ก็จะเกิดการเคลื่อนไปยังกลุ่มพลังงาน
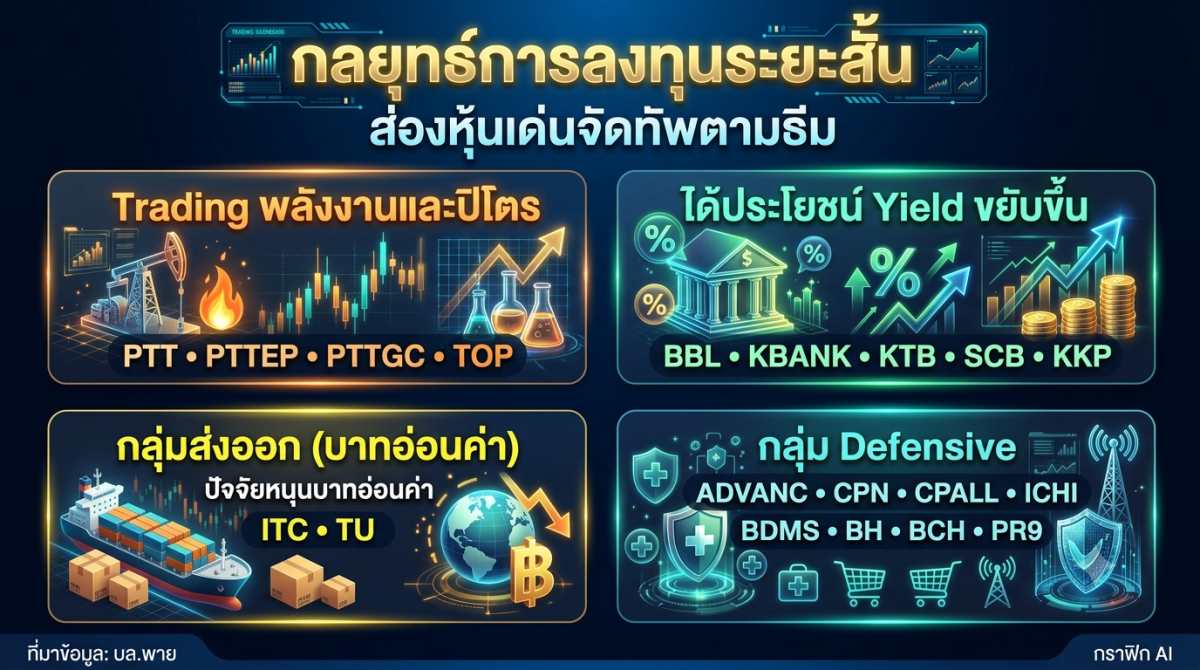 เชิงกลยุทธ์การลงทุนระยะสั้นอาจเลือก Trading พลังงานและปิโตร (PTT, PTTEP ,PTTGC, TOP)
กลุ่มได้ประโยชน์ Yield ขยับขึ้น (BBL ,KBANK ,KTB SCB KKP)
กลุ่มส่งออก (ITC TU) ปัจจัยหนุนบาทอ่อนค่า
กลุ่ม Defensive (ADVANC, CPN ,CPALL ,ICHI ,BDMS, BH, BCH ,PR9)
หุ้นแนะนำ
แนะซื้อ TU ราคาเป้าหมาย 15.4 บาท
แนวโน้มช่วง 2H26 ที่มีข่าวดีหลายด้านไม่ว่าจะเป็นช่วง Peak ของการส่งออก ค่าเงินบาทที่อ่อนค่าลงและประเทศอังกฤษ ปรับลดภาษีนำเข้าปลาทูน่าจากไทยลงเหลือ 0% จาก 24%
แนะซื้อ KBANK ราคาเป้าหมาย 259 บาท
คาดการณ์กำไรสุทธิในปี 2026 จะเติบโต 2% และขยายตัว 4% ในปี 2027 หนุนจากรายได้ที่มิใช่ดอกเบี้ยขยายตัว และ Cost to income ratio ลดลงที่ 42.7%/42.8%
———————————————————————————————————————————————————–