
โดย….สาธิต บวรสันติสุทธิ์, CFP นักวางแผนการเงิน
หากถามว่า อาชีพไหนมีความมั่นคงทางการเงินในวัยเกษียณมากที่สุด คำตอบ ก็คงเป็น ข้าราชการ เพราะอย่างที่รู้ๆกัน ข้าราชการที่เกษียณแล้ว จะมีบำเหน็จ หรือ บำนาญ ให้ใช้ จะได้บำเหน็จ หรือ บำนาญ ก็ขึ้นอยู่กับอายุราชการ นอกจากนี้ ยังมี
1. เงินบำเหน็จดำรงชีพ คือเงินที่รัฐจ่ายเพื่อ ช่วยเหลือการครองชีพแก่ผู้ที่เลือกรับบำนาญ เป็นเงินที่ ไม่ต้องเสียภาษี ไม่ต้องเสียดอกเบี้ยและเป็นส่วนหนึ่ง ของเงินบำเหน็จตกทอด แต่นำมาจ่ายให้แก่ผู้รับบำนาญ ก่อนเรียกว่าบำเหน็จดำรงชีพ โดยจ่าย จำนวน 15 เท่า ของเงินบำนาญ (เฉพาะบำนาญเท่านั้น) ดังนี้
-
a. ผู้รับบำนาญอายุต่ำกว่า 65 ปี (ยื่นพร้อม ขอรับบำนาญครั้งแรก) จำนวนเงินที่ได้รับคือ 15 คูณ บำนาญ แต่ไม่เกิน 200,000 บาท
-
b. ผู้รับบำนาญอายุตั้งแต่ 65 ปีบริบูรณ์ขึ้นไป จำนวนเงินที่ได้รับ คือ 15 คูณ บำนาญ ลบด้วย บำเหน็จดำรงชีพที่รับไปแล้ว และรับไปทั้งหมดตาม สิทธิ์ต้องไม่เกิน 400,000 บาท เช่น บำนาญ 35,000 บาท คูณ 15 เท่ากับ 525,000 บาท หากครั้งแรกรับไปแล้ว 200,000 บาท เมื่ออายุครบ 65 ปีบริบูรณ์ขึ้นไป สามารถรับได้อีก 200,000 บาท
- c. ผู้รับบำนาญอายุตั้งแต่ 70 ปีบริบูรณ์ขึ้นไป จำนวนเงินที่ได้รับ คือ 15 คูณ บำนาญ ลบด้วย บำเหน็จดำรงชีพที่รับไปแล้ว และที่รับไปทั้งหมดตาม สิทธิ์ต้องไม่เกิน 500,000 บาท เช่น บำนาญ 35,000 บาท คูณ 15 เท่ากับ 525,000 บาท หากครั้งแรกรับ ไปแล้ว 200,000 บาท เมื่ออายุครบ 65 ปีบริบูรณ์ขึ้น ไปจะรับได้อีก 200,000 บาท ตอนอายุ 70 ปีบริบูรณ์ ขึ้นไปจะสามารถรับได้อีก 100,000 บาท
2.เงินบำเหน็จตกทอด คือเงินที่รัฐจ่ายเพื่อเป็น การช่วยเหลือทายาทของผู้รับบำนาญ หรือบุคคลซึ่งผู้รับ บำนาญแสดงเจตนาไว้ โดยจ่ายเป็นเงินก้อนครั้งเดียว จำนวนเงินที่จ่ายคือ บำเหน็จตกทอด เท่ากับ(บำนาญ+ เงินช่วยค่าครองชีพผู้รับเบี้ยหวัด บำนาญ (ช.ค.บ)) คูณ 30 หักด้วย (เงินบำเหน็จดำรงชีพ+บำเหน็จค้ำประกัน (ถ้ามี)) ทายาทที่มีสิทธิ ประกอบด้วย
- a. บุตร มีสิทธิได้รับ 2 ส่วน ถ้ามีบุตร 3 คนขึ้นไป ได้รับ 3 ส่วน (ไม่มีกำหนดเรื่องอายุบุตร)
-
b. คู่สมรส มีสิทธิได้รับ 1 ส่วน
-
c. บิดามารดา มีสิทธิได้รับ 1 ส่วน
-
d. หากไม่มีทายาทที่กล่าวมาให้จ่ายแก่ผู้ที่ผู้รับบำนาญได้ทำหนังสือแสดงเจตนาระบุตัวผู้รับบำเหน็จตกทอดไว้
จากสูตร จะเห็นได้ว่า หากผู้รับบำนาญเสียชีวิต ทายาทจะได้รับบำเหน็จตกทอดอย่างน้อยสุดก็จะได้ 15 เท่าของบำนาญที่ผู้รับบำนาญได้รับ
แต่บางครั้ง ลำพังเงินจากบำเหน็จหรือบำนาญอาจไม่เพียงพอกับค่าใช้จ่าย เช่น ค่ารักษาพยาบาล หรือเงินก้อนเพื่อซื้อทรัพย์สิน หรือ ลงทุนใหม่ๆ ด้วยเหตุผลดังกล่าว จึงทำให้มีบางสถาบันการเงินออกผลิตภัณฑ์การเงิน คือ สินเชื่อแบบมีบำเหน็จตกทอดค้ำประกันออกมา แต่ก็มีหลายคนไม่รู้จัก และสงสัยว่า ข้อดี ข้อเสีย เทียบประกันสะสมทรัพย์ เป็นอย่างไร
สินเชื่อแบบใช้บำเหน็จตกทอดค้ำประกัน คือ สินเชื่อสำหรับ ข้าราชการบำนาญ/ลูกจ้างประจำบางกลุ่ม ที่มีสิทธิใน “บำเหน็จตกทอด” โดยนำ หนังสือรับรองสิทธิบำเหน็จตกทอด มาใช้เป็นหลักประกันเงินกู้
ตัวอย่างเช่น ธนาคารออมสินระบุว่าผู้กู้ต้องเป็นข้าราชการบำนาญหรือลูกจ้างประจำ และมีหนังสือรับรองสิทธิบำเหน็จตกทอดจากกรมบัญชีกลางหรือสำนักงานคลังจังหวัด ส่วนธนาคารกรุงเทพระบุว่าวงเงินกู้สูงสุดไม่เกินยอดบำเหน็จตกทอดคงเหลือและไม่ต้องมีผู้ค้ำประกัน
ปัจจุบันมีหลายธนาคารที่มีผลิตภัณฑ์ลักษณะนี้ เช่น ธนาคารออมสิน, ธนาคารกรุงไทย, ธนาคารกรุงเทพ และ ทีทีบี โดยเงื่อนไขและอัตราดอกเบี้ยแตกต่างกัน
ตัวอย่าง สินเชื่อสวัสดิการสำหรับข้าราชการบำนาญและลูกจ้างประจำ โดยใช้บำเหน็จตกทอดเป็นหลักประกัน ของธนาคารออมสิน
จำนวนเงินให้กู้
-
• ตามความจำเป็นและความสามารถในการชำระหนี้ ไม่เกินร้อยละ 100 ของจำนวนเงินบำเหน็จตกทอดที่กรมบัญชีกลาง/สำนักงานคลังจังหวัด รับรองสิทธิ
-
• กรณีลูกค้าปัจจุบันขอเพิ่มวงเงินกู้ เมื่อรวมยอดหนี้คงเหลือกับจำนวนเงินที่กู้เพิ่มเติม ต้องไม่เกินร้อยละ 100 ของจำนวนเงินบำเหน็จตกทอดที่กรมบัญชีกลาง/สำนักงานคลังจังหวัด รับรองสิทธิ
ระยะเวลาชำระเงินกู้
• สูงสุดไม่เกิน 40 ปี
การชำระหนี้เงินกู้
-
• การผ่อนชำระเงินงวด ผู้กู้สามารถเลือกแบบชำระเงินต้นและดอกเบี้ย หรือ แบบชำระเงินต้นบางส่วนและดอกเบี้ย
-
• การชำระหนี้ กรมบัญชีกลางหักเงินบำนาญหรือบำเหน็จรายเดือน และเงินได้อื่น เพื่อชำระหนี้ธนาคาร เป็นงวดรายเดือน
อัตราดอกเบี้ย
-
• กรณีลูกค้ารายใหม่ อัตราดอกเบี้ยโปรโมชัน ปีที่ 1-3 เท่ากับ 3.400% ต่อปี หลังจากนั้น MRR-1.995% ต่อปี (4.050%)
-
• กรณีลูกค้าปัจจุบันขอเพิ่มวงเงินกู้ อัตราดอกเบี้ย เท่ากับ MRR-1.995% ต่อปี (4.050%)
กลไกง่ายๆ
สมมติ บำเหน็จตกทอด = 1,000,000 บาท ธนาคารอาจให้กู้ได้สูงสุดตามสัดส่วนที่กำหนด เช่น 80–100% ของสิทธิ ทั้งนี้ขึ้นกับธนาคารและคุณสมบัติ สมมติได้รับเงินกู้ 800,000 บาท
เงิน 800,000 บาทนั้นเป็น หนี้ ขณะที่บำเหน็จตกทอด 1,000,000 บาท ถูกนำมาเป็น หลักประกัน ดังนั้น ไม่ได้เอาบำเหน็จตกทอดออกมาเป็นเงินสด แต่เอา “สิทธิที่จะได้รับในอนาคต” มาค้ำประกันการกู้
ข้อดีของสินเชื่อบำเหน็จตกทอด คือ
1. ได้เงินก้อนโดยไม่ต้องขายสินทรัพย์
สมมติผู้เกษียณมี
• บ้าน 5 ล้านบาท
• เงินฝาก 500,000 บาท
• บำเหน็จตกทอด 1 ล้านบาท
ต้องการเงิน 500,000 บาท แทนที่จะขายบ้านหรือถอนเงินฝากทั้งหมด สามารถใช้สิทธิบำเหน็จตกทอดเป็นหลักประกันได้
2. ดอกเบี้ยมักต่ำกว่าสินเชื่อไม่มีหลักประกัน เพราะธนาคารมีหลักประกัน
3. ไม่จำเป็นต้องมีผู้ค้ำประกันในบางผลิตภัณฑ์ เช่น กรุงเทพมี สินเชื่อข้าราชการบำนาญ ที่ระบุว่าใช้สิทธิบำเหน็จตกทอดเป็นหลักประกันและไม่ต้องมีผู้ค้ำประกัน
• ใช้เงินได้ยืดหยุ่น สินเชื่อประเภทนี้จำนวนหนึ่งเป็นสินเชื่ออเนกประสงค์ จึงสามารถนำไปใช้เพื่อปรับปรุงบ้าน ซื้อรถ ช่วยลูก ลงทุน รักษาสภาพคล่อง ค่าใช้จ่ายฉุกเฉิน ฯลฯ
ข้อควรคำนึง
1. สินเชื่อนี้ คือ การเอา “มรดกในอนาคต” มาใช้วันนี้
สมมติ บำเหน็จตกทอด 1,000,000 บาท กู้ 800,000 บาท
เมื่อมีหนี้คงเหลือ สิทธิที่จะตกทอดให้ทายาทย่อมได้รับผลกระทบจากภาระหนี้และเงื่อนไขของสัญญา
ดังนั้น กู้วันนี้ = ลดทรัพยากรที่จะเหลือให้ครอบครัวในอนาคต
2. เงินบำนาญรายเดือนลดลง หากธนาคารใช้ระบบหักเงินจากบำนาญเพื่อชำระหนี้ ผู้กู้จะมีเงินใช้ในแต่ละเดือนลดลง
ตัวอย่าง
บำนาญ 35,000 บาท ผ่อนสินเชื่อ 10,000 บาท เหลือ 25,000 บาท/เดือน ดังนั้นต้องดูว่า “หลังหักหนี้แล้ว เงินบำนาญเพียงพอสำหรับค่าใช้จ่ายตลอดชีวิตหรือไม่?”
3. อายุยืน = ต้องแบกหนี้นานขึ้น นี่เป็นความเสี่ยงที่คนมักมองข้าม
สมมติอายุ 60 ปี กู้ 800,000 บาท
• ถ้าผ่อน 20 ปี อายุ 80 ปียังมีภาระหนี้
• ถ้าผ่อน 40 ปี อายุ 100 ปีก็อาจยังมีภาระตามโครงสร้างสัญญา
เมื่อพิจารณาแล้วสินเชื่อบำเหน็จตกทอด คือ การเอาเงินมรดกในอนาคตที่จะให้ครอบครัว มาใช้ในปัจจุบัน ซึ่งก็น่าสนใจสำหรับคนที่ไม่มีครอบครัว หรือ ทายาท ที่จะทิ้งมรดกไว้ให้ แต่สำหรับคนที่มีทายาทหรือคนที่รักและห่วงใย สินเชื่อบำเหน็จตกทอดก็อาจเป็นตัวทำลายมรดกก็ได้
แล้วถ้าเทียบกับ “ประกันสะสมทรัพย์” ล่ะ?
ขอเปรียบเทียบเป็นตาราง จะเห็นภาพชัดมาก
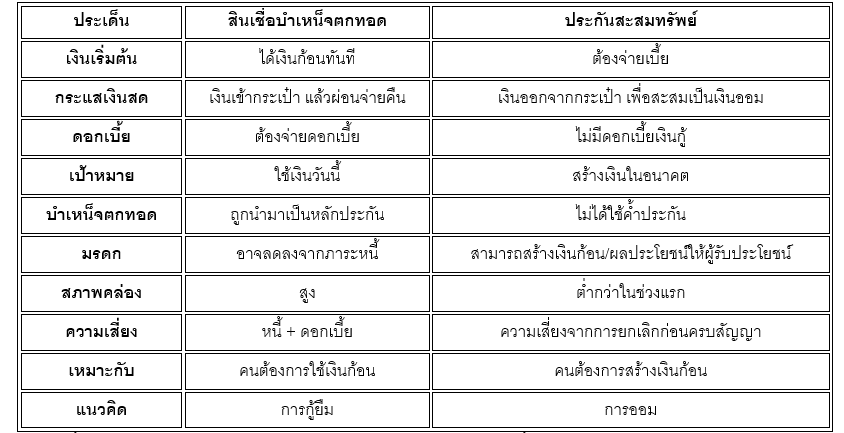
สุดท้าย ทั้ง 2 ผลิตภัณฑ์มีวัตถุประสงค์ต่างกัน จะพิจารณาใช้ผลิตภัณฑ์ตัวไหน ก็ขึ้นอยู่กับความต้องการของเราเอง
ที่สำคัญ คือ ศึกษารายละเอียดก่อนตัดสิน
อ่านบทความอื่นๆ
———————————————————————————————————————————————————–