
HoonSmart.com>>เดลต้า แจ้งผู้ถือหุ้น บริษัทย่อยสิงคโปร์ เตรียมขายหุ้นกู้แปลงสภาพไร้ดอกเบี้ย 2 ชุด มูลค่ารวม 1,500 ล้านดอลลาร์สหรัฐ สามารถแปลงเป็นหุ้น DELTA ได้ 1.38% ของหุ้นที่จำหน่ายแล้วทั้งหมดของบริษัทฯ ยันไม่ส่งผลกระทบต่อโครงสร้างการบริหารงานและนโยบายดำเนินธุรกิจของบริษัทฯ เช้านี้หุ้น DELTA ร่วง 25 บาท หรือ 5.95%
บริษัท เดลต้า อีเลคโทรนิคส์ (ประเทศไทย) (DELTA) แจ้งต่อตลาดหลักทรัพย์แห่งประเทศไทย ว่า บริษัทฯ ได้รับแจ้งจาก Delta Electronics Int’l (Singapore) Pte. Ltd. ซึ่งเป็นผู้ถือหุ้นของบริษัทฯ และเป็นบริษัทย่อยของ Delta Electronics Inc. เกี่ยวกับแผนการออกและเสนอขายหุ้นกู้แปลงสภาพนอกประเทศประเภทไม่มีการจ่ายดอกเบี้ย (Dual-tranche Zero Coupon Overseas Exchangeable Bonds) จำนวน 2 ชุด มูลค่ารวม 1,500,000,000 ดอลลาร์สหรัฐ ในวันที่หรือประมาณวันที่ 21 กันยายน 2569
วัตถุประสงค์เพื่อเพิ่มเงินทุนหมุนเวียนและรองรับการขยายตัวทางธุรกิจในอนาคต ซึ่งประกอบด้วยหุ้นกู้ชุดแรก (Tranche A Bonds) มูลค่ารวม 500,000,000 ดอลลาร์สหรัฐ กำหนดไถ่ถอนวันที่ 21 กันยายน 2570 มีราคาแปลงสภาพเบื้องต้นเท่ากับ 266.80 บาทต่อหุ้น ซึ่งสูงกว่าราคาอ้างอิง 15% ผู้ถือหุ้นกู้จะได้รับหุ้นของบริษัทฯ จำนวน 24,856.8966 หุ้น ต่อมูลค่าเงินต้น 200,000 ดอลลาร์สหรัฐ
และหุ้นกู้ชุดที่สอง (Tranche B Bonds) มูลค่ารวม 1,000,000,000 ดอลลาร์สหรัฐ กำหนดไถ่ถอนวันที่ 21 กันยายน 2574 มีราคาแปลงสภาพเบื้องต้นเท่ากับ 301.60 บาทต่อหุ้น ซึ่งสูงกว่าราคาอ้างอิง 30% โดยผู้ถือหุ้นกู้จะได้รับหุ้นของบริษัทฯ จำนวน 21,988.7931 หุ้น ต่อมูลค่าเงินต้น 200,000 ดอลลาร์สหรัฐ
ทั้งนี้ผู้ถือหุ้นกู้ Tranche B Bonds ยังมีสิทธิเรียกให้ผู้ถือหุ้นไถ่ถอนหุ้นกู้ทั้งหมดหรือบางส่วนในราคา 99.25% และ 98.51% ของมูลค่าเงินต้น เมื่อครบกำหนดอายุ 1.5 ปี และ 3 ปี นับจากวันออกหุ้นกู้ตามลำดับ
ทั้งนี้หากมีการใช้สิทธิแปลงสภาพทั้งจำนวนตามราคาแปลงสภาพเบื้องต้น หุ้นกู้ดังกล่าวจะถูกแปลงสภาพเป็นหุ้นของบริษัทฯ ที่ถืออยู่โดยผู้ถือหุ้นจำนวน 172,086,206 หุ้น หรือคิดเป็นประมาณ 1.38% ของหุ้นที่จำหน่ายแล้วทั้งหมดของบริษัทฯ ณ วันที่ออกหุ้นกู้
บริษัทฯ ยืนยันว่าการออกและเสนอขายหุ้นกู้ข้างต้นไม่มีผลกระทบต่อโครงสร้างคณะกรรมการและผู้บริหาร โครงสร้างการบริหารธุรกิจ รวมถึงนโยบายและการดำเนินธุรกิจของบริษัทฯ แต่อย่างใด
หุ้น DELTA ปิดเกือบต่ำสุดของวัน ที่ 233 บาท ลดลง 19 บาท หรือ 7.54% มูลค่าซื้อขาย 15,256 ล้านบาท โดยมีรายการบิ๊กล็อต (Big lot) จำนวน 5 รายการ รวม 2.653 ล้านหุ้น มูลค่า 652.098 ล้านบาท เฉลี่ยหุ้นละ 245.77 ล้านบาท
บทวิเคราะห์ บล.ทิสโก้ มองว่า นักลงทุนในหุ้นกู้แลกเปลี่ยน มักดำเนินกลยุทธ์ป้องกันความเสี่ยง (Hedging) ผ่านการขายชอร์ตหุ้นอ้างอิง ตั้งแต่ช่วงการกำหนดราคาหุ้นกู้ ไปจนถึงวันที่เริ่มเปิดให้แลกเปลี่ยน (1 พ.ย.69) ซึ่งอาจก่อให้เกิดแรงขายระยะสั้น และ เพิ่มความผันผวนหุ้น DELTA แม้ว่าจะไม่มีนัยต่อผลประกอบการ หรือ โครงสร้างการถือหุ้นโดยตรงก็ตาม ซึ่งดีลนี้ไม่มีผลต่อการควบคุมบริษัท แต่มีโอกาสกดดันราคาหุ้นในระยะสั้น จากกิจกรรมการป้องกันความเสี่ยงของนักลงทุน
บทวิเคราะห์ บล. เอเซีย พลัส ระบุว่า ประเด็นนี้เป็น Sentiment เชิงลบระยะสั้นต่อ DELTA เพราะตลาดอาจกังวลว่าจะเกิด Dilution Effect จากการออกหุ้นใหม่ เพื่อรองรับการขายหุ้นกู้ครั้งนี้ แต่ไม่กระทบกับจำนวนหุ้น DELTA (ไทย) เนื่องจากเป็นการนำหุ้นที่มีอยู่แล้วในมือของกลุ่มบริษัทแม่ และไม่ได้มีการออกหุ้นใหม่แต่อย่างใด
บล.ฟิลลิป (ประเทศไทย) เผยว่า รอบก่อน 14 ม.ค.68 : กลุ่มบริษัทแม่จากไต้หวัน เสนอขายหุ้นกู้แปลงสภาพ มูลค่า 525 ล้านดอลลาร์ฯ ให้สิทธิแปลงเป็นหุ้น DELTA (ประเทศไทย) ที่ราคา 187.6 บาท กำหนดไถ่ถอนปี 73
ราคาปิดวันก่อนหน้า (ใช้สมมติอ้างอิง) ที่ 148.5 บาท มี Exchange Premium ที่ 26% ต่อ 3 ปี (เฉลี่ยปีละ 8.6%) ทำให้ราคาหุ้นปรับตัวลงต่ำสุด 7.7% ที่ 137.00 บาท ในวันถัดมา เนื่องจากตลาดมองว่าให้ Premium น้อยกว่าความคาดหวังการเติบโตของราคาหุ้นในระยะ 3 ปีข้างหน้า
บล.บัวหลวง มองว่า ดีลนี้เป็นแรงกดดัน จากจำนวนหุ้นที่อาจออกมาขายในตลาด (Overhang) มากกว่าการลดสัดส่วนกำไรต่อหุ้น เพราะ DELTA ไม่ได้ออกหุ้นใหม่
สมมติราคาขายหุ้นที่ราว 227 บาท จะได้ราคาแลกหุ้นประมาณ 261-272 บาทสำหรับชุดปี 70 และ 295-318 บาทสำหรับปี 71 คิดเป็นหุ้นราว 160-170 ล้านหุ้น หรือ 1.3-1.4% ของหุ้นทั้งหมด ก่อนรวมหุ้นที่อาจขายผ่านการ Placement พร้อมกัน สูงกว่าดีลเดิมเดือน ม.ค.68 ที่มีขนาดเพียงราว 0.4%
แรงกดดันรอบนี้ชัดกว่าครั้งก่อน เพราะดีลมีขนาดใหญ่ขึ้น ชุดปี 70 มีอายุสั้น และ ส่วนเพิ่มจากราคาตลาดต่ำกว่า รวมถึงใช้บริษัท Delta Electronics International Singapore ซึ่งถือหุ้น DELTA ถึง 42.85% เป็นผู้ออก ต่างจากดีลก่อนที่ใช้ DIH Netherlands ซึ่งถือหุ้น 13.77% จึงอาจเพิ่มความกังวลของตลาดต่อ โอกาสที่กลุ่มบริษัทแม่ จะขายทำกำไรจากการถือหุ้นเพิ่มเติมในอนาคต
บทวิเคราะห์ บล.ลิเบอเรเตอร์ เห็นว่า ดีลนี้ จะเป็นปัจจัยกดดันต่อราคาหุ้น DELTA อีกระยะ เพราะมูลค่าการออกหุ้นกู้ที่มากกว่าถึง 3 เท่าจากคราวก่อน ขณะที่ Premium ที่ต่ำกว่าสำหรับปีแรกที่ 15-20% ทำให้มีโอกาสแปลงสภาพสูง รวมถึง การถือหุ้นของบริษัทแม่ที่ลดลงหากมีคนมาใช้สิทธิแปลงสภาพ
แม้ราคาปัจจุบันจะเริ่มมี Upside จากราคาเหมาะสมก็ตาม แต่คาดว่าอาจยังไม่ใช่เวลาที่เหมาะสมในการเข้าลงทุน
บทวิเคราะห์ บล.กรุงศรี เปิดเผยว่า การออกหุ้นกู้แปลงสภาพของกลุ่มบริษัทแม่จากไต้หวัน ไม่ใช่เรื่องใหม่ 14 ม.ค.68 เคยออกหุ้นกู้ลักษณะนี้มาแล้ว มูลค่า 525 ล้านดอลลาร์ฯ กำหนดไถ่ถอนปี 73 มาแล้ว ซึ่งสามารถแปลงเป็นหุ้น DELTA (ประเทศไทย) ที่ราคา 187.6 บาท อัตรา Exchange Premium เทียบราคาหุ้นขณะนั้นอยู่ที่ 31% (ราคาปิด DELTA อยู่ที่ 143.5 บาท ณ 14 ม.ค.68) ซึ่ง DELTA (ประเทศไทย) ระบุว่าาผลกระทบ Dilution Effect เพียง 0.78% เท่านั้น และราคาแปลงสภาพก็สูงกว่าราคาปัจจุบันในระดับที่เหมาะสม
บทวิเคราะห์ บล.ฟิลลิป (ประเทศไทย) ระบุ หุ้นกู้ชุดที่ 2 มี Premium เฉลี่ยปีละ 6%-8% ใกล้เคียงรอบก่อน ซึ่งตลาดอาจมองถึงมุมความคาดหวังการเติบโตต่อราคาที่น้อยต่อระยะ 5 ปีข้างหน้า แต่การตั้ง Premium ที่ต่ำเพื่อดึงดูดผู้ลงทุนต่อการแปลงสภาพในการคาดหวัง Upside ด้านราคาที่เปิดกว้างกว่า จึงไม่ได้สะท้อนถึงราคาพื้นฐาน หากราคาหุ้นอ่อนตัวลงมองเป็นโอกาสในการ “ทยอยซื้อ”
บทวิเคราะห์ บล.โกลเบล็ก มองว่า ไม่มีผลกระทบจาก Dilution Effect เนื่องจากไม่มีการออกหุ้นใหม่ โดยจะมีสัดส่วนหุ้นเพียงไม่เกิน 1.38% เท่านั้นที่จะเปลี่ยนมือ หลังการแปลงสภาพหุ้นกู้ กลุ่มบริษัทแม่จากไต้หวัน จะยังคงถือหุ้นในสัดส่วน 60% ความเคลื่อนไหวนี้เป็นจังหวะที่เหมาะสมในการใช้ประโยชน์จากการประเมินมูลค่าหุ้น (Valuation) ที่อยู่ในระดับสูงของ DELTA ซึ่งสะท้อนถึงโมเมนตัมการเติบโตของกำไรที่แข็งแกร่งและมีความชัดเจนมากขึ้นในปี 69
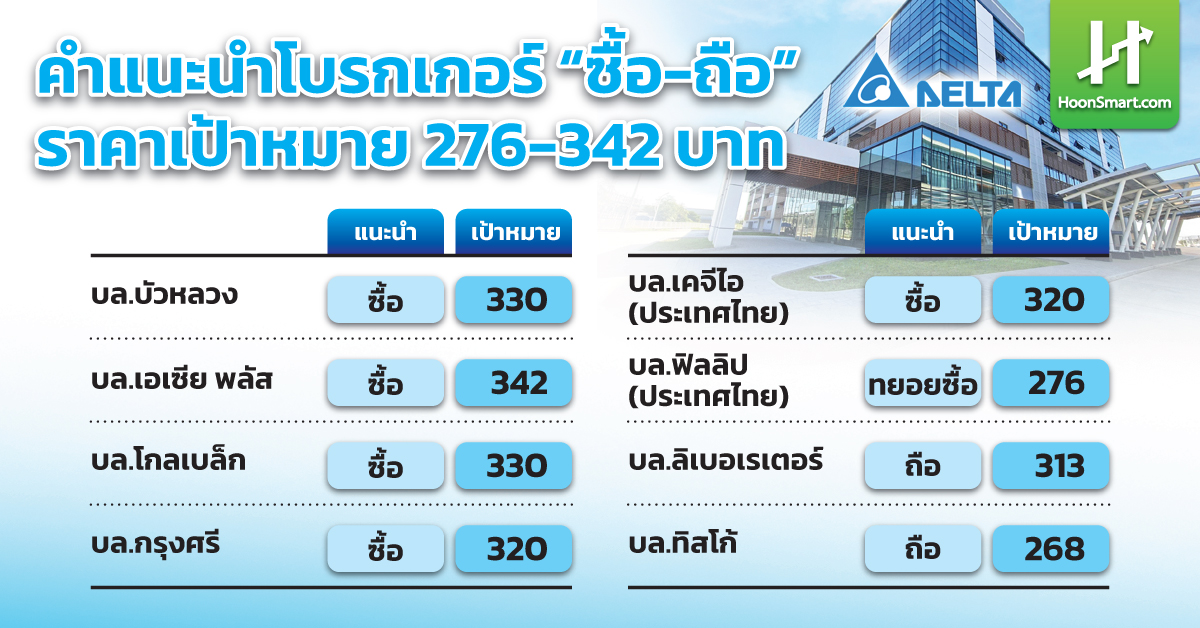
โบรกเกอร์ส่วนใหญ่เชียร์ “ซื้อ” 276-342 บาท ประกอบด้วย
ราคาเป้าหมายของทั้ง 8 บริษัทหลักทรัพย์ คิดเป็นอัปไซด์ระดับ 13-44%
———————————————————————————————————————————————————–