
HoonSmart.com>>ธนาคาร TTB โดยศูนย์วิเคราะห์เศรษฐกิจ อัพเป้าเศรษฐกิจปีนี้โต 2.7% ปี 70 โต 3% จากมาตรการภาครัฐแรงส่งของ AI Cycle ปรับฐานดัชนี MPI เพิ่มโอกาสให้กนง.เพิ่มดอกเบี้ยนโยบาย 0.50-0.75% มองต่างตลาดคาดคงที่ รับมือเงินเฟ้อเร่งตัวสูงเฉลี่ย 4.00%จากราคาเบรนท์เฉลี่ย 110 เหรียญ ดอกเบี้ยต่ำเทียบภูมิภาค ดอกเบี้ยแท้จริงติดลบลึกสุด บอนด์ยีลด์ 10 ปีห่างไกลสหรัฐฯกดดันเงินไหลออก-เงินบาท มอง Reinvent Thailand 6 อุตฯดันเศรษฐกิจโต 3-4% ในอีก 5 ปี
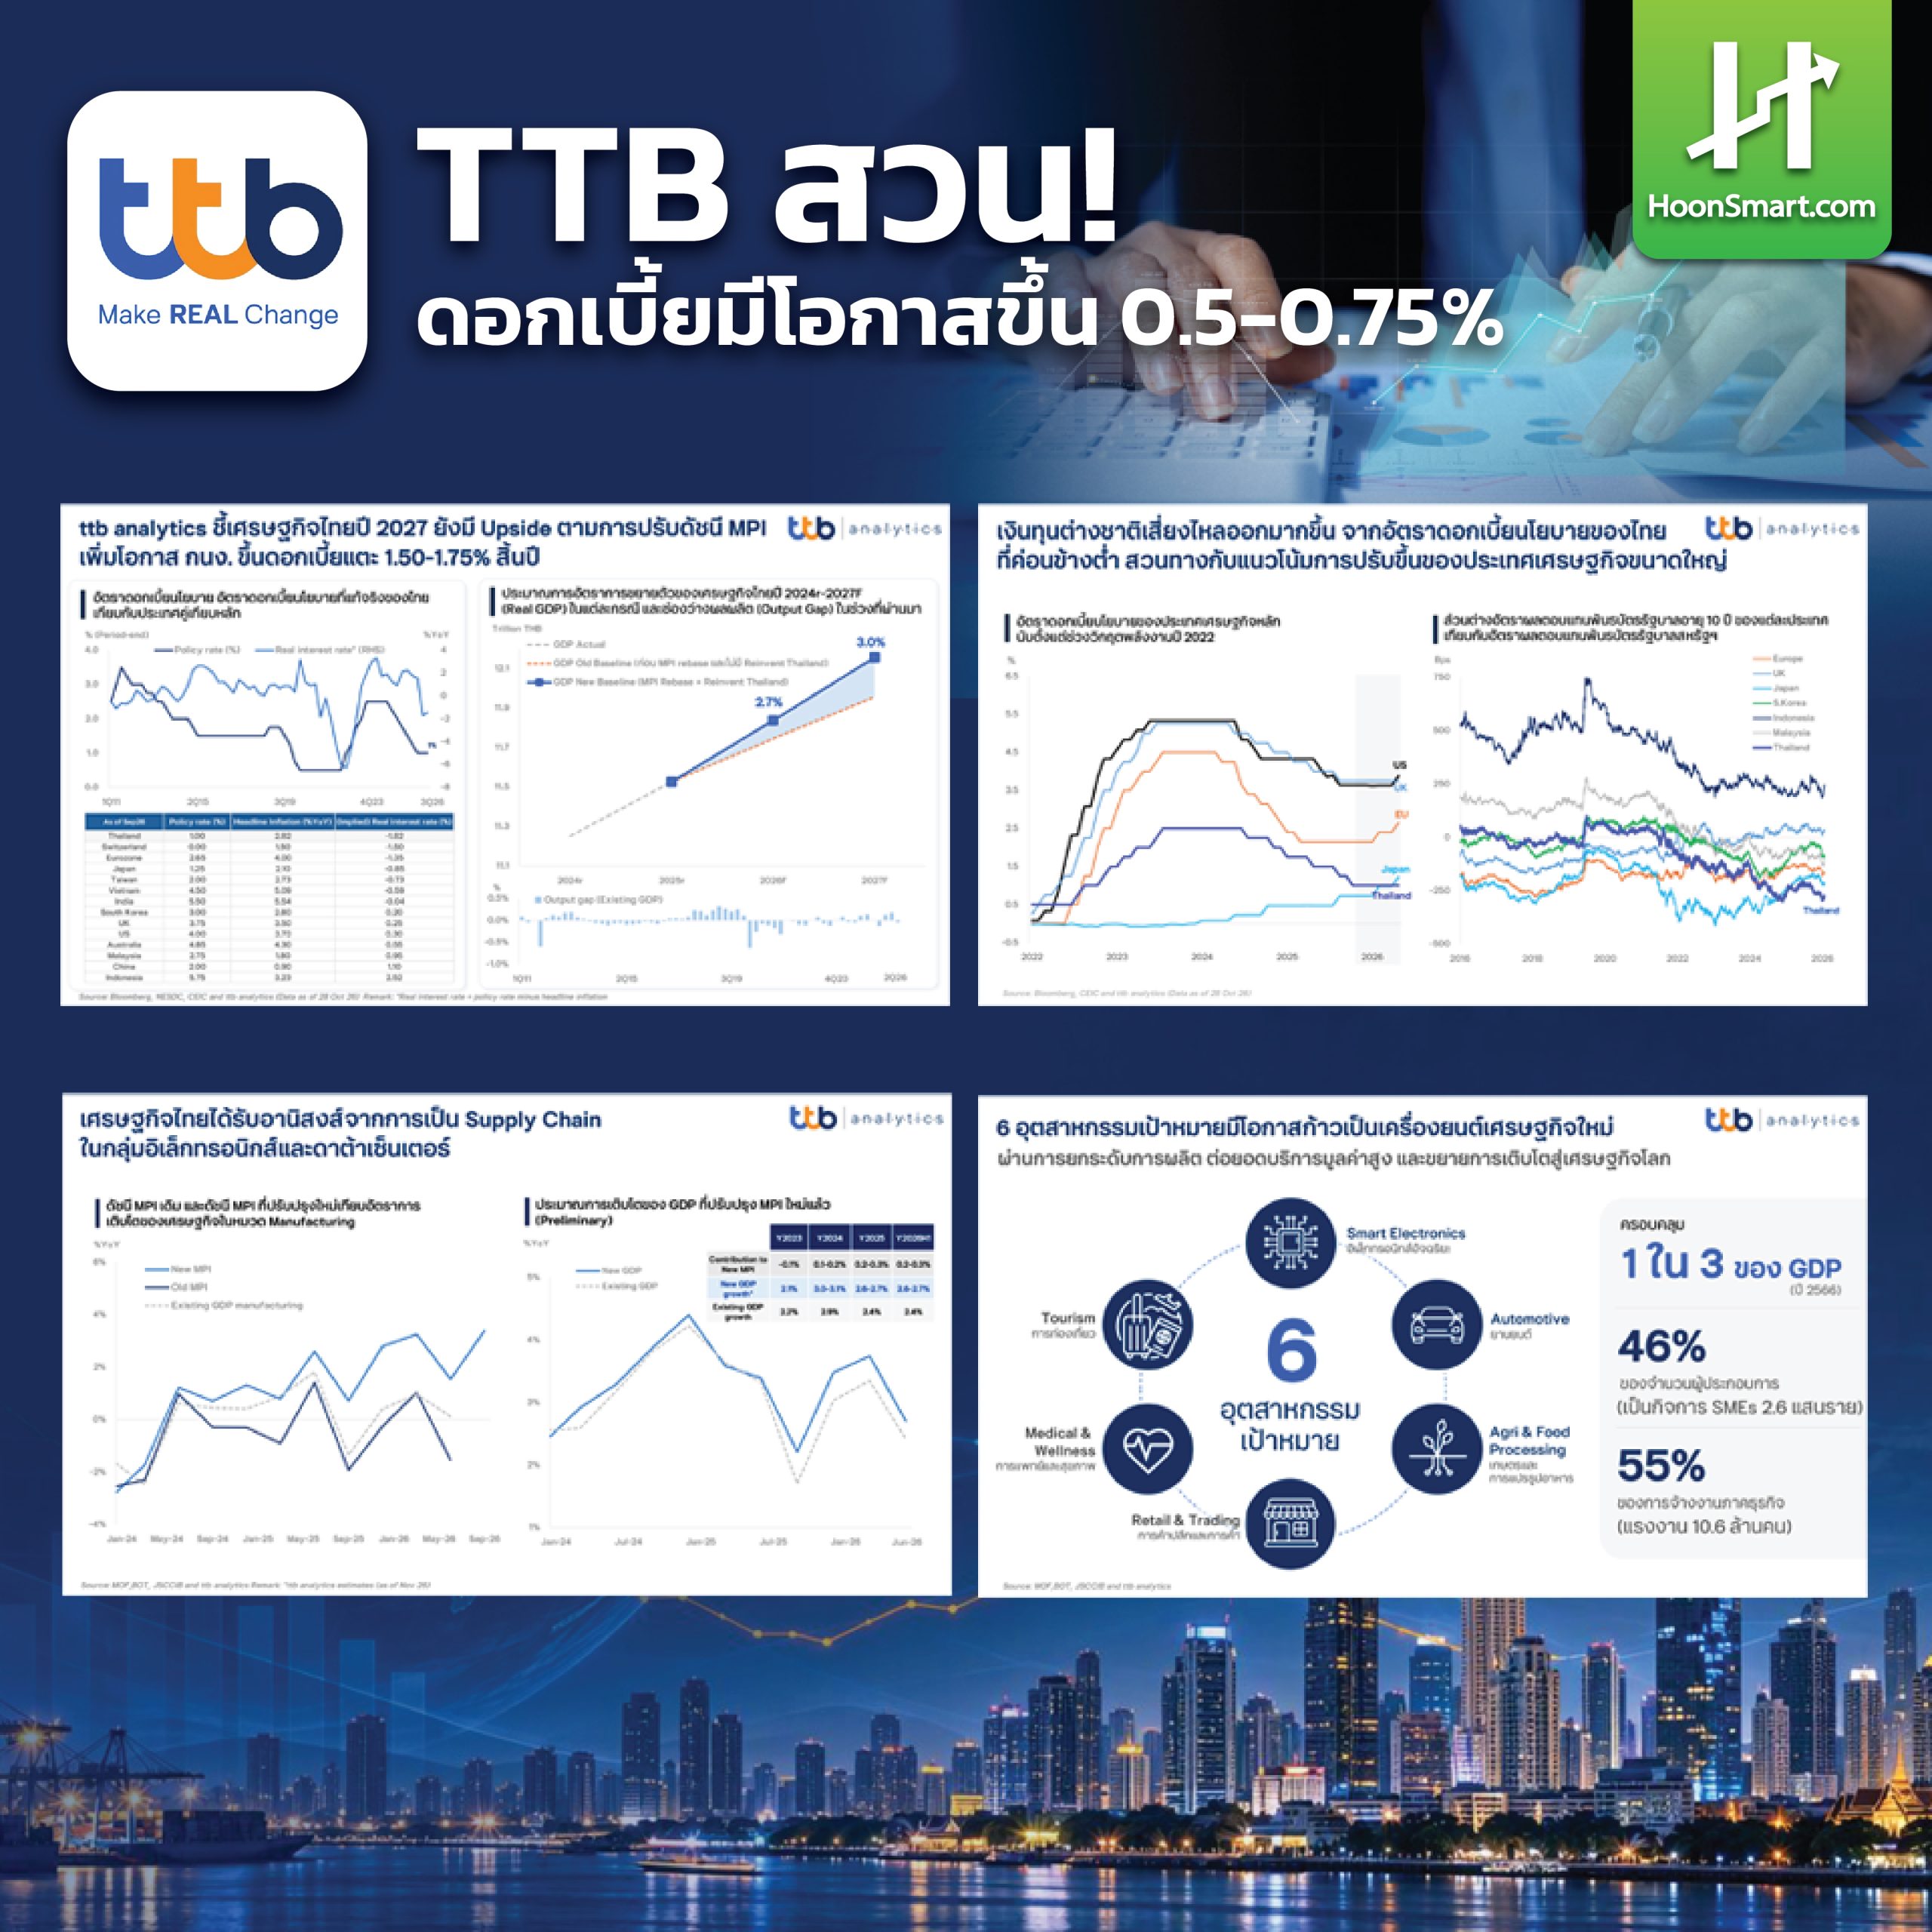
นาย นริศ สถาผลเดชา ประธานกลุ่ม Data และ Analytics ธนาคารทหารไทยธนชาต (TTB) เปิดมุมมอง“เจาะทิศทางเศรษฐกิจไทย 2570 : ฝ่าโจทย์ความท้าทาย ด้วยเครื่องยนต์การเติบโตใหม่” ว่า ศูนย์วิเคราะห์เศรษฐกิจ ทีทีบี หรือ ttb analytics ประเมินเศรษฐกิจปี 2569 จะขยายตัว 2.7% จากเดิมคาดโต 2.4% ส่วนปี 2570 คาดเติบโต 3.0% จากมาตรการภาครัฐและแรงส่งของ AI Cycle ขณะที่การปรับฐานดัชนีผลผลิตอุตสาหกรรม (MPI) จะช่วยสะท้อนโครงสร้างการผลิตได้ดีขึ้น และลดความไม่สอดคล้องระหว่างการส่งออกกับผลผลิตอุตสาหกรรม ซึ่งการเติบโตของเศรษฐกิจที่ดีขึ้น จะเพิ่มโอกาสให้ กนง. พิจารณาปรับขึ้นอัตราดอกเบี้ยนโยบายสู่ระดับ 1.50-1.75% ณ สิ้นปี 2570 จากปัจจุบันอยู่ที่ 1.00% คาดว่ากนง.จะเริ่มพิจารณาเรื่องดอกเบี้ยตั้งแต่การประชุมนัดแรกในเดือนก.พ.ที่จะถึงนี้
ปัจจัยที่สนับสนุนให้ TTB มองต่างกับตลาดและนักวิเคราะห์ส่วนใหญ่ ที่คาดว่ากนง.จะคงดอกเบี้ยนโยบายตลอดทั้งปี มองว่าแรงส่งของเศรษฐกิจไทยที่ปรับดีขึ้นจะช่วยลดความจำเป็นในการรักษาแนวนโยบายการเงินที่ผ่อนคลายในระดับปัจจุบัน โดยเฉพาะเมื่ออัตราดอกเบี้ยนโยบายยังอยู่ในระดับต่ำเพียง 1.00% เมื่อเทียบกับหลายประเทศในภูมิภาค ทำให้อัตราดอกเบี้ยที่แท้จริงของไทยมีแนวโน้มต่ำที่สุดเมื่อเทียบกับประเทศเศรษฐกิจหลักและประเทศในอาเซียน ด้านส่วนต่าง(สเปรด) ระหว่างอัตราผลตอบแทนพันธบัตรรัฐบาลไทยกับพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีที่กว้างที่สุดในรอบ 20 ปี สะท้อนช่องว่างซึ่งอาจสร้างแรงกดดันต่อการไหลออกของเงินทุนและค่าเงินบาทในระยะต่อไป แม้ว่าเสถียรภาพของเศรษฐกิจไทยโดยรวมยังอยู่ในระดับสูงก็ตาม
ขณะที่แรงกดดันเงินเฟ้อคาดว่าจะอยู่ในระดับสูงอย่างน้อยในช่วงต้นปี 2570 คาดทั้งปีเฉลี่ย 4% ตามทิศทางราคาน้ำมันดิบเบรนท์เฉลี่ย 110 เหรียญสหรัฐฯ/บาร์เรล สวนทางกับกันชนจากกองทุนน้ำมันเชื้อเพลิงที่เริ่มมีข้อจำกัดมากขึ้น ปัจจุบันติดลบนับแสนล้านบาท อีกทั้งการปรับขึ้นของราคาสินค้าและบริการที่กระจายเป็นวงกว้าง ทั้งนี้การปรับขึ้นดอกเบี้ย ก็อาจซ้ำเติมธุรกิจ SME ที่มีฐานะการเงินเปราะบางอยู่แล้ว โดยอัตราการเติบโตของรายได้และความสามารถในการชำระดอกเบี้ยเฉลี่ย 3 ปี ล่าสุด (2566-2568) คาด 16% หรือจำนวน 76,000 ราย ของบริษัททั้งหมด เสี่ยงเป็น Zombie หรือคิดเป็น 4.6%ของรายได้รวม ซึ่งมีรายได้ไม่เพียงพอสำหรับการชำระหนี้แล้ว
“อัตราดอกเบี้ยที่แท้จริง กลายเป็นหนึ่งในโจทย์สำคัญของการดำเนินนโยบายการเงิน โดยเฉพาะเมื่อเศรษฐกิจเผชิญแรงกดดันหลายด้านพร้อมกัน ทั้งการเติบโตที่ไม่ทั่วถึง ความเปราะบางของผู้ประกอบการ SME และความแตกต่างระหว่างอัตราดอกเบี้ยในประเทศกับตลาดการเงินโลก ซึ่งของไทยยังต่ำกว่าญี่ปุ่น แม้เศรษฐกิจไทยมีปัญหาเชิงโครงสร้างและกำลังเข้าสู่สังคมสูงวัย แต่ยังไม่อาจสรุปว่าจะเผชิญภาวะ Lost Decade หรือทศวรรษที่สูญหายเช่นเดียวกับญี่ปุ่น เนื่องจากเงื่อนไขและโครงสร้างการเติบโตของทั้งสองประเทศแตกต่างกัน”
อย่างไรก็ตาม ประเด็นที่ต้องจับตาคือ ความสามารถของนโยบายการเงินในการรักษาสมดุลระหว่างเสถียรภาพของระบบการเงินกับต้นทุนทางการเงินของภาคธุรกิจ โดยเฉพาะในช่วงที่ SME จำนวนมากยังไม่สามารถฟื้นตัวได้อย่างเต็มที่
สำหรับการปรับฐานดัชนี MPI ทาง ttb analytics เห็นว่าเหมาะสมและสอดคล้องกับหลายประเทศในภูมิภาค โดยเฉพาะสิงคโปร์ โดยล่าสุดสิงคโปร์ได้ประกาศใช้ดัชนีผลผลิตอุตสาหกรรม (Industrial Production Index : IPI) ชุดใหม่ไปเมื่อเดือนก.พ. 2569 ที่ผ่านมา โดยปรับปรุงปีฐานของดัชนี IPI จากปีฐาน 2562 เป็นปีฐาน 2568 โดยใช้วิธีการคำนวณดัชนีในรูปแบบดัชนีลูกโซ่ (Laspeyres Annual Chain-linking Method) ซึ่งเป็นการปรับปรุงน้ำหนักสินค้าและอุตสาหกรรมในตะกร้าทุกปีตามข้อมูลสำมะโน การผลิตล่าสุด แทนการใช้น้ำหนักคงที่ตามปีฐานเดียว (Fixed Weight) แบบเดิม ส่งผลให้ดัชนี IPI และการเติบโตทางเศรษฐกิจสิงคโปร์เป็นไปในทิศทางเดียวกันมากขึ้น
นอกจากนี้ เกาหลีใต้และอินเดียก็ได้ปรับปรุงเครื่องชี้ภาคอุตสาหกรรมให้สอดคล้องกับบริบทเศรษฐกิจปัจจุบันเช่นกัน โดยเกาหลีใต้ได้ปรับปรุงดัชนีผลผลิตอุตสาหกรรม (Index of Industrial Production : IIP) เป็นประจำทุก 5 ปี ซึ่งรอบล่าสุดในปี 2563 เกาหลีใต้ปรับน้ำหนักและกลุ่มตัวอย่าง รวมถึงจำแนกกลุ่มสินค้าออกมาให้มีความชัดเจนขึ้น เช่น การจัดกลุ่มหมวดเซมิคอนดักเตอร์ โดยแยกหน่วยความจำ (Memory Semiconductors) ออกจากชิปประมวลผล (System Semiconductors) พร้อมทั้งแบ่งย่อยกลุ่มหน่วยความจำออกเป็น DRAM, NAND Flash และรายการย่อยอื่น เช่นเดียวกับอินเดียที่ได้ปรับปรุงดัชนีผลผลิตอุตสาหกรรม (IIP) จากปีฐานเดิมในปี 2554-2555 เป็นปีฐาน 2565-2566 พร้อมทั้งการขยายขอบเขตการสำรวจเพิ่มกลุ่มสินค้าใหม่ถึง 120 รายการ ครอบคลุมอุตสาหกรรมที่ไม่เคยถูกบันทึกมาก่อน เช่น แร่หายาก ชิ้นส่วนอากาศยานและยานอวกาศ และบัตรแถบแม่เหล็ก พร้อมแยกหมวดไฟฟ้าจากพลังงานหมุนเวียนออกจากไฟฟ้าทั่วไป
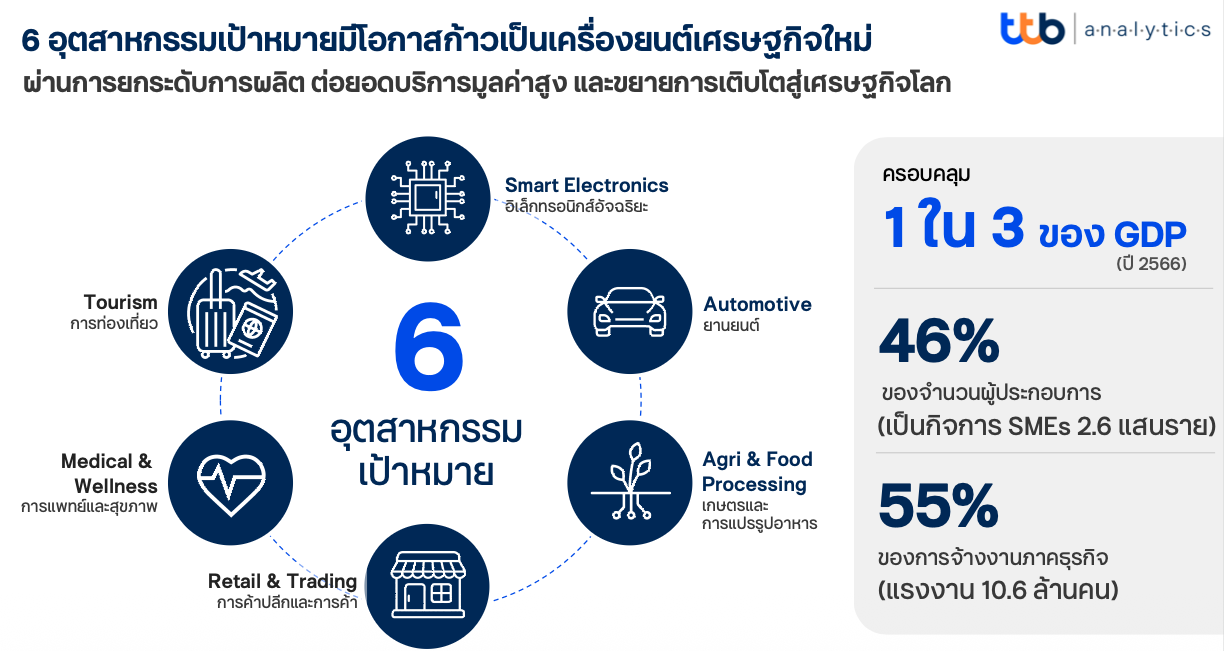
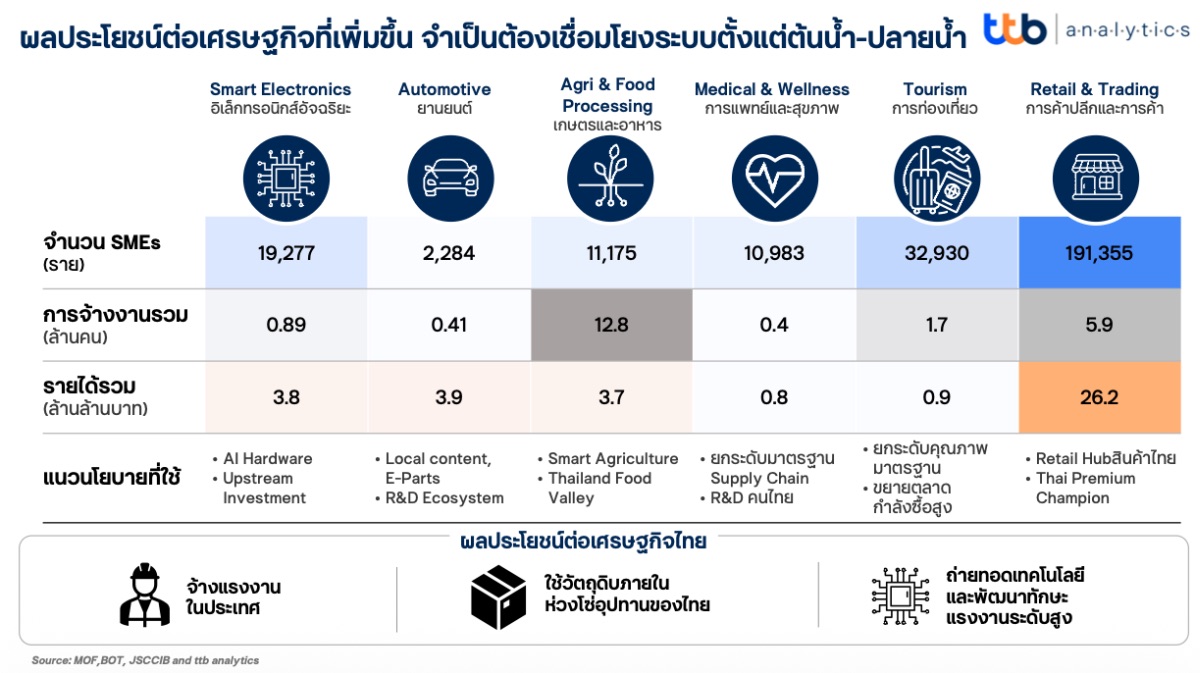
6 อุตสาหกรรมเป้าหมายมีโอกาสก้าวเป็นเครื่องยนต์เศรษฐกิจใหม่ ซึ่งครอบคลุม 1 ใน 3 ของ GDP โดยประมาณ 46% ของฐานผู้ประกอบการ หรือจำนวน 2.6 แสนราย ช่วยสร้างแรงส่งต่อเศรษฐกิจในอีก 5 ปีข้างหน้า โตแตะ 3-4% ในอีก 5 ปี หากเร่งการลงทุนจากต่างประเทศได้เทียบเท่าค่าเฉลี่ยอาเซียน FDI สะสมเพิ่มขึ้น 1 แสนล้านดอลลาร์สหรัฐฯ จะยกระดับ GDP เพิ่มขึ้น 1% ต่อปี