
HoonSmart.com>>บล.ทิสโก้ ประเมินภาพรวมหุ้นกลุ่มอสังหาริมทรัพย์ เผชิญโจทย์หิน ทั้งกำลังซื้อเปราะบาง อัตราการปฏิเสธสินเชื่อสูง ชี้วัฏจักรตลาดแท้จริงยังไม่ฟื้นตัวเต็มที่จนกว่าจะถึงปี 2570 แนะลงทุนเน้นหุ้นมีปัจจัยบวกเฉพาะตัว แนะซื้อ CPN-AMATA- AP – SIRI ชี้อัตราเงินปันผลระดับ 6–7% ยังเป็นเกราะป้องกันความเสี่ยงที่ดี
นายณัฐวุฒิ ศิวะรุจิวงศ์,IAA นักวิเคราะห์อาวุโส บล. ทิสโก้ เปิดเผยในรายการ Sector Analysis มุมมองการเติบโตของหุ้นกลุ่มอสังหาริมทรัพย์ จัดโดยสมาคมนักวิเคราะห์การลงทุน (IAA) ว่า ภาพรวมอุตสาหกรรมอสังหาฯ ยังคงเผชิญกับความท้าทายรอบด้าน โดยเฉพาะปัญหาความสามารถในการซื้อและอัตราการปฏิเสธสินเชื่อจากธนาคารที่อยู่ในระดับสูง ส่งผลให้ภาพรวมของตลาดในส่วนของโครงการแนวราบยังคงมีความเปราะบาง และต้องใช้เวลาในการระบายสินค้าคงคลังอีกระยะหนึ่ง
สำหรับ หุ้นอสังหาริมทรัพยในกลุ่มศูนย์การค้าและมิกซ์ยูส แนะนำ “ซื้อ” CPN จากจุดเด่นด้านขนาด Market Cap ที่ใหญ่ มีสภาพคล่องสูง และมีความได้เปรียบจากการกระจายแหล่งที่มาของรายได้ รวมถึงได้รับความสนใจอย่างมากจากนักลงทุนต่างชาติในการเดินทางไปโรดโชว์ โดดเด่นด้านการขยายโครงการมิกซ์ยูสและคอนโดมิเนียมเชื่อมโยงกับศูนย์การค้า (เช่น สาขาขอนแก่น) พร้อมหนุนผลประกอบการเติบโตจากพื้นที่รวมที่เพิ่มขึ้น
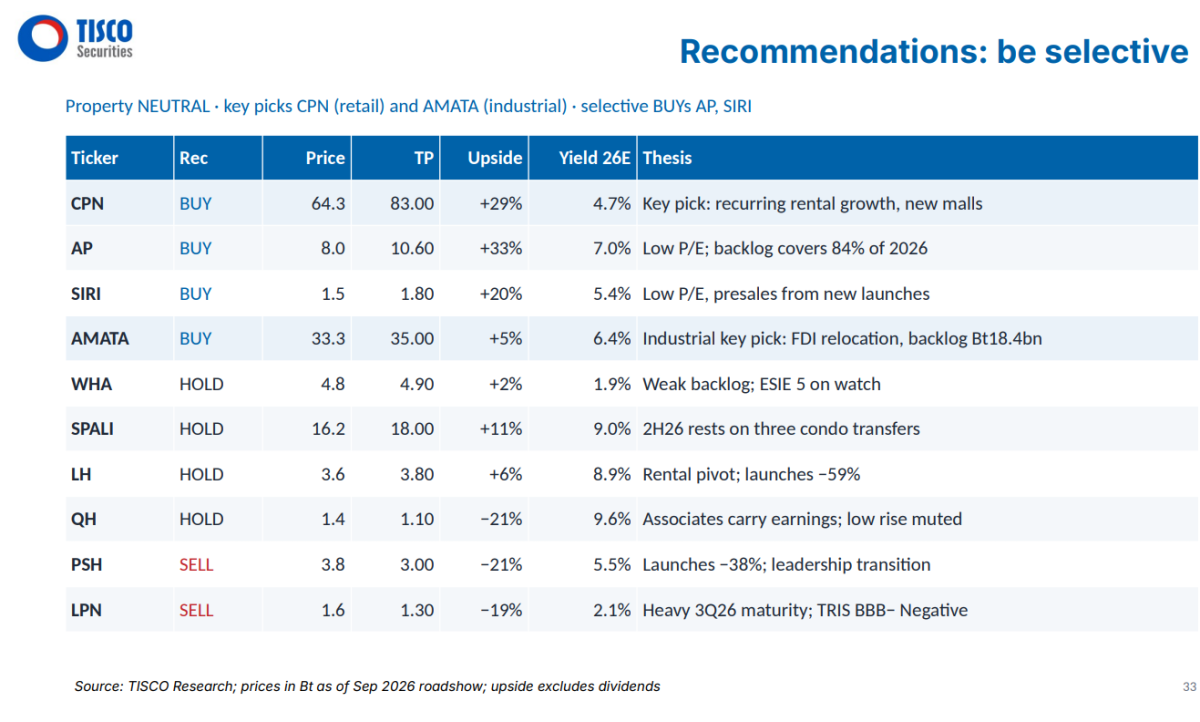 กลุ่มนิคมอุตสาหกรรม แนะนำ “ซื้อ” AMATA จากปริมาณงานในมือ (Backlog) ที่แข็งแกร่งรองรับการโอนต่อเนื่อง 3,000–4,000 ไร่ ในช่วง 1–2 ปีนี้ และได้แรงหนุนจากการลงทุนดาต้าเซ็นเตอร์รอบใหม่ ขณะที่แนะนำ “ถือ” WHA เนื่องจาก Backlog เหลือค่อนข้างน้อยทำให้การเติบโตปี 2570 มีความท้าทาย
กลุ่มพัฒนาที่อยู่อาศัย แนะนำ “ซื้อ” AP และ SIRI เป็นหุ้นเด่น โดย AP โดดเด่นด้านการรุกขยายตลาดต่างจังหวัดและโครงการรูปแบบไฮบริด ขณะที่ SIRI เด่นในการเจาะกลุ่มลูกค้าระดับกลางถึงลักชัวรี พร้อมเป้าหมายยอดขายที่สะท้อนความสมเหตุสมผล เปิดโอกาสรับอัปไซด์ในอนาคต
ส่วนหุ้นรายตัวอื่นๆ แนะนำ ถือ SPALI จากการที่เน้นลงทุนผ่านกิจการร่วมค้าในออสเตรเลียและเปิดโครงการต่างจังหวัดต่อเนื่อง, และ ถือ LH รับแรงหนุนจากรายได้ธุรกิจโรงแรมในพัทยาและการขายทรัพย์สินในสหรัฐฯ
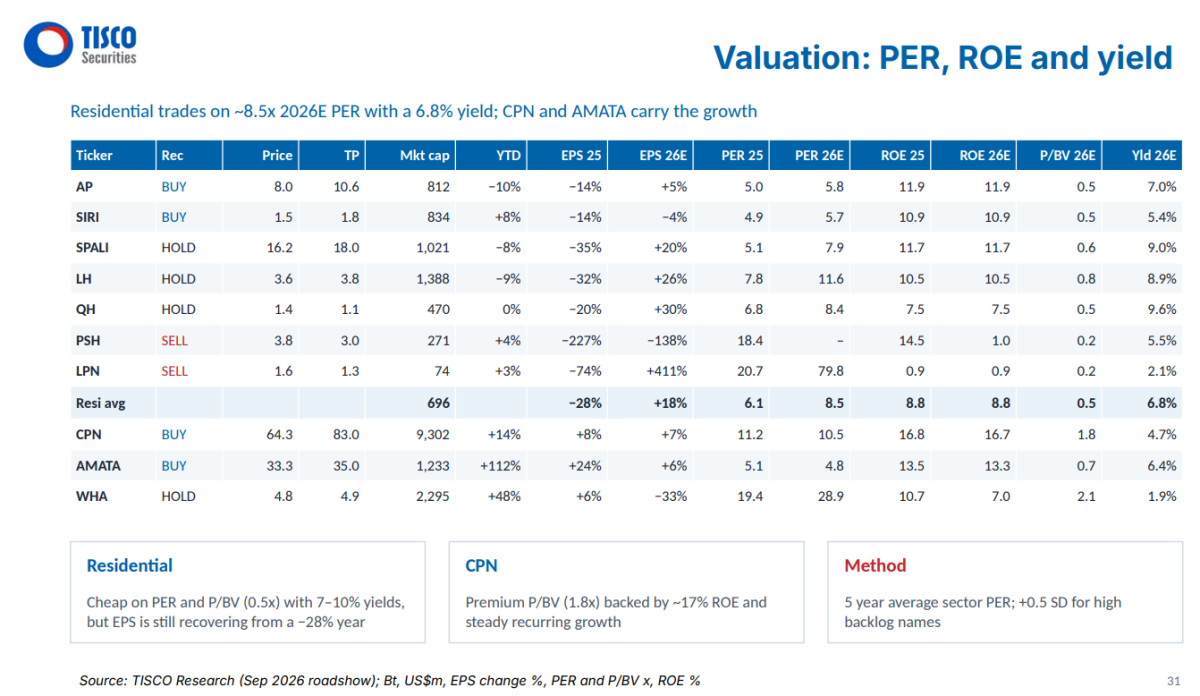
นายณัฐวุฒิ ประเมินว่าอัตราผลตอบแทนจากส่วนของผู้ถือหุ้น (ROE) ของกลุ่มที่อยู่อาศัยจะปรับลดลงอยู่ในระดับเลขตัวเดียว แต่วัฏจักรการฟื้นตัวที่แท้จริง คาดว่าจะต้องรอจนถึงปี 2570 เป็นต้นไป นักลงทุนจึงควรให้ความสำคัญกับอัตราเงินปันผล ในระดับ 6–7%มากกว่าการเติบโตของกำไรในระยะสั้น โดยเฉพาะ CPN ที่มีความพยายามเพิ่มอัตราการจ่ายเงินปันผล (Payout Ratio) ให้สูงขึ้น
 ส่วนมาตรการต่ออายุ LTV ถึงกลางปี 2570 รวมถึงลดค่าธรรมเนียมการโอนและจำนอง ยังคงมีความจำเป็นอย่างยิ่งในการพยุงกำลังซื้อ หากมาตรการสิ้นสุดลงในเดือนมิถุนายนปีหน้า อาจทำให้ดีมานด์ในตลาดหายไปราว 5% หรือมากกว่านั้นจากการชะลอตัดสินใจของผู้บริโภค
สำหรับ ปัจจัยความเสี่ยงที่ต้องติดตาม
1.อัตราการปฏิเสธสินเชื่อ (Reject Rate) ทรงตัวสูง จากภาระหนี้ครัวเรือน ความไม่มั่นคงทางรายได้ และประวัติเครดิต ซึ่งเป็นปัจจัยเชิงโครงสร้างที่แก้ไขได้ยากแม้จะมีมาตรการช่วยเหลือจากภาครัฐและสถาบันการเงินเข้ามาพยุงก็ตาม ส่งผลให้ตลาดที่อยู่อาศัยมือสองเข้ามาแบ่งแย่งกำลังซื้ออย่างมีนัยสำคัญ
ส่งผลให้ผู้ประกอบการที่อยู่อาศัยที่จดทะเบียนในตลาดหลักทรัพย์ฯ ต้องเผชิญแรงกดดันในการแข่งขันกับโครงการเก่าที่นำมารีโนเวทหรือปล่อยเช่า ในระยะยาว กลยุทธ์ของผู้ประกอบการจึงเริ่มปรับเปลี่ยนไปสู่การเน้นเซกเมนต์ที่ผู้ซื้อสามารถเข้าถึงได้ การขยายตลาดเช่า และการนำสต็อกโครงการเดิมมาปรับปรุงเพื่อสร้างโอกาสทางธุรกิจใหม่
2.ความเสี่ยงด้านต้นทุนและอัตรากำไร (Gross Margin) จากราคาวัสดุก่อสร้างอาจได้รับผลกระทบจากความไม่สงบทางภูมิรัฐศาสตร์ ขณะที่การระบายสต็อกเก่ากดดันภาพรวมอัตรากำไรทั้งอุตสาหกรรมราว 100–150 bps ฉุดรั้งอัตรากำไรขั้นต้น (Gross Margin) ของผู้ประกอบการให้อยู่ต่ำกว่าเป้าหมายเฉลี่ยที่ตั้งไว้ราว 30%
3. ความเสี่ยงการรีไฟแนนซ์หุ้นกู้ ช่วงไตรมาส 3/2570 จะเป็นช่วงเวลาสำคัญ (Critical Period) ที่ต้องติดตามอย่างใกล้ชิด แม้ผู้ประกอบการรายใหญ่ส่วนใหญ่ยังรักษาสภาพคล่องและระดับเครดิตได้ดี แต่กรณีผิดนัดชำระหนี้ของบางรายในช่วงก่อนหน้า ได้สร้างแรงกดดันต่อภาพรวมความเชื่อมั่นในตลาดหุ้นกู้ของกลุ่มอสังหาริมทรัพย์
4. ดีมานด์ชาวจีนประเมินว่ายังฟื้นตัวยาก เนื่องจากกลุ่มหลักหันมาเน้นปล่อยเช่าประกอบกับมีการตรวจสอบเข้มงวดขึ้น