
HoonSmart.com>>นักวิเคราะห์ส่วนใหญ่ยังคงแนะนำซื้อหุ้นบริษัทปูนซิเมนต์ไทย (SCC) และบริษัท เอสซีจี แพคเกจจิ้ง (SCGP) โดยเฉพาะ SCGP เมื่อวันที่ 12 ต.ค.2569 มีบทวิเคราะห์ออกมาหลายราย ได้แก่ บล. ฟินันเซีย ไซรัส ให้ราคาเป้าหมาย 35 บาท หลังเพิ่มเป้ากำไรปี 69-71 ขึ้น 7-12% บล.เอเซียพลัส ให้เป้า 36 บาท CGSI ตีมูลค่าเหมาะสม 36.50 บาท บล.เคจีไอฯให้ 37 บาท บล.บัวหลวงให้เป้า 38 บาท บล.แลนด์แอนด์เฮ้าส์ให้สูงที่สุด 40 บาท จากปัจจุบันราคาปิดที่ 30 บาท
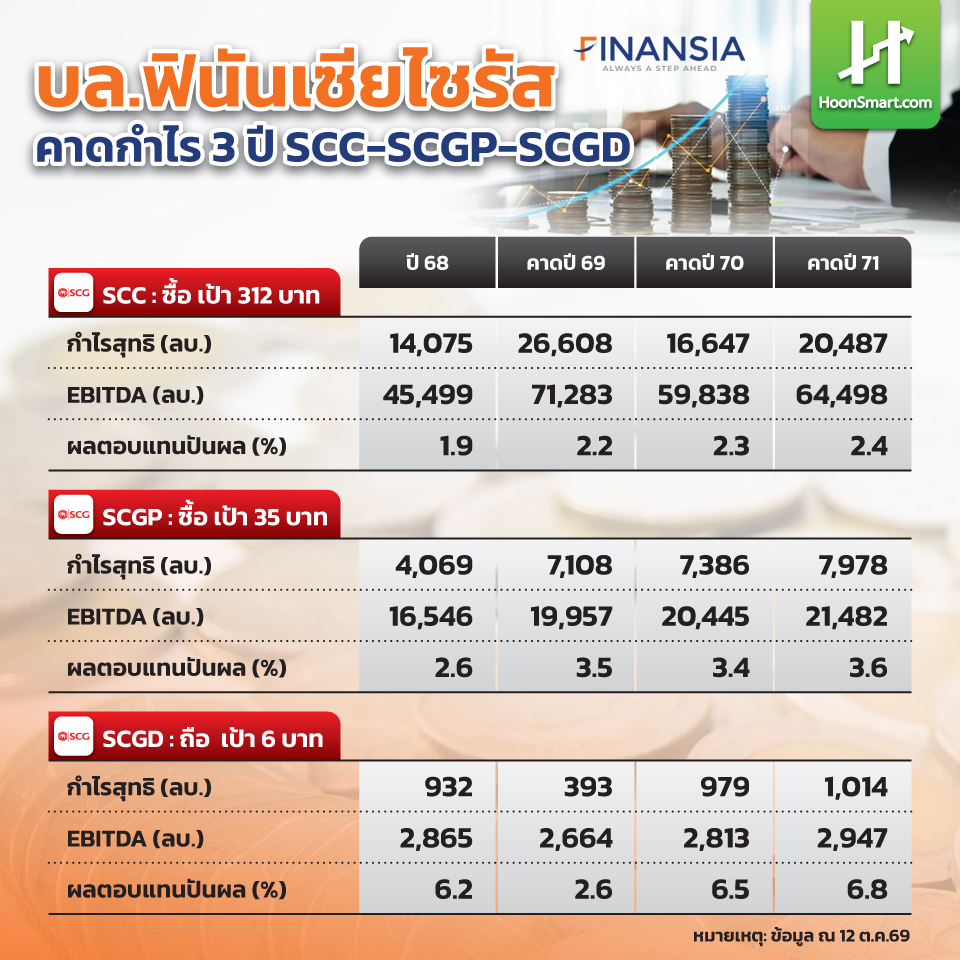
น.ส.จิตรา อมรธรรม รองกรรมการผู้จัดการ ฝ่ายวิเคราะห์หลักทรัพย์ บล.ฟินันเซีย ไซรัส ให้ราคาเป้าหมาย 35 บาท สำหรับ SCGP เพราะมีการปรับประมาณการกำไร 2569-2571 ขึ้น 7-12% โดยหลักมาจากสมมติฐานอัตรากําไรขั้นต้นดีขึ้นสูง การฟื้นตัวต่อเนื่องของธุรกิจในอินโดนีเซีย(Fajar) และ Valuations ที่ถูก มี2569E EV/EBITDA เพียง 10.0 เท่า (-0.8SD)
สำหรับปีนี้ปรับเพิ่มกำไรปกติขึ้น 11.5% เป็น 7.1 พันล้านบาท (+85.4% y-y) ส่วนปี 2570-2571 เพิ่มขึ้นเฉลี่ยปีละ 7%เดินหน้าทําสถิติสูงสุด
ทั้งนี้คาดกําไรปกติไตรมาส 3/2569 ที่ 1.8 พันล้านบาท ลดลง 21.6% q-q จากฐานที่สูงผิดปกติในไตรมาสที่ 2 แต่โต 79.3% y-y หากเป็นไปตามคาด กําไรรวม 9 เดือน จะอยู่ที ่ 5.7 พันล้านบาท สูงกว่ากําไรทั้งปี 2566-2568ไปแล้ว แนวโน้มกําไรไตรมาสที่ 4 อาจชะลอ q-q เล็กน้อย จากต้นทุนที่ยังยืนอยู่ระดับสูงและปริมาณขายเริ่มเบาบางเพราะเป็นช่วงเทศกาล (ลูกค้าเร่งสต็อกไปในไตรมาส 3 แล้ว)
แนวโน้มผลการดําเนินงานยังแข็งแกร่งได้รับแรงหนุนจากการบริโภคในภูมิภาคอาเซียนที่ยังต่อเนื่อง โดยเฉพาะสินค้าอาหารและเครื่องดื่ม รวมถึงการเร่งสต็อกสินค้าของลูกค้า เพื่อรองรับช่วงเทศกาลในไตรมาสที่ 4 ต้นทุนที่สูงกดดันอัตรากําไรขั้นต้นแม้รายได้จะเติบโตเล็กน้อย คาดว่าบริษัทจะสามารถปรับขึ้นราคาขายได้อีกเล็กน้อยในไตรมาสที่ 3 ส่งผลให้รายได้เพิ่มขึ้น 2.0% q-q และ 8.8% y-y เป็น 33.1 พันล้านบาท อย่างไรก็ตาม คาดอัตรากําไรขั้นต้นลดลงเป็น 21.7% จาก 23.7% ในไตรมาสที่ 2 เนื่องจากราคาน้ำมันดิบ ถ่านหิน และต้นทุนเยื่อกระดาษที่ยังอยู่ในระดับสูง กดดันมากกว่าผลบวกจากการปรับขึ้นราคาขาย
“กำไรของ SCGP สูงสุดเป็นประวัติการณ์ จากการบริโภคทั่วโลกที่ทยอยดีขึ้น โดยเฉพาะตลาดอินโดนีเซียหลังจากทํากําไรได้แล้วในไตรมาส 2 ที่ผ่านมา เชื่อโมเมนตัมดีต่อเนื่อง ปัจจุบันราคาขายในอินโดนีเซียยังต่ำกว่าราคาตลาดในภูมิภาค จึงมีโอกาสขยับขึ้นได้อีก บวกกับการ
บริหารต้นทุนและการคุมค่าใช้จ่ายที่มีประสิทธิภาพ”
ทางด้านบล.เอเซียพลัสคาด SCGP ไตรมาสที่ 3/2569 มีกําไรสุทธิ 1,962 ล้านบาท (+106%YoY) จากการฟื้นตัวของหลายธุรกิจ โดยเฉพาะบริษัทลูกในอินโดนีเซีย (Fajar)ที่กลับมาสร้างกําไรได้ต่อเนื่อง แต่กำไรลดลงจากไตรมาสที่ 2 ประมาณ 15% เพราะต้นทุนสูงขึ้น ทั้งวัตถุดิบ พลังงาน และค่าขนส่ง โดยเฉพาะต้นทุนเศษกระดาษนําเข้าและโลจิสติกส์ที่ได้รับผลกระทบจากความตึงเครียดในตะวันออกกลาง ขณะที่การปรับขึ้นราคาขายทําได้ช้ากว่าในไตรมาส 2 เนื่องจากลูกค้ามีการบริหารสต็อกที่ดีขึ้น ส่งผลให้อัตรากําไรอ่อนตัวลงเล็กน้อย แม้บริษัทจะทยอยปรับขึ้นราคากระดาษบรรจุภัณฑ์ได้ในหลายตลาด โดยเฉพาะอินโดนีเซียก็ตาม
ฝ่ายวิเคราะห์ บริษัทหลักทรัพย์ ซีจีเอส อินเตอร์เนชั่นแนล (ประเทศไทย) หรือ CGSI เชื่อว่าความต้องการกระดาษบรรจุภัณฑ์ในประเทศยังคงแข็งแกร่งในไตรมาส 3 นำโดยการเติมสต็อกก่อนที่ปริมาณการใช้จะเพิ่มขึ้นในช่วงปลายปี ถึงแม้ตลาดจะกังวลว่าห่วงโซ่อุปทานอาจได้รับผลกระทบจากน้ำท่วม แต่การดำเนินงานของ SCGPไม่ได้รับผลกระทบมากนัก ซึ่งบริษัทกล่าวว่าส่วนหนึ่งเป็นผลมาจากการเปลี่ยนเส้นทางการขนส่งสินค้าเพื่อหลีกเลี่ยงพื้นที่ที่ได้รับผลกระทบ ขณะเดียวกัน ปริมาณการใช้กระดาษบรรจุภัณฑ์ในเวียดนามและอินโดนีเซียยังคงเติบโตต่อเนื่องโดยมีปัจจัยหนุนจากการเติบโตทางเศรษฐกิจของทั้งสองประเทศ
SCGP ให้ข้อมูลว่ากระดาษลูกฟูกเก่า (OCC) ที่นำเข้ามาจากสหรัฐฯ และสหภาพยุโรปมีราคาสูงขึ้น 9% qoq เป็น 181 เหรียญสหรัฐฯ/ตันในไตรมาส 3/69และต้นทุนค่าขนส่งที่ยังอยู่ในระดับสูง ทำให้บริษัทพยายามจัดหาวัตถุดิบจากในประเทศมากขึ้น ขณะที่ราคา OCC ในประเทศปรับตัวขึ้นถึง 47% qoq ในไตรมาส 2 คาดว่าต้นทุนวัตถุดิบที่สูงขึ้นน่าจะสะท้อนในผลประกอบการไตรมาส 3 และอาจกดดันให้อัตรากำไร
EBITDA ของธุรกิจกระดาษบรรจุภัณฑ์ลดลง qoq
นอกจากนี้ ต้นทุนที่ต้องจับตาอีกรายการหนึ่งคือราคาถ่านหินในอินโดนีเซีย ซึ่งปรับเพิ่มขึ้นอีก 6.1% qoq เป็น 86 เหรียญสหรัฐฯ/ตัน ซึ่งมองว่าอาจกดดันอัตรากำไร EBITDA ในไตรมาส 3 เช่นกัน
ฝ่ายวิเคราะห์ CGSI ระบุว่า แม้ว่าอัตรากำไรของธุรกิจกระดาษบรรจุภัณฑ์อาจต้องเผชิญกับแรงกดดัน แต่เชื่อว่าธุรกิจเยื่อเคมีละลายได้ (dissolving pulp) จะยังคงมีปัจจัยหนุนจากราคาที่สูงขึ้นในภูมิภาค(ดัชนีราคาปรับเพิ่มขึ้น 2% qoq เป็น 909 เหรียญสหรัฐฯ/ตัน) ซึ่งขับเคลื่อนโดยอุปสงค์การนำเข้าที่แข็งแกร่งจากจีนเพื่อกักตุนสต็อกก่อนเข้าสู่ช่วงวันหยุดปลายปี ขณะที่ SCGP ให้ข้อมูลว่าผู้ผลิตเส้นใยวิสโคส (viscose) ในประเทศจีนมีอัตราการใช้กำลังการผลิตเฉลี่ยสูงถึง 80–90%ซึ่งสะท้อนถึงอุปสงค์ที่แข็งแกร่งในประเทศ
นอกจากนี้การที่ราคาของเส้นใยโพลีเอสเตอร์ทรงตัวในระดับสูงยังช่วยให้เยื่อเคมีละลายได้เป็นที่ต้องการมากขึ้น เนื่องจากเส้นใยวิสโคสที่ผลิตจากเยื่อเคมีละลายได้เป็นผลิตภัณฑ์ทางเลือกที่สามารถแข่งขันกับโพลีเอสเตอร์ได้ในอุตสาหกรรมสิ่งทอบางประเภท
ฝ่ายวิเคราะห์ฯ เชื่อว่าตลาดรับรู้แนวโน้มที่ EBITDA ของ SCGP จะอ่อนตัวลงครึ่งปีหลัง 2569 แล้วตามฤดูกาลปกติของบริษัท และถึงแม้จะยังมีความเสี่ยงด้านต้นทุน แต่ยังคงแนะนำ “ซื้อ” ที่ราคาเป้าหมายเดิม 36.5 บาท เพราะเชื่อว่าธุรกิจในอินโดนีเซียจะดีขึ้นจากความพยายามในการยกเลิกการผลิตผลิตภัณฑ์ที่ไม่ทำกำไร การบูรณาการการผลิตกล่องกระดาษ และการดำเนินโครงการเพิ่มประสิทธิภาพ
รวมถึงการแก้ปัญหาคอขวด (debottleneck) เพื่อเพิ่มปริมาณการขาย
ขณะที่ SCGP อาจมีการประเมินมูลค่าสูงขึ้นหากปริมาณการขายบรรจุภัณฑ์แข็งแกร่งกว่าคาด ส่วนความเสี่ยงด้านลบ (downside risk) จะมาจากต้นทุน OCC ที่สูงกว่าคาด