
HoonSmart.com>> โบรกเกอร์แย้ง “อัสสเดช” พูดไม่ครบ แท้จริงสรุปง่าย ๆ ให้เข้าใจ “ TRS” ก็คือ ต่างชาติซื้อไทยจ่าย
แหล่งข่าวโบรกเกอร์ เปิดเผยว่า กรณีการชี้แจงของนายอัสสเดช คงสิริ ผู้จัดการตลาดหลักทรัพย์ เกี่ยวกับการรายงาน การซื้อขายของนักลงทุนต่างชาติ ที่ไม่ตรงกับข้อมูลการลงทุนที่แท้จริงของต่างชาติของตลาดหลักทรัพย์ โดยเป็นผลมาจากการทำสินค้าอนุพันธ์ ที่เรียกว่า ” portfolio total return swap” ที่มีบางโบรกเกอร์ให้บริการเฉพาะกับลูกค้าต่างประเทศ กลุ่ม HFT
การแถลงดังกล่าว เหล่าโบรกเกอร์โต้แย้งว่า ให้ข้อมูลไม่ครบ อ้าง TRS เป็นเรื่องสากล และเป็นเงินของต่างชาติมาลงทุน ทั้งที่รู้อยู่แก่ใจTRS ที่ทำ ๆ กันอยู่ ต่างชาติซื้อ ไทยจ่าย แต่ตลาดหลักทรัพย์กลับหมกเม็ด รายงานเป็นรายการลงทุนของต่างชาติ
“TRS จริง”
1. เป็นสินค้าอนุพันธ์ แบบ OTC ( over the counter ) คือโบรกเกอร์และลูกค้าตกลงแลกเปลี่ยนผลประโยชน์ผ่านการทำสัญญา ไม่ได้ทำการซื้อขายในตลาดหุ้นแบบ real time โดยลูกค้าอยากให้โบรกเกอร์เข้าไปซื้อหุ้นตัวไหนในระยะเวลาเท่าไหร่ โบรกเกอร์ก็จะคิดต้นทุนในการถือหุ้นให้ เป็นดอกเบี้ย รวมค่าคอมมิชชั่นที่ต้องใช้ในการซื้อขายสินค้าอ้างอิง ครบกำหนดเวลาที่ตกลงกัน ก็ขายหุ้นออก กำไรลูกค้ารับไปขาดทุนลูกค้าเติมจ่ายเข้ามา
2. โบรกเกอร์ที่ทำ TRS แจ้งกับ ก.ล.ต ว่าฝ่ายค้าหลักทรัพย์และสัญญาซื้อขายล่วงหน้าของตนเอง จะเป็นผู้ประเมินและกำหนด ราคาเสนอซื้อ/หรือราคาเสนอขาย โดยอ้างอิงจากปัจจัยต่างๆ ที่เกี่ยวข้อง เพื่อให้ได้อัตราผลตอบแทนที่เหมาะสม
3. ดังนั้นหากมีลูกค้าประสงค์จะให้โบรกเกอร์ทำ TRS ในหุ้นใด ฝ่ายค้าหลักทรัพย์ของโบรกเกอร์ต้องมีการประเมินความเสี่ยง กำหนดราคาเสนอซื้อเสนอขาย และอื่นๆ ก่อนจะเข้าไปทำการซื้อขายหุ้นที่เป็นสินค้าอ้างอิงในพอร์ตลงทุนของบริษัทมาเก็บไว้ตามที่ลูกค้าต้องการ จนครบกำหนดระยะเวลาตามสัญญา
“TRS ลวง”
1. โบรกเกอร์เปิดพอร์ตเพื่อการลงทุนของบริษัท เพื่อใช้ป้องกันความเสี่ยง (hedging) แยกไปเป็นพอร์ตๆ ตามลูกค้าแต่ละราย (ให้บริการเฉพาะลูกค้าต่างชาติกลุ่ม HFT)
2. โบรกเกอร์ยื่นขอตลาดหลักทรัพย์ขอเชื่อมท่อตรงกับระบบการซื้อขายของลูกค้า HFT ตรงเข้าซื้อขายในตลาดที่เรียกว่า “ DMA” ไม่ผ่านระบบการซื้อขายปรกติของโบรกเกอร์ให้ลูกค้าต่างชาติ HFT ใช้เพื่อทำการซื้อขายด้วยความเร็วระดับต่ำกว่าระดับวินาที
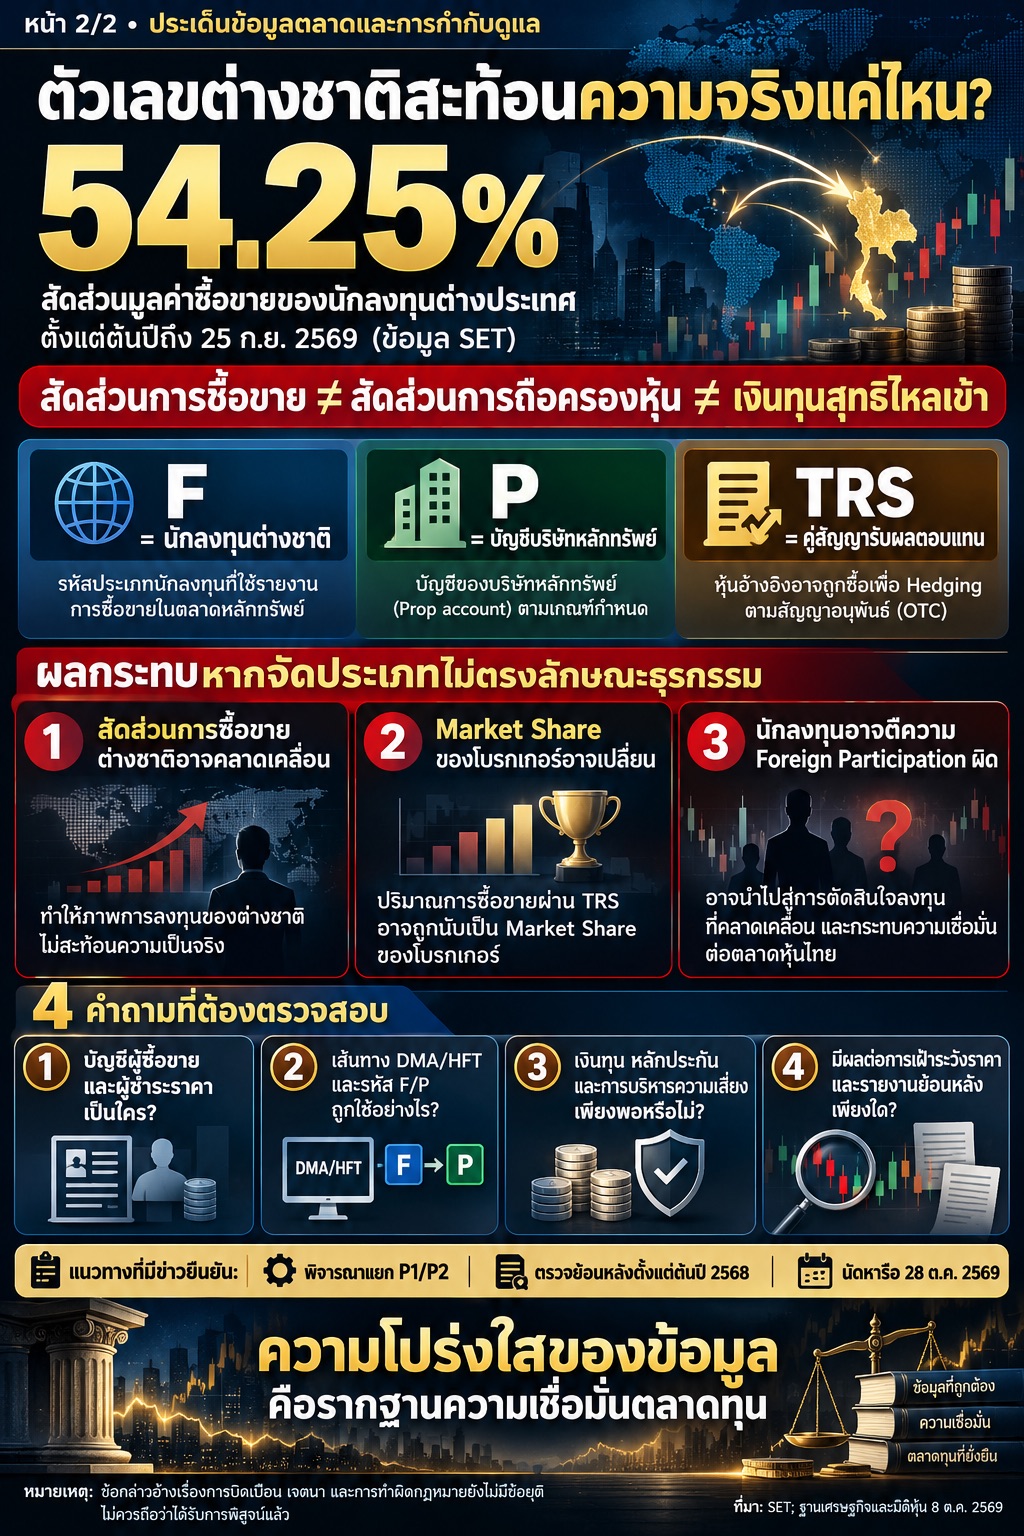
3. ผู้บริหารของตลาดหลักทรัพย์บางคนมีความหวังดีกับโบรกเกอร์ รู้ว่าพอร์ตการลงทุนของบริษัทเหล่านี้ แท้จริงแล้วมีไว้เพื่อให้บริการแก่ลูกค้าต่างชาติ HFT ดังนั้น ในการส่งคำสั่งเข้าตลาดหลักทรัพย์ จึงอนุญาตให้โบรกเกอร์ใส่เป็นประเภทการลงทุนของนักลงทุนต่างชาติ ( F)โดยไม่สนใจว่าแท้จริงแล้ว ชื่อบัญชีที่ใช้ลงทุนและผู้เป็นเจ้าของบัญชีตามกฎหมายคือโบรกเกอร์ ( prop account) ซึ่งเกณฑ์กำหนดว่าต้องใส่ประเภทของผู้ลงทุนเป็น “P” แต่เพราะถ้าเป็น “P” โบรกเกอร์จะไม่สามารถนับเป็น market share ได้ ซึ่งเป็นภาพลักษณ์สำคัญในการทำธุรกิจ “ว่าตนเองเก่งกว่าคนอื่น”
4. ลูกค้าต่างชาติ HFT ซึ่งปรกติทำการซื้อขายหุ้นแบบหักกลบในวัน ( netset) แต่ถ้าวันไหนอยากถือหุ้นข้ามคืน โบรกเกอร์ก็ยอมให้ซื้อหุ้นค้างไว้ในพอร์ตการลงทุนของโบรกเกอร์ซึ่งแยกไปตามพอร์ตของบริษัทที่เปิดรองรับไว้ให้ลูกค้าแต่ละราย
5. ปัญหาเกิดขึ้นตรงนี้ เพราะในการชำระราคา สำนักหักบัญชีของตลาดหลักทรัพย์ (TCH) กำหนดไว้ว่า ถ้าคำสั่งซื้อขายถูกส่งเข้าระบบซื้อขายของตลาดหลักทรัพย์ ระบุว่านักลงทุนประเภทไหนเป็นคนส่งคำสั่ง นักลงทุนประเภทนั้นต้องเป็นคนชำระราคา
ดังนั้น เมื่อตอนแรกตลาดหลักทรัพย์ยินยอมให้ ลูกค้า HFTที่เทรดในพอร์ตโบรกเกอร์ ใส่เป็นนักลงทุนต่างชาติ เวลาชำระราคานักลงทุนต่างชาติก็ต้องเป็นผู้ชำระราคาด้วยตนเอง ซึ่งก็จะเป็นไปไม่ได้เนื่องจากลูกค้า HFT กลุ่มนี้ไม่ใช่กลุ่มที่มีกำลังซื้อเพียงพอที่จะค้างหุ้นไว้ในพอร์ตได้ในระดับเป็นร้อยเป็นพันล้าน ดังนั้นเพื่อให้โบรกเกอร์สามารถจ่ายค่าซื้อแทนลูกค้าได้ สำนักหักบัญชีจึงยินยอมให้โบรกเกอร์ เปลี่ยนประเภทนักลงทุนที่ส่งคำสั่งซื้อขายตอนแรก ใส่ว่าเป็นต่างชาติ “F” ให้เปลี่ยนกลับมาเป็น “P” คือเป็นการลงทุนของโบรกเกอร์ เพื่อให้โบรกเกอร์จ่ายค่าซื้อแทนลูกค้าได้
6. โบรกเกอร์ได้อะไร..??? อย่างแรกได้ดอกเบี้ย จากลูกค้า HFT ซึ่งคิดประมาณ 2% ได้ค่าคอมมิชชั่น เพราะลูกค้า HFT มีปริมาณการซื้อขายต่อวันอยู่ในระดับสูงมาก ได้หน้าได้ตาจาก market share ที่สูงขึ้น
7. ผลกระทบกับการลงทุนในตลาดหุ้นคืออะไร..? เวลานักลงทุนพิจารณาที่จะลงทุนในตลาดหุ้นไทย ปริมาณการซื้อขายของต่างชาติเป็นหนึ่งในปัจจัยสำคัญที่ใช้พิจารณา เพราะมันสะท้อนให้เห็นว่าในมุมมองของต่างชาติ ตลาดหุ้นไทยน่าสนใจมากน้อยแค่ไหน ยังไม่นับว่าการลงทุนจากต่างชาติมันหมายถึงมีเม็ดเงินจากต่างชาติไหลเข้ามาในระบบเศรษฐกิจของประเทศ แต่ “TRS ลวง” ที่โบรกเกอร์เป็นคนจ่ายเงินค่าซื้อให้กับลูกค้าต่างชาติ HFT ที่ไม่มีกำลังซื้อหุ้นในปริมาณมากด้วยเงินของตัวเอง
ประกอบกับ “ความหวังดี” กับบางโบรกเกอร์แต่อาจจะเป็น“ความหวังร้าย ” กับนักลงทุนทั่วไปและโบรกเกอร์ส่วนใหญ่ ของผู้บริหารตลาดหลักทรัพย์บางคน ทำให้เกิดภาพลวงกับการลงทุนของนักลงทุนต่างชาติ ว่านักลงทุนต่างชาติสนใจลงทุนในประเทศเป็นสัดส่วนสูง เกินกว่า 50% ทำให้ภาพการลงทุนที่แท้จริงถูกบิดเบือน เพราะที่แท้แล้วต่างชาติเทรดไทยจ่าย..!!!!
8. กฎหมายกำหนดว่า การลงทุนของผู้ใดต้องหมายถึงทรัพย์สินที่ใช้ในการลงทุนเป็นของผู้นั้น และโบรกเกอร์ต้องพิจารณาให้วงเงินในการซื้อขายกับลูกค้าตามความสามารถในการชำระราคาที่มีอย่างแท้จริงของลูกค้า โดยพิจารณาแหล่งที่มาของเงินลงทุนต้องมาจากเงินสุจริตและมีที่มาที่ไป
ยกเว้นกรณีเดียวคือการให้ปล่อยกู้แบบมาร์จิ้น ซึ่งลูกค้าต้องวางหลักประกันไม่ต่ำกว่า 50% และมีข้อกำหนดเรื่องอัตราดอกเบี้ย ต้องไม่ต่ำกว่า MLR -1 แต่ “TRS ลวง “ ดอกเบี้ยจะคิดกันเท่าไหร่ก็ได้ หลักประกันจะวางกันเท่าไหร่ก็ได้ เสมือนการปล่อยกู้นอกระบบการตรวจสอบ ซึ่ง ก.ล.ต.ต้องพิจารณาว่าถูกต้องตาม พ.ร.บ หลักทรัพย์หรือไม่
9. นายอัสสเดช ผู้จัดการตลาดหลักทรัพย์ ยืนยันว่าถ้าปรับข้อมูลการซื้อขายแยกประเภทนักลงทุน ให้เป็นไปอย่างถูกต้องตามกฎหมาย จะไม่กระทบกับตัวเลข fund flow ซึ่งก็ถูกต้องที่สุดแล้ว เพราะการลงทุนของต่างชาติในตลาดหุ้นที่มีสัดส่วนสูงมากในปัจจุบัน ตามรายงานของตลาดหลักทรัพย์นั้น แท้จริงแล้วไม่ได้มีการนำเงินจากต่างประเทศมาลงทุน และส่วนใหญ่อาจจะใช้เงินกู้ของโบรกเกอร์แทบทั้งนั้นก็ได้ และถ้าตัวเลข fund flow เป็นบวกน้อยเท่าไหร่ ก็จะยิ่งไม่สัมพันธ์กับขนาดการลงทุนของต่างชาติในตลาดหุ้นไทยที่มีสัดส่วนเกินกว่า 50 % ตอกย้ำความลวงของตัวเลขการลงทุนของต่างชาติที่ตลาดหลักทรัพย์แจ้งกับนักลงทุน
10. ประเด็นทางกฎหมายที่ ก.ล.ต ต้องลงไปสอบสวน “ TRS ลวงนี้” ซึ่งนายอัสสเดช ระบุว่า เป็นธุรกรรมแบบ “ Back To Back” ซึ่งหมายถึงการไม่ต้องเปิดหน้าของผู้ทำธุรกรรมนั้น เป็นไปเพื่อปกปิดตัวตนของผู้ทำการซื้อขายที่แท้จริงหรือไม่ อย่างไร ยังไม่นับรวม ว่ามีหุ้นกี่ตัวแล้วที่อาจถูกบิดเบือนราคาไป เพราะ “TRS ลวง” และนักลงทุนไทย ได้รับผลกระทบเสียหายไปแล้วมากน้อยแค่ไหน คำตอบอยู่ในสายลม ไม่มีใครประเมินได้
11. นายอัสสเดช แจ้งว่าจะมีการปรับตัวเลขสัดส่วนของนักลงทุนย้อนหลังไป 2 ปี จำนวนปีดังกล่าว หมายถึงนักลงทุนได้รับข้อมูลที่ไม่ตรงกับข้อเท็จจริง มาไม่น้อยกว่า 2 ปี และเชื่อกันว่า แท้จริงแล้วสัดส่วนการลงทุนของนักลงทุนต่างชาติ อาจอยู่แค่ระดับ 30 % ไม่ใช่เกินกว่าครึ่งหนึ่ง
12. ผู้บริหารตลาดที่อ้างความ “หวังดี” (กับใครไม่รู้) ในการดัดแปลงข้อมูลระดับชาติ ทั้งที่เป็นข้อมูลที่ทุกภาคส่วนในระบบเศรษฐกิจของประเทศใช้ เพื่อคาดการณ์ภาวะเศรษฐกิจ และส่งผลต่อการตัดสินใจของการลงทุนในประเทศ ควรถูกพิจารณาลงโทษสถานหนักในการกระทำนี้หรือไม่ ยังไม่นับรวมอาจเป็นความผิดอาญา ในกรณีการนำเข้าข้อมูลอันเป็นเท็จเข้าสู่ระบบคอมพิวเตอร์หรือไม่ นายอัสสเดช ต้องไม่ปล่อยผ่าน
13. ก.ล.ต และตลาดหลักทรัพย์ต้องอย่าตกอยู่ในหลุมดำของความเชื่อ ว่าถ้า เปลี่ยนแปลงรายงานการลงทุนของนักลงทุนแยกประเภท ให้เป็นไปตาม ข้อมูลจริง แล้วจะทำให้สัดส่วนการลงทุนของนักลงทุนต่างประเทศลดลงอย่างมีนัยยะสำคัญนั้น จะส่งผลต่อการลงทุนในตลาดหุ้นเชิงลบ แต่พึงระลึกว่า ข้อมูลการลงทุนที่ถูกต้องเท่านั้นจึงจะทำให้ตลาดหุ้นไทยได้รับความเชื่อถือ เชื่อมั่นจากนักลงทุนและสามารถเติบโตอย่างยั่งยืนบนพื้นฐานของความจริงและความถูกต้อง เพราะชัดเจนแล้วว่าหลายกรณีที่การรายงานข้อมูลที่ไม่ตรงกับความจริง สุดท้ายจบลงที่ความหายนะอย่างใหญ่หลวง ไม่ว่าการรายงานกำไรปลอมๆของบริษัทจดทะเบียนหรือข้อมูลลวงอื่นๆ ที่สุดท้ายจบลงด้วยความหายนะของนักลงทุนทุกครั้งไป