
อีกประมาณสามเดือนข้างหน้า วันที่ 3 พฤศจิกายน สหรัฐฯ จะมีเลือกตั้งกลางเทอม และตามธรรมเนียม พาดหัวข่าวการเงินจะเริ่มเปลี่ยนโทน จากที่เคยคุยกันเรื่องงบไตรมาส ก็จะกลายเป็นเรื่องใครจะได้สภา ใครจะเสียเก้าอี้ และสิ่งที่ นักลงทุนควรเตรียมใจไม่ใช่ผลการเลือกตั้ง แต่เป็นความผันผวนและความไม่แน่นอนเชิงนโยบาย
ถ้าเปิดดูตัวเลขจาก J.P. Morgan Asset Management จะเห็นภาพที่ดูน่ากลัวพอสมควร ปีที่มีเลือกตั้งกลางเทอม S&P 500 ให้ผลตอบแทนเฉลี่ย 9.2% ขณะที่ปีปกติให้ 13.3% ส่วนความผันผวนก็สูงกว่า อยู่ที่ 16.8% เทียบกับ 14.0%
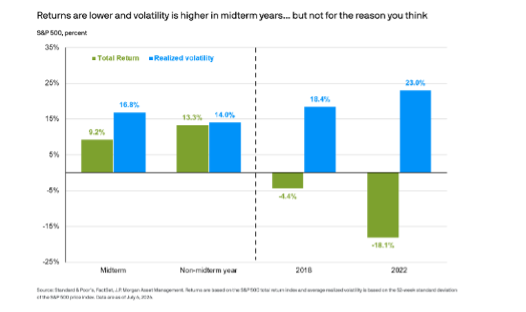
เห็นแบบนี้หลายคนคงสรุปทันทีว่าเลือกตั้งกลางเทอมเป็นตัวถ่วง แต่ที่น่าสนใจคือกราฟชุดนี้เขียนหัวข้อกำกับไว้เองเลยว่า “แต่ไม่ใช่ด้วยเหตุผลที่คุณคิด” พอลงไปดูรายปี ความจริงก็โผล่ออกมา ตัวเลขเฉลี่ยที่ดูแย่นั้นถูกลากลงมาจากสองปีเป็นหลัก คือ 2018 ที่ติดลบ 4.4% และ 2022 ที่ติดลบไปถึง 18.1% สองปีนี้ความผันผวนก็สูงลิ่วที่ 18.4% และ 23.0% ตามลำดับ
คำถามคือ สองปีนั้นหุ้นตกเพราะเลือกตั้งจริงหรือ
ปี 2018 Fed ขึ้นดอกเบี้ยสี่ครั้งรวด บวกกับสงครามการค้ากับจีนที่ปะทุเต็มรูปแบบ ส่วนปี 2022 เงินเฟ้อทะลุ 9% Fed ขึ้นดอกเบี้ยแรงที่สุดในรอบสี่สิบปี แถมมีสงครามยูเครนซ้อนเข้ามาอีก ทั้งสองปีตัวแปรหลักคือดอกเบี้ยกับเงินเฟ้อ การเลือกตั้งแค่บังเอิญเกิดขึ้นในปีเดียวกันเท่านั้นเอง ถ้าจะโทษคูหาเลือกตั้งก็คงต้องบอกว่าโทษผิดที่
รูปแบบที่เกิดซ้ำจริงๆ
สิ่งที่มีความหมายมากกว่าตัวเลขรายปี คือจังหวะเวลาภายในปีนั้น
Goldman Sachs พบว่าตั้งแต่ปี 1974 เป็นต้นมา ช่วงตั้งแต่ต้นเดือนสิงหาคมจนถึงวันเลือกตั้ง S&P 500 ให้ผลตอบแทนเฉลี่ย คือแทบไม่ได้อะไรเลย นิ่งสนิท แต่พอผ่านวันเลือกตั้งไปสามเดือน ผลตอบแทนเฉลี่ย กระโดดเป็นบวก 6%
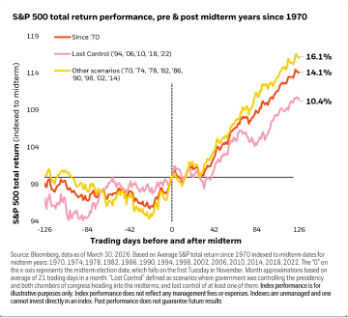
ข้อมูลฝั่ง Bloomberg ยืนยันภาพเดียวกัน โดยวัดย้อนไปตั้งแต่ปี 1970 ใช้ช่วง 126 วันทำการก่อนและหลังวันเลือกตั้ง ค่าเฉลี่ยทุกกรณีที่เกิดขึ้นอยู่ที่บวก 14.1% ในหกเดือนหลังเลือกตั้ง ที่น่าสนใจกว่านั้นคือเขาแยกกรณีออกมาให้ดูด้วย ปีที่พรรครัฐบาลคุมทั้งทำเนียบขาวและสองสภา แล้วเสียการควบคุมอย่างน้อยหนึ่งสภา ซึ่งได้แก่ปี 1994, 2006, 2010, 2018 และ 2022 ผลตอบแทนหลังเลือกตั้งอยู่ที่บวก 10.4% ส่วนกรณีอื่นๆ ทั้งหมดอยู่ที่บวก 16.1%
จุดสำคัญคือทุกกรณีเป็นบวกหมด แม้แต่ปีที่พรรครัฐบาลแพ้ยับ ตลาดก็ยังให้ผลตอบแทนสองหลัก แค่น้อยกว่าเท่านั้น เหตุผลเบื้องหลังก็ไม่ได้ซับซ้อนอะไร Goldman Sachs อธิบายว่ากองทุนรวมและนักลงทุนต่างชาติมักลดน้ำหนักหุ้นสหรัฐฯ ช่วงปลายฤดูร้อนก่อนเลือกตั้ง แล้วค่อยทยอยกลับเข้ามาหลังผลออก เป็นเรื่องการไหลของเงินตามความไม่แน่นอน ไม่เกี่ยวกับว่าใครชนะ
แล้วปี 2026 ต่างจากปีอื่นตรงไหน
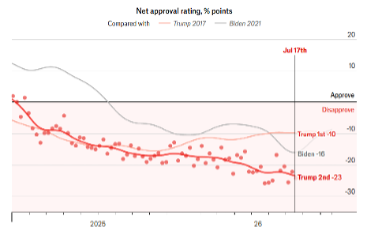
อย่างแรกคือคะแนนนิยมของผู้นำ ข้อมูล The Economist ณ วันที่ 19 กรกฎาคม แสดงว่า net approval ของทรัมป์ในเทอมสองอยู่ที่ติดลบ 23 จุด ถ้าเทียบ ณ จุดเวลาเดียวกัน ทรัมป์เทอมแรกอยู่ที่ลบ 10 ไบเดนอยู่ที่ลบ 16 เส้นกราฟไหลลงต่อเนื่องตั้งแต่ต้นเทอมแทบไม่มีจังหวะฟื้น ซึ่งในเชิงสถิติ คะแนนนิยมประธานาธิบดีคือตัวทำนายผลเลือกตั้งกลางเทอมที่แม่นที่สุดตัวหนึ่ง
อย่างที่สอง ตลาดรู้เรื่องนี้แล้ว prediction markets ให้โอกาสราว 85% ที่เดโมแครตจะยึดสภาผู้แทนราษฎรคืน ส่วนวุฒิสภายังก้ำกึ่ง แปลว่าฉากทัศน์ที่ Bloomberg เรียกว่า Lost Control คือสิ่งที่ตลาดคาดไว้อยู่แล้ว และฉากทัศน์นั้นในอดีตให้ผลตอบแทนราว 10% ไม่ใช่หายนะ
Goldman ยังชี้ต่อว่าเมื่อผลออกมาตามคาด โอกาสเกิดเซอร์ไพรส์เชิงกฎหมายก็ต่ำ เพราะสภาแบ่งขั้วแปลว่าออกกฎหมายใหญ่ไม่ได้ ซึ่งในสายตาตลาดหุ้นมักถูกมองว่าเป็นสถานะที่คาดเดาได้ ไม่ใช่ความเสี่ยง
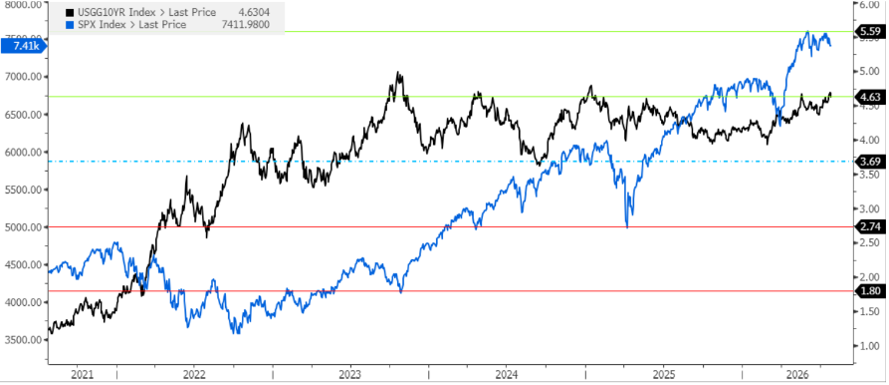
อย่างที่สาม และผมคิดว่าสำคัญที่สุด ความเสี่ยงตัวจริงไม่ได้อยู่ในคูหา แต่อยู่ในตลาดพันธบัตร ซึ่งในอดีตหุ้นมักให้ผลตอบแทนที่ไม้ดี เมื่อ yield พันธบัตรอายุ 10 ปีขยับขึ้นเกิน +1SD ตามภาพ ซึ่งหมายความว่าปัจจัยกดดันจริงๆ ไม่ได้อยู่ที่การเลือกตั้งแต่อยู่ที่ Cost Of Fund ในช่วงนี้มากกว่า
สังเกตไหมว่านี่คือธีมเดียวกับ 2018 และ 2022 อีกครั้ง
เรื่องที่ควรตามจริงๆ
เงินเฟ้อยังเป็นประเด็นอันดับหนึ่งของผู้มีสิทธิเลือกตั้งรอบนี้ โพลชี้ว่าเรื่องราคาสินค้ามาก่อนประเด็นอื่นทั้งหมด เราจึงมองว่า นโยบายที่จะถูกผลักดันหลังเลือกตั้งจึงน่าจะวนเวียนอยู่รอบเรื่องค่าครองชีพเป็นหลัก อีกเรื่องที่ตลาดจับตาคือกฎระเบียบด้าน AI ซึ่งเรามองว่าก็จะได้แรงหนุนจากทั้งสองพรรค พูดง่ายๆ คือไม่ว่าใครชนะ ทิศทางก็อาจไม่ต่างกันมากนัก
สิ่งที่เราอยากฝากไว้
ประเด็นที่เราอยากเน้นที่สุดในบทความนี้ไม่ใช่การทายผลเลือกตั้ง แต่คือเรื่องวินัย
ความผันผวนที่สูงขึ้นไม่ได้แปลว่าปัจจัยพื้นฐานเปลี่ยน ผลการเลือกตั้งกลางเทอมไม่ได้ทำให้บริษัทจดทะเบียนขายของได้น้อยลง ไม่ได้ทำให้มาร์จิ้นหดตัว และไม่ได้เปลี่ยนความสามารถในการทำกำไรระยะยาว สิ่งที่เปลี่ยนคือราคาที่คนยินดีจ่ายในระยะสั้น ซึ่งขึ้นอยู่กับอารมณ์ตลาดและการปรับพอร์ตชั่วคราวของเม็ดเงินลงทุน มากกว่าตัวเลขในงบการเงินของบริษัทจดทะเบียน
เพราะฉะนั้น สิ่งที่ควรทำในช่วงสามเดือนข้างหน้าคือกลับไปทำตามแผนเดิมให้สม่ำเสมอ ใครทยอยลงทุนอยู่ก็ทยอยต่อไป อย่าปล่อยให้พาดหัวข่าวการเมืองมาเปลี่ยนแผนที่ตั้งอยู่บนเป้าหมายและระยะเวลาลงทุนของตัวเอง สถิติทั้งหมดข้างต้นชี้ไปทางเดียวกันว่า คนที่อยู่ในตลาดผ่านช่วงเวลาที่ผันผวนในช่วงการเลือกตั้ง คือคนที่ได้รับผลตอบแทนที่ดีในช่วงหลังเลือกตั้ง
ขณะเดียวกันก็ควรกระจายการลงทุนไปในหลายสินทรัพย์ อย่าฝากทุกอย่างไว้กับหุ้นสหรัฐฯ อย่างเดียว การมีทั้งตราสารหนี้ทั่วโลก ตราสารหนี้ไทยที่จะไม่ได้รับผลกระทบจากค่าเงิน ทองคำ สินทรัพย์ทางเลือก และหุ้นในภูมิภาคอื่น ช่วยให้พอร์ตโดยรวมอาจผันผวนได้น้อยลง ยิ่งเมื่อความเสี่ยงหลักคือ bond yield ซึ่งจะกระทบสินทรัพย์แต่ละประเภทไม่เท่ากัน การกระจายการลงทุนก็ยิ่งมีความจำเป็นมากขึ้น
สุดท้ายคือควรมีเงินสดสำรองไว้บางส่วน ไม่ใช่เพื่อหนีออกจากตลาด แต่เพื่อให้มีกระสุนในวันที่ตลาดย่อ ความผันผวนเป็นดาบสองคมเสมอ สำหรับคนที่ไม่มีสภาพคล่องมันคือความเสี่ยง แต่สำหรับคนที่เตรียมเงินสดไว้ มันคือโอกาสได้ของดีในราคาที่ถูกลง ความต่างระหว่างสองกลุ่มนี้ไม่ได้อยู่ที่ใครทายตลาดเก่งกว่า แต่อยู่ที่ใครเตรียมตัวมาดีกว่า
ตลาดจะแกว่งแน่นอนในช่วงหลายเดือนข้างหน้า นั่นเป็นเรื่องที่คาดหมายได้ แต่คนที่มีแผน มีการกระจายความเสี่ยง และมีเงินสดในมือ จะมองความผันผวนนี้ด้วยสายตาที่ต่างออกไป
บทความนี้เป็นการวิเคราะห์ข้อมูล ไม่ใช่คำแนะนำการลงทุน และสถิติในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต
ข้อมูลประกอบ: Investing.com/Yahoo Finance (26 ก.ค. 2026) อ้างอิงบทวิเคราะห์ Goldman Sachs, J.P. Morgan Asset Management (6 ก.ค. 2026), Bloomberg (30 มี.ค. 2026), The Economist Approval Tracker (19 ก.ค. 2026)
ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทนและความเสี่ยงก่อนตัดสินใจลงทุน