
HoonSmart.com>>FETCO เผยดัชนีความเชื่อมั่นหุ้นไทยในอีก 3 เดือนข้างหน้ายังอยู่ในเกณฑ์ร้อนแรง ต่างชาติยังคงมองบวก ยืนหนึ่งในอาเซียน -หนึ่งในเป้าหมายหลักกองทุนระดับโลก-คาดไตรมาส 4 มีโอกาสเห็นดัชนี 1,650-1,700 ล้านบาท จับตาฟันด์โฟลว์ระลอกใหม่ สนใจราคาหุ้นไทยยังต่ำ ปันผลดี กำไรบจ.ยังสูง 15-20% ส่วนน้ำท่วมเอาอยู่ไม่กระทบบจ.
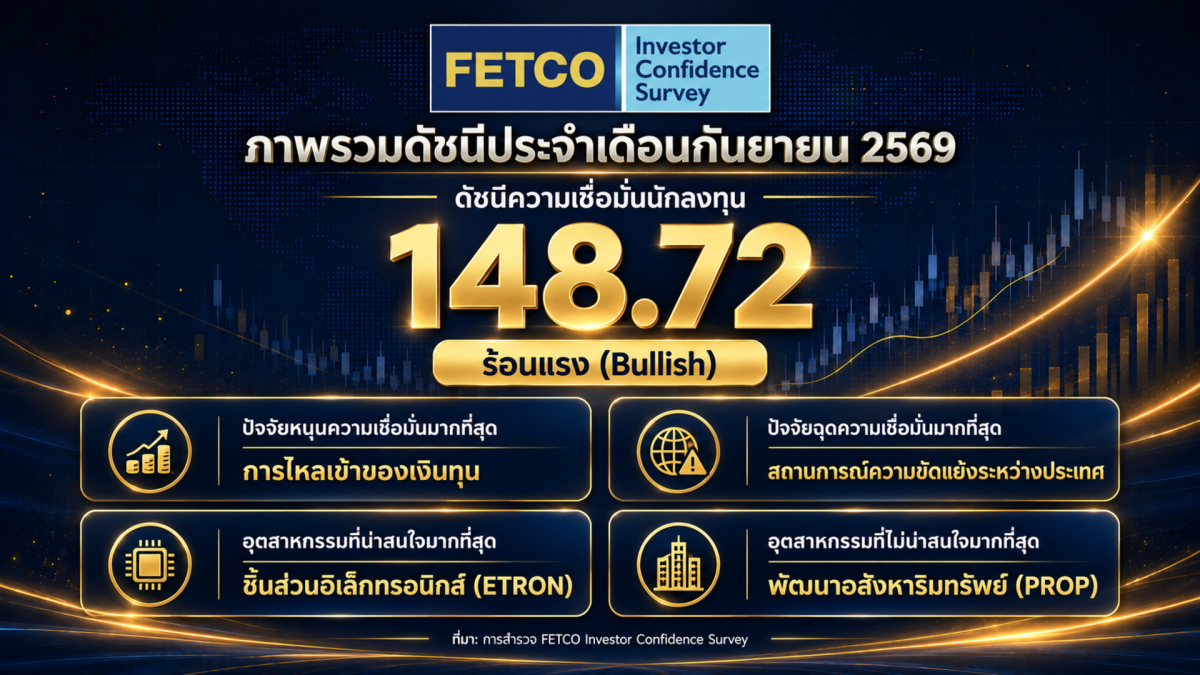 นายไพบูลย์ นลินทรางกูร ประธานกรรมการสภาธุรกิจตลาดทุนไทย (FETCO) เปิดเผย ผลสำรวจดัชนีความเชื่อมั่นนักลงทุน (FETCO Investor Confidence Index :ICI) ในอีก 3 เดือนข้างหน้าอยู่ในเกณฑ์”ร้อนแรง” ต่อเนื่องเป็นเดือนที่ 5 อยู่ที่ระดับ 148.72 แม้ว่าอัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) ที่ปรับตัวขึ้นจะกดดันบรรยากาศการลงทุนลงบ้าง ทั้งนี้ ปัจจัยขับเคลื่อนหลักมาจากความเชื่อมั่นเรื่องเงินทุนไหลเข้าและมาตรการกระตุ้นเศรษฐกิจของรัฐบาล ขณะที่ความขัดแย้งระหว่างประเทศยังคงเป็นปัจจัยฉุดรั้งสำคัญ
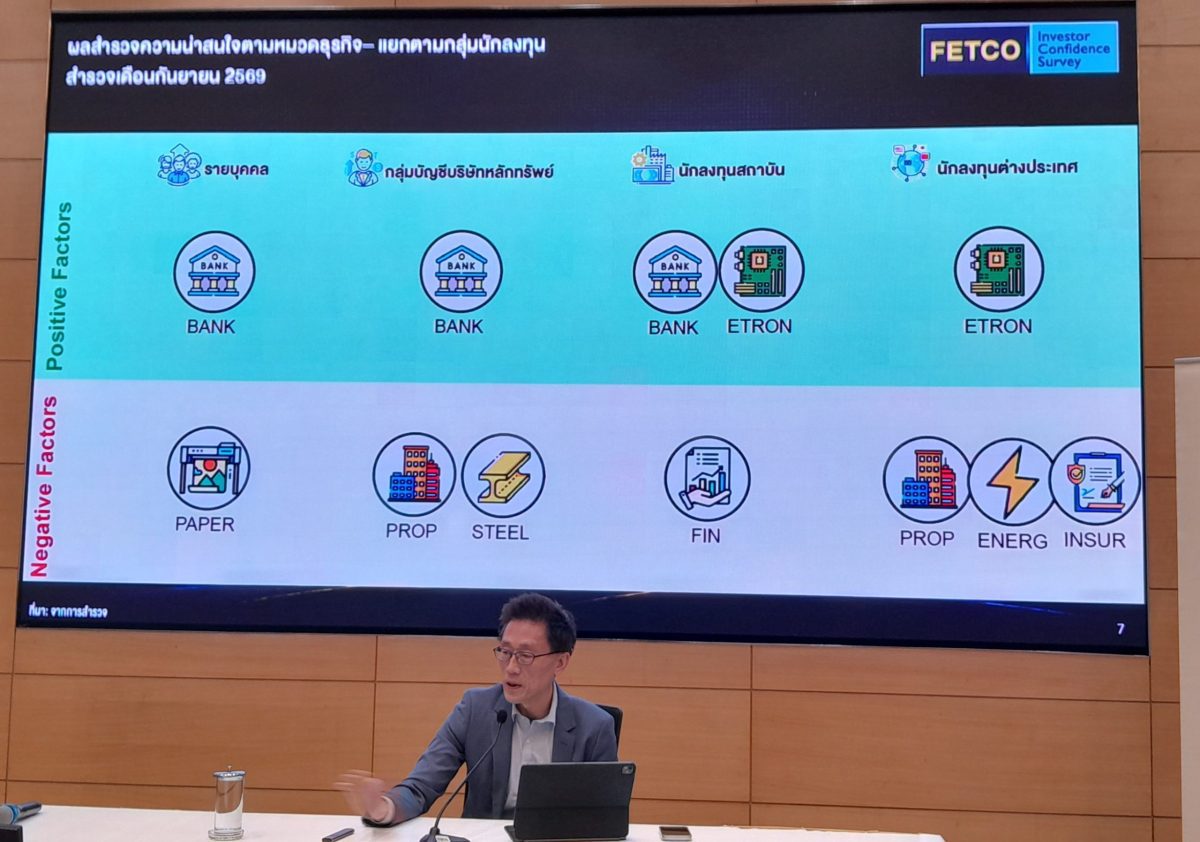
ในกลุ่มหมวดธุรกิจ กลุ่มอิเล็กทรอนิกส์ได้รับความสนใจสูงสุดจากแรงหนุนของกระแสปัญญาประดิษฐ์ (AI) ในระดับโลก ส่วนกลุ่มอสังหาริมทรัพย์ ยังคงได้รับความสนใจน้อยที่สุดเนื่องจากต้องใช้ระยะเวลาในการฟื้นตัว
เมื่อพิจารณารายกลุ่มนักลงทุน กลุ่มนักลงทุนต่างประเทศมีความเชื่อมั่นสูงสุดและมองภาพรวมเศรษฐกิจไทยในระยะยาวอย่างเป็นเชิงบวก โดยมองว่าการปรับฐานของดัชนีและแรงขายทำกำไรในช่วงนี้ช่วยเพิ่มความน่าสนใจเนื่องจากราคาหุ้นปรับตัวลงอยู่ในระดับที่ถูกลง ส่วนนักลงทุนสถาบันในประเทศและความเชื่อมั่นของบัญชีบริษัทหลักทรัพย์ (Prop Trade) ยังอยู่ในเกณฑ์ดี แม้ระดับความเชื่อมั่นของนักลงทุนสถาบันจะย่อตัวลงมาอยู่ที่เกือบ 112 จุด ในขณะที่นักลงทุนรายย่อยมีความเชื่อมั่นต่ำที่สุดในกลุ่มที่ระดับ 122 จุด เนื่องจากได้รับผลกระทบจากปัจจัยกดดันระยะสั้น เช่น ข่าวสารทั่วไปและปัญหาน้ำท่วม
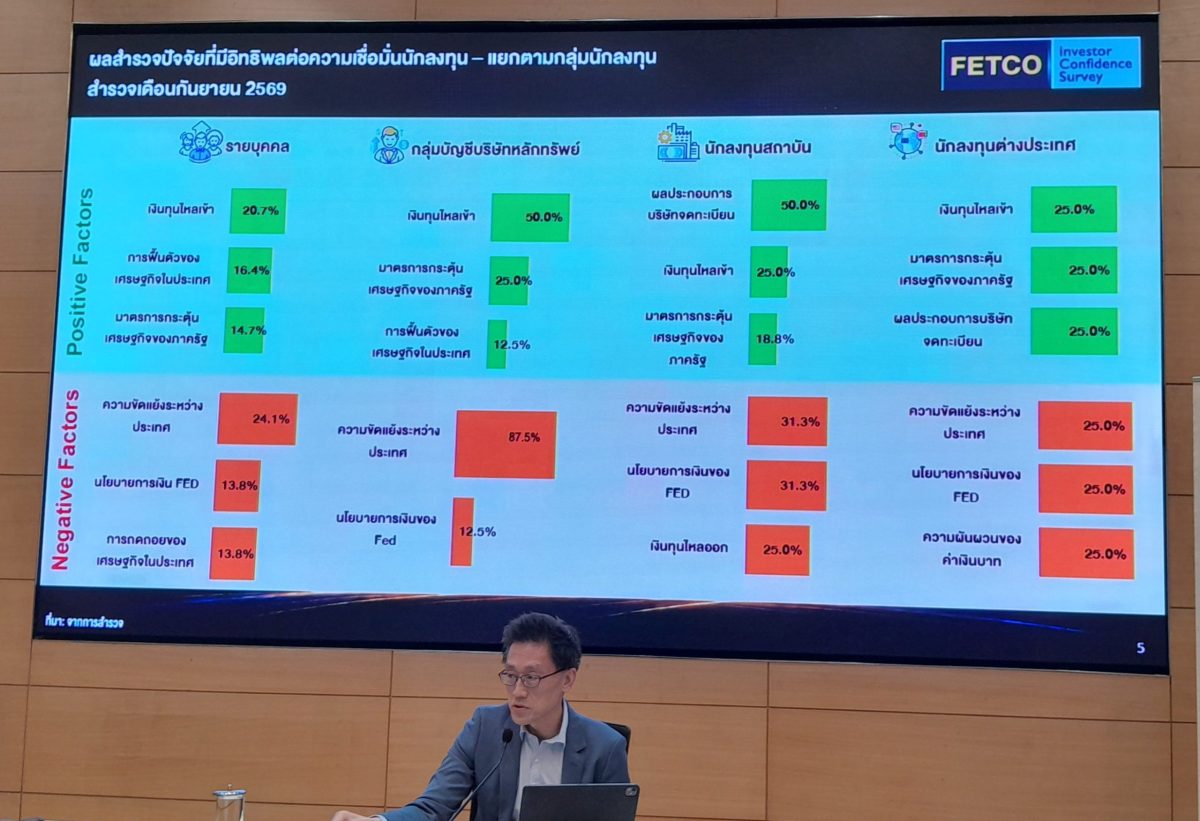 สำหรับปัจจัยบวก นักลงทุนต่างประเทศให้น้ำหนักอย่างเท่าเทียมกันทั้งในเรื่องเงินทุนไหลเข้า มาตรการกระตุ้นเศรษฐกิจ และการเติบโตของผลประกอบการบริษัทจดทะเบียน ซึ่งสะท้อนความเชื่อมั่นต่อปัจจัยพื้นฐาน
ขณะที่นักลงทุนสถาบันเน้นการฟื้นตัวของกำไร บจ. เป็นหลัก และกลุ่มนักลงทุนทั่วไปให้น้ำหนักกับกระแสเงินทุน (Fund Flow)
ในฝั่งปัจจัยลบ ทุกกลุ่มมองตรงกันเรื่องสถานการณ์ความขัดแย้งระหว่างประเทศ รวมถึงความกังวลต่อทิศทางดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) ซึ่งความกังวลเริ่มผ่อนคลายลงเนื่องจากตลาดรับรู้ทิศทางการปรับขึ้นดอกเบี้ยล่วงหน้าแล้ว
นอกจากนี้ กลุ่มธนาคารพาณิชย์และอิเล็กทรอนิกส์เป็น 2 หมวดธุรกิจหลักที่นักลงทุนรายใหญ่ให้ความสนใจเป็นพิเศษ โดยกลุ่มอิเล็กทรอนิกส์ได้อานิสงส์จากการเติบโตของเทคโนโลยี AI ทั่วโลก ส่วนกลุ่มธนาคารพาณิชย์ได้รับปัจจัยหนุนจากวงจรการลงทุนรอบใหม่ของประเทศตามนโยบายรัฐบาล ซึ่งจะช่วยผลักดันความต้องการสินเชื่อให้กลับมาเติบโตอีกครั้ง
 SET Index ในเดือนกันยายนที่ผ่านมาปรับตัวลง ซึ่งสอดคล้องกับทิศทางของตลาดส่วนใหญ่ทั่วโลกที่ต่างปรับตัวลดลงเกือบทั้งหมด โดยมีเพียงบางตลาดที่ปรับตัวขึ้นได้ เช่น ตลาดหุ้นญี่ปุ่นที่ปรับขึ้นเล็กน้อย และตลาดหุ้นไต้หวันซึ่งปรับตัวขึ้นค่อนข้างมากแต่ยังอยู่ในระดับไม่กี่เปอร์เซ็นต์
ทั้งนี้ การปรับตัวลงของตลาดส่วนใหญ่ในช่วงเดือนกันยายนมีสาเหตุหลักมาจากอัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) ที่ปรับตัวขึ้นและกระชากขึ้นค่อนข้างแรง ส่งผลให้นักลงทุนโดยเฉพาะกลุ่มที่เน้นการลงทุนระยะสั้นเกิดความกังวล โดยตลาดที่เริ่มมีกำไรจะโดนขายทำกำไรออกมาก่อน ส่วนตลาดที่มีความน่าเป็นห่วงในเรื่องภาระหนี้สูงก็ถูกขายออกมาเช่นเดียวกัน
ตลาดหุ้นไทยก็เป็นหนึ่งในตลาดที่ถูกขายออกมา โดยปัจจัยภายในประเทศช่วงท้ายเดือนมีเรื่องของสถานการณ์น้ำท่วมเข้ามาเสริม แต่ปัจจัยหลักยังคงเป็นเรื่องของ Bond Yield
อย่างไรก็ตาม ตลาดหุ้นไทยสิ้นเดือนกันยายน 2569 ปรับตัวลงราว 2.27% เท่านั้น ปิดที่ 1,559.01 จุด มูลค่าการซื้อขายเฉลี่ยต่อวัน 70,151 ล้านบาท สะท้อนว่าแม้จะเริ่มเห็นกระแสเงินทุนไหลออกและมีแรงขายจากนักลงทุน แต่ตลาดหุ้นไทยยังมีแรงซัพพอร์ตที่ดีพอสมควร และไม่ได้เกิดจากหุ้น DELTA เพียงตัวเดียวในการประคองตลาด เนื่องจากในปัจจุบันเริ่มมีการกระจายเงินลงทุนในหุ้นตัวอื่นๆค่อนข้างมากแล้ว
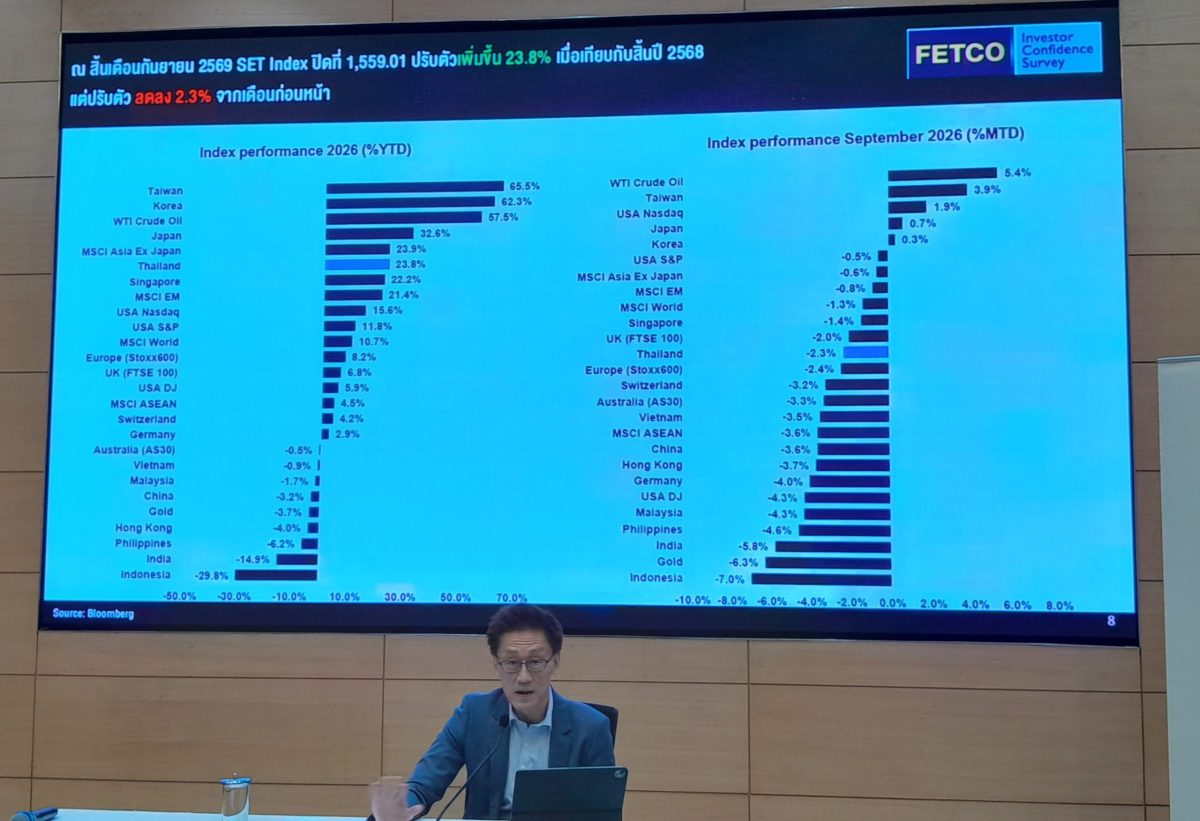 สำหรับภาพรวมตั้งแต่ต้นปี ถึงเดือนกันยายน ตลาดหุ้นไทยยังถือเป็นตลาดที่โดดเด่น ดัชนีหุ้นไทยเพิ่มขึ้น 24% -25% บางช่วงขึ้นไปเกือบ 30% โดยมีเพียง 2 ตลาดที่เติบโตสูงกว่าคือไต้หวันและเกาหลีใต้ ซึ่งได้รับแรงหนุนจากหุ้นกลุ่มปัญญาประดิษฐ์ (AI) และหุ้นรายตัวที่มีปัจจัยบวกเฉพาะ ช่วยประคองดัชนีให้อยู่ในอันดับต้นๆ ได้
ทั้งนี้ ตลาดหุ้นในเอเชียเหนืออย่างไต้หวัน เกาหลีใต้ และญี่ปุ่น ถือเป็นกลุ่มที่สร้างผลตอบแทนได้ดีที่สุดในโลกในช่วง 9 เดือนแรกของปีนี้ ขณะที่ตลาดหุ้นไทยปรับตัวลงมารอบล่าสุดและอยู่อันดับ 4 ในเอเชีย แต่หากไม่นับรวมญี่ปุ่นเนื่องจากเป็นตลาดขนาดใหญ่ ตลาดหุ้นไทยจะจัดอยู่ในอันดับ 3 ซึ่งยังถือว่าทำผลงานได้ดี เช่นเดียวกับสิงคโปร์ที่เติบโตตามปกติ ในขณะที่ตลาดอาเซียนแห่งอื่น เช่น มาเลเซีย ฟิลิปปินส์ อินโดนีเซีย และเวียดนาม ต่างปรับตัวติดลบทั้งหมด
สถานการณ์ดังกล่าว ยืนยันว่าในกลุ่มประเทศกำลังพัฒนาในอาเซียน (ไม่นับรวมสิงคโปร์ที่เป็นตลาดพัฒนาแล้ว) ตลาดหุ้นไทยเป็นตัวเลือกที่โดดเด่นที่สุดในการดึงดูดเงินทุนเข้าตลาดหลักทรัพย์ในปีนี้ และคาดว่าจะสามารถรักษาความโดดเด่นต่อเนื่องไปจนถึงปีถัดไป
ส่วนประเด็นเรื่องกระแสเงินทุนต่างชาติ (Fund Flow) ยอดซื้อขายสุทธิสะสมถึงสิ้นเดือนกันยายน ปรับลดลงมาอยู่ที่ประมาณ 25,000 ล้านบาท ก่อนจะมีแรงขายออกมาอย่างหนักช่วงต้นเดือนตุลาคม
อย่างไรก็ตาม เมื่อเปรียบเทียบข้อมูลกระแสเงินทุนไหลเข้าตลาดหุ้นในภูมิภาคเอเชียที่มีการประกาศตัวเลขอย่างเป็นทางการราว 9 ตลาด พบว่า ตลาดหุ้นไทยเป็นเพียงตลาดเดียวที่ยอดกระแสเงินทุนสะสมสุทธิของนักลงทุนต่างชาติยังคงมีสถานะเป็นบวก ในขณะที่ตลาดอื่นๆ ในภูมิภาค ไม่ว่าจะเป็นญี่ปุ่น เกาหลีใต้ ไต้หวัน อินเดีย อินโดนีเซีย และเวียดนาม ต่างเผชิญกับสถานะเงินทุนไหลออกสุทธิทั้งหมด ซึ่งถือเป็นข้อได้เปรียบและปัจจัยบวกสำคัญของตลาดหุ้นไทย
การที่นักลงทุนต่างชาติ มีการขายหุ้นไทยออกมาช่วงต้นเดือนตุลาคมนี้ ถือว่าเป็นการปรับพอร์ตตามธรรมชาติตามแรงขายของตลาดทั่วโลก ซึ่งปัจจัยกดดันหลักมาจากความกังวลเรื่องอัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) ความไม่แน่นอนเกี่ยวกับทิศทางอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) รวมถึงการขายทำกำไร หลังจากตลาดหุ้นไทยปรับตัวขึ้นมาก่อนหน้านี้
อย่างไรก็ตาม ตลาดหุ้นไทยถือว่ามีความแข็งแกร่งอย่างมาก เนื่องจากปรับตัวลดลงเพียงเล็กน้อยเมื่อเทียบกับแรงขายของต่างชาติที่ออกมาค่อนข้างหนัก สะท้อนถึงแรงหนุนจากปัจจัยพื้นฐานที่แท้จริง โดยการปรับตัวขึ้นของดัชนีราว 300 จุดก่อนหน้านี้เกิดจากปัจจัยพื้นฐานจากการเติบโตของกำไรบริษัทจดทะเบียนที่เพิ่มขึ้นกว่า 20% ขณะที่อัตราส่วนราคาต่อกำไรต่อหุ้นแบบคาดการณ์อนาคต (Forward PE) ยังคงทรงตัวอยู่ที่ระดับประมาณ 14 เท่า (หรือราว 12 เท่าหากไม่รวมหุ้น DELTA) ซึ่งยืนยันว่าการปรับตัวขึ้นไม่ได้เกิดจากอารมณ์ตลาดเพียงอย่างเดียว
สำหรับทิศทางเงินทุนในระยะถัดไป มีโอกาสสูงที่ฟันด์โฟลว์จะไหลกลับเข้าสู่ตลาดหุ้นไทย โดยได้รับแรงหนุนจากเสียงตอบรับที่เป็นบวกในการเดินทางไปโรดโชว์ ณ นครนิวยอร์ก สหรัฐอเมริกา ร่วมกับนายกรัฐมนตรี ซึ่งได้รับการตอบรับจากกองทุนสถาบันชั้นนำกว่า 40 แห่งที่มีมูลค่าสินทรัพย์ภายใต้การบริหารรวมกันกว่า 40 ล้านล้านดอลลาร์สหรัฐ สะท้อนถึงความสนใจของนักลงทุนสถาบันรายใหญ่ที่เริ่มมองหาโอกาสในการเข้าลงทุนในประเทศไทย
ทั้งนี้ กลุ่มนักลงทุนสถาบันต่างชาติยังคงมุ่งเน้นติดตามความคืบหน้าในการผลักดันโครงสร้างพื้นฐานและเครื่องยนต์ทางเศรษฐกิจตัวใหม่ของภาครัฐ อาทิ โครงการพัฒนาดาต้าเซ็นเตอร์ และนโยบายดึงดูดการลงทุนต่างชาติ (FDI) ซึ่งหากรัฐบาลสามารถขับเคลื่อนมาตรการเหล่านี้จนเกิดผลสัมฤทธิ์อย่างเป็นรูปธรรม ควบคู่ไปกับการฟื้นตัวของผลประกอบการบริษัทจดทะเบียนในไตรมาสที่ 4 ก็จะเป็นปัจจัยสำคัญในการสร้างความเชื่อมั่นและดึงดูดเม็ดเงินลงทุนต่างชาติระลอกใหม่ให้ไหลกลับเข้าสู่ตลาดหุ้นไทย
สำหรับแนวโน้มดัชนีตลาดหุ้นไทยในไตรมาสที่ 4 มีความเป็นไปได้ที่จะเห็นดัชนีวิ่งขึ้นไปสู่ระดับ 1,650 ถึง 1,700 จุด สถานการณ์ทางการเมือง คดีใหญ่ๆ ผลตัดสินออกมาแล้ว ไม่ได้มีอะไรน่ากังวล หากสถานการณ์น้ำท่วมภายในประเทศไม่ได้รุนแรงและสามารถบริหารจัดการได้
ปัญหาอุทกภัยถูกประเมินว่าเป็นเพียงปัจจัยกระทบชั่วคราวที่ไม่ส่งผลเสียหายต่อโครงสร้างเศรษฐกิจระยะยาว ช่วงแรกๆ อาจสร้างความกังวลต่อแนวโน้มเศรษฐกิจและการลงทุนในระดับหนึ่ง
อย่างไรก็ตาม เมื่อเปรียบเทียบกับมหาอุทกภัยในปี 2554 พบว่าสถานการณ์ในรอบนี้มีความรุนแรงน้อยกว่าอย่างชัดเจน เนื่องจากเหตุการณ์เกิดขึ้นในช่วงปลายฤดูฝน ซึ่งต่างจากปี 2554 ที่ปริมาณน้ำฝนเริ่มสะสมตั้งแต่เดือนสิงหาคมและมวลน้ำก้อนใหญ่เข้าสู่ระบบในช่วงเดือนตุลาคม ส่งผลให้ระดับน้ำที่จะไหลลงสู่พื้นที่ตอนล่างในปัจจุบันมีปริมาณน้อยกว่าอย่างมีนัยสำคัญ
ปัจจุบันการกักเก็บน้ำของเขื่อนขนาดใหญ่ 32 แห่งทั่วประเทศรวมกันประมาณ 82% ของความจุ ซึ่งยังมีช่องว่างรองรับน้ำได้อีกราว 12,700 ล้านลูกบาศก์เมตร เมื่อเทียบกับช่วงเวลาเดียวกันในปี 2554 ที่เขื่อนใหญ่มีปริมาณน้ำสูงถึง 94% และเหลือพื้นที่รองรับน้ำเพียง 4,500 ล้านลูกบาศก์เมตรเท่านั้น
นอกจากนี้ ปัจจุบันมีเขื่อนที่มีปริมาณน้ำเต็ม 100% เพียง 3 แห่ง และเขื่อนที่มีน้ำเกิน 95% เพียง 9 แห่ง ต่างจากปี 2554 ที่มีเขื่อนน้ำเต็ม 100% ถึง 12 แห่ง และเขื่อนที่มีน้ำเกิน 95% สูงถึง 20 แห่ง
ขณะที่เขื่อนหลักอย่างเขื่อนภูมิพลและเขื่อนสิริกิติ์มีปริมาณน้ำอยู่ที่ 67% และ 80% ตามลำดับ ซึ่งยังคงรองรับน้ำได้อีกมาก ต่างจากปี 2554 ที่เขื่อนทั้งสองแห่งมีน้ำเต็ม 100% จนต้องระบายน้ำออกทั้งหมด
ในส่วนของผลกระทบต่อภาคธุรกิจและบริษัทจดทะเบียน ผลกระทบโดยตรงถือว่าอยู่ในระดับต่ำมาก เนื่องจากภาคธุรกิจและโรงงานอุตสาหกรรม โดยเฉพาะในพื้นที่กรุงเทพมหานครและปริมณฑล ได้มีการยกระดับโครงสร้างพื้นฐานและมาตรการป้องกันภัยน้ำท่วมมาตั้งแต่ปี 2554
ผลกระทบถูกส่งผ่านมาทางอ้อม ที่เกิดจากกำลังซื้อของประชาชนในพื้นที่ประสบภัยลดลง แต่ยังอยู่ในวงจำกัดและไม่ส่งผลเสียต่อภาพรวมเศรษฐกิจอย่างมีนัยสำคัญ
ทั้งนี้ บริษัทจดทะเบียนบางแห่ง โดยเฉพาะในกลุ่มซ่อมแซม ฟื้นฟู และสินค้าอุปโภคบริโภค อาจได้รับปัจจัยบวกจากแรงซื้อในการฟื้นฟูหลังน้ำลด รวมถึงมาตรการเยียวยาจากภาครัฐ
สำหรับมุมมองของนักลงทุน สถานการณ์น้ำท่วมในปัจจุบันไม่ได้สร้างความตระหนกจนนำไปสู่แรงขายรุนแรง เนื่องจากนักลงทุนมีความคุ้นเคยกับเหตุการณ์ภัยธรรมชาติในหลายประเทศทั่วโลก และมุ่งเน้นการวิเคราะห์ปัจจัยพื้นฐานทางเศรษฐกิจ เช่น อัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) และปัจจัยภูมิรัฐศาสตร์มากกว่า ส่งผลให้คาดการณ์ว่าผลประกอบการของบริษัทจดทะเบียนโดยรวมยังคงอยู่ในทิศทางฟื้นตัว และสถานการณ์น้ำท่วมจะไม่ส่งผลกระทบต่อภาพรวมการลงทุนในระยะยาว
ขณะที่ผลประกอบการของบริษัทจดทะเบียนไทยในไตรมาสที่ 3 คาดว่าจะเติบโตราว 20% สอดคล้องกับครึ่งปีแรก และส่งผลให้ภาพรวมกำไรทั้งปีมีโอกาสเติบโตไม่ต่ำกว่า 15-20%
ตลาดหุ้นไทยในปัจจุบันยังคงมีประเมินมูลค่าปัจจุบัน อยู่ในระดับน่าดึงดูดและยังไม่แพงเกินไปสำหรับนักลงทุนต่างชาติ โดย P/E เฉลี่ยของตลาดอยู่ที่ประมาณ 12 เท่า และหากพิจารณาหุ้นขนาดใหญ่ 30 ตัวแรกที่ได้รับความสนใจจากต่างชาติ รวมถึงหุ้นในกลุ่มธนาคาร ก็ยังอยู่ในระดับราคาที่ไม่แพง ถึงแม้ระดับราคาจะปรับตัวขึ้นมาระดับหนึ่งแล้วก็ตาม แต่ยังคงให้อัตราผลตอบแทนเงินปันผลในระดับสูง มีค่า P/E ต่ำ และบริษัทส่วนใหญ่ยังมีราคาต่อมูลค่าทางบัญชี (Price-to-Book Value) ไม่เกิน 1 เท่า จึงยังอยู่ในวิสัยที่เงินทุนต่างชาติสามารถไหลเข้ามาร่วมลงทุนได้ เช่นเดียวกับหุ้นในกลุ่มอุตสาหกรรมอื่นที่ปรับตัวลดลงมาพอสมควรจน P/E ต่ำลง ขณะที่บางบริษัทราคาหุ้นยังคงนิ่งอยู่กับที่แต่สามารถทำกำไรเติบโตเพิ่มขึ้นเรื่อยๆ ซึ่งยิ่งทำให้ Valuation มีความน่าสนใจมากขึ้น
แม้การประเมินปริมาณเงินทุนต่างชาติที่จะไหลกลับเข้ามาในตลาดหุ้นไทยจะไม่สามารถคำนวณออกมาเป็นตัวเลขที่แน่นอนได้ แต่เมื่อพิจารณาจากสถิติต่างชาติที่เคยขายออกไปราว 500,000 ล้านบาทในช่วง 3 ปีที่ผ่านมา ก็สะท้อนให้เห็นถึงโอกาสและช่องว่างขนาดใหญ่ที่กระแสเงินทุนจะสามารถไหลกลับเข้ามาได้อีกเป็นจำนวนมาก
ยิ่งไปกว่านั้น ตลาดหุ้นไทยยังถือเป็นตลาดที่โดดเด่นที่สุดในภูมิภาคอาเซียนในช่วงระยะเวลา 12 เดือนข้างหน้า หลังจากที่ก่อนหน้านี้เงินทุนได้ไหลออกไปสู่อินโดนีเซียและเวียดนาม ซึ่งปัจจุบันพัฒนาการที่จะหนุนการเติบโตของทั้งสองประเทศยังไม่เห็นการเปลี่ยนแปลงมากนัก
ทั้งนี้ แรงขายของนักลงทุนต่างชาติที่เกิดขึ้นในช่วงที่ผ่านมาเป็นการปรับพอร์ตตามสภาวะตลาดโลก และไม่ใช่การสูญเสียความเชื่อมั่น จึงคาดว่าตลาดหุ้นไทยจะสามารถฟื้นตัวได้ดีในไตรมาสที่ 4
สำหรับ ปัจจัยต่างประเทศในไตรมาส 4 การปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) ตลาดทุนได้รับรู้และสะท้อนปัจจัยดังกล่าวไปเรียบร้อยแล้ว โดยคาดว่าจะไม่มีการปรับขึ้นดอกเบี้ยในการประชุมเดือนตุลาคม และอาจมีการปรับขึ้นอีกเพียงครั้งเดียวในเดือนธันวาคม ก่อนจะสิ้นสุดวัฏจักรการขึ้นดอกเบี้ยของปีนี้ ซึ่งหากทิศทางดอกเบี้ยมีความชัดเจน จะส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) ปรับตัวลดลง จากปัจจุบันที่เริ่มทรงตัวแล้ว และช่วยดึงดูดกระแสเงินลงทุนให้กลับเข้าสู่ตลาดสินทรัพย์เสี่ยงอีกครั้ง
ตลอดจนราคาน้ำมันที่เริ่มปรับตัวดีขึ้นลดลงมาต่ำกว่าระดับ 100 ดอลลาร์ต่อบาร์เรล ซึ่งช่วยผ่อนคลายความกังวลเรื่องภาวะเงินเฟ้อลงได้ระดับหนึ่ง
ภาพรวมตลาดทุนต่างประเทศยังคงอยู่ในภาวะทรงตัว ท่ามกลางประเด็นด้านการปรับลดอันดับความน่าเชื่อถือโดยสถาบันจัดอันดับ Moody’s ที่ไม่ได้สร้างผลกระทบแรง เนื่องจากตลาดคาดการณ์ไว้แล้ว
ขณะที่การเลือกตั้งกลางเทอม (Midterm Elections) ในสหรัฐอเมริกาคาดว่าจะไม่ส่งผลกระทบกดดันดัชนีอย่างมีนัยสำคัญ แม้ฝ่ายรีพับลิกันอาจครองเสียงข้างมากในสภาล่าง แต่ภาพรวมถือเป็นปัจจัยคานอำนาจบริหาร ซึ่งช่วยลดความเสี่ยงจากการออกกฎหมายที่เด็ดขาดเกินไป
ในส่วนของความกังวลเรื่องภาวะฟองสบู่ในตลาดหุ้นสหรัฐฯ ข้อมูลทางสถิติยืนยันว่าระดับราคาหุ้นในปัจจุบันยังไม่ได้สูงเกินจริงจนเกิดฟองสบู่ โดยดัชนี S&P 500 มีอัตราส่วนราคาต่อกำไรต่อหุ้น (PE) อยู่ที่ประมาณ 19 เท่า ซึ่งเป็นระดับปกติเมื่อเทียบกับสถิติในอดีต ขณะที่หุ้นกลุ่มขนาดกลางมี PE อยู่ที่เพียง 15 เท่า และหุ้นกลุ่มเทคโนโลยี Magnificent 7 มี PE ลดลงมาอยู่ที่ราว 23 เท่า เนื่องจากผลประกอบการเติบโตขึ้นตามราคาหุ้น
นอกจากนี้ ผลประกอบการของบริษัทจดทะเบียนทั่วโลกในไตรมาสที่ 3 คาดว่าจะเติบโตเกือบ 30% และภาพรวมทั้งปีคาดว่าจะโตถึง 32% ซึ่งเป็นปัจจัยพื้นฐานสำคัญที่ช่วยรองรับตลาดหุ้นไว้อย่างแข็งแกร่ง
หากไม่มีปัจจัยลบใหม่เข้ามารบกวน ภาพรวมของตลาดหุ้นไทยก็มีโอกาสสูงที่จะปรับตัวกลับขึ้นไปยืน ณ ระดับเดิมหรือสูงกว่าเดิมได้