
HoonSmart.com>>บล.เคจีไอ วิเคราะห์หุ้นแบงก์ไทยปรับตัวลง 3.8% รับแรงกดดันน้ำท่วมปี 2569 ชู 4 หุ้นเด่น KBANK, KTB, TTB, KKP รับอานิสงส์ Wealth Management และสินเชื่อฟื้นตัว
 บล.เคจีไอ (KGI ) ชี้ว่า ความเสียหายจากอุทกภัยยังคงมีความไม่แน่นอน ขอบเขตความเสียหายจากสถานการณ์น้ำท่วมล่าสุดยังคงมีความไม่แน่นอน โดยสำนักวิจัยเศรษฐกิจต่างประเมินว่าผลกระทบโดยรวมยังอยู่ในระดับต่ำ และน้อยกว่าวิกฤตน้ำท่วมใหญ่ปี 2554 อย่างมาก (ซึ่งครั้งนั้นธนาคารโลกประเมินความเสียหายสูงถึง 1.4 ล้านล้านบาท หลังกระทบเขตนิคมอุตสาหกรรมหลัก 7 แห่ง) ทั้งนี้ ข้อมูลประเมินเหตุอุทกภัย 5 วันจากสภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) ระบุว่า พื้นที่ครอบคลุมกรุงเทพฯ และอีก 14 จังหวัด ได้รับความเสียหายบริเวณเครื่องจักร สายการผลิต และวัตถุดิบ เบื้องต้นคาดการณ์ความเสียหายเฉพาะภาคอุตสาหกรรมไว้ที่ 1.02 พันล้านบาท (บนสมมติฐานว่าสมาชิกในพื้นที่ได้รับผลกระทบ 40%) ขณะที่ความเสียหายทางเศรษฐกิจในภาพรวมทั่วประเทศประเมินไว้ที่ 1.1–1.23 หมื่นล้านบาท
ข่าวเชิงลบฉุดราคาหุ้นดิ่งลง (Negative newsflow drove the share-price pullback)
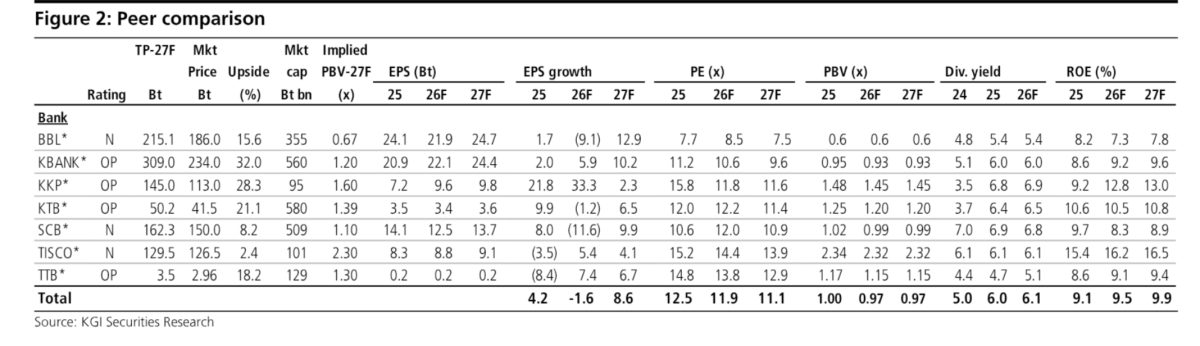
ความกังวลเกี่ยวกับผลกระทบของน้ำท่วมต่อเศรษฐกิจจริง แนวโน้มการเติบโตของกำไรไตรมาส 3/2569 ที่ชะลอตัวลง รวมถึงคำเตือนจาก ฟิทช์ เรทติ้งส์ (Fitch Ratings) เรื่องสัดส่วน NPL ของแบงก์ไทยที่สูงกว่าคู่แข่งในภูมิภาค ประกอบกับแรงขายในหุ้นกลุ่มธนาคารแห่งอาเชียน ส่งผลให้เกิดแรงกดดันอย่างหนักต่อราคาหุ้นกลุ่มธนาคารและไฟแนนซ์ของไทย โดย ณ วันที่ 2 ตุลาคม 2569 หุ้นกลุ่มธนาคารไทยปรับตัวลดลงเฉลี่ย 3.8% เมื่อเทียบกับสัปดาห์ก่อนหน้า (WoW) ซึ่งปรับตัวลงแรงกว่าธนาคารอื่นๆ ในภูมิภาคอย่างชัดเจน สะท้อนถึงการขายทำกำไรล่าช้า (Laggard sell-off) โดยเฉพาะในหุ้นของธนาคารกสิกรไทย (KBANK) และ KTB
อุปสรรคระยะสั้น แต่ภาพรวมระยะยาวยังไม่เปลี่ยนแปลง (Short-term hiccup, but long-term view remains unchanged)
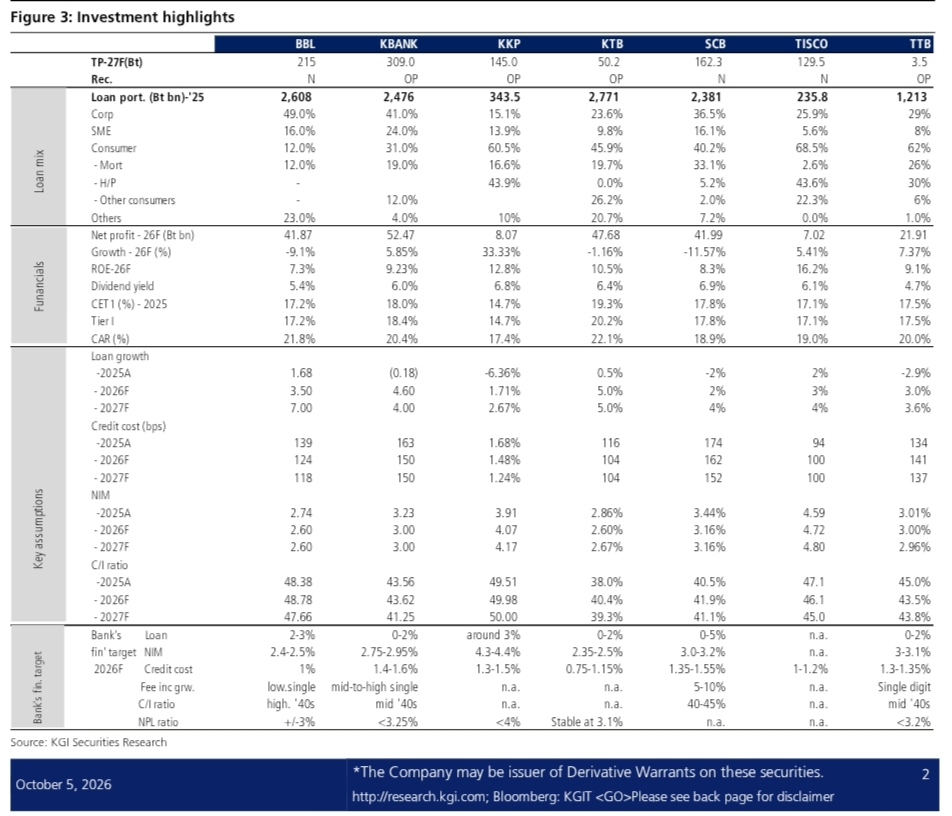 ปัจจุบันรายได้จากธุรกิจบริหารความมั่งคั่ง (Wealth Management) คิดเป็นสัดส่วนสูงถึง 80% ของรายได้ค่าธรรมเนียมทั้งหมดของธนาคารเกียรตินาคินภัทร (KKP), ประมาณ 60% สำหรับทีเอ็มบีธนชาต (TTB) และ 45% สำหรับ KBANK หรือคิดเป็นสัดส่วนต่อรายได้จากการดำเนินงานที่เกือบ 30%, 14% และ 11% ตามลำดับ
การเร่งตัวของธุรกิจ Wealth Management เริ่มมาตั้งแต่ไตรมาส 3/2568 จากการรุกตลาดผ่านความร่วมมือกับบริษัทบลจ.ระดับโลก และการขายผลิตภัณฑ์ประกันควบคู่การลงทุน (Bancassurance) เมื่อเข้าสู่ครึ่งหลังของปีซึ่งเป็นช่วงไฮซีซั่น จึงคาดว่าแรงส่งการเติบโตจะยังคงแข็งแกร่งในครึ่งหลังของปี 2569 ซึ่งเป็นประโยชน์ต่อ KBANK, KKP และ TTB ขณะที่ KTB จะได้รับอานิสงส์หลักจากการฟื้นตัวของการเติบโตทางด้านสินเชื่อ
ปัจจัยเสี่ยงที่ต้องติดตาม (Risks)
หนี้เสีย (NPLs) และตั้งสำรองที่อาจปรับตัวสูงขึ้น, รายได้ค่าธรรมเนียมที่ต่ำกว่าคาด และผลขาดทุนจากการวัดมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน (FVTPL) จากเงินลงทุน
สำหรับธนาคารกรุงไทย (KTB) ประกาศจัดตั้งบริษัทย่อยใหม่ 2 แห่ง ได้แก่ บริษัท กรุงไทย แอ็ลไลแอ้นซ์ โฮลดิ้ง จำกัด และ บริษัท กรุงไทย คาปิแตล โฮลดิ้ง จำกัด โดยทั้งสองบริษัทจะดำเนินงานภายใต้ บริษัท กรุงไทยโฮลดิ้ง จำกัด (KTH) ซึ่ง KTB ถือหุ้นในสัดส่วน 99.99%
สำหรับกรุงไทย แอ็ลไลแอ้นซ์ โฮลดิ้ง จะมุ่งเน้นการให้บริการสนับสนุนโครงสร้างพื้นฐาน (Shared-Service Support) รวมถึงธุรกิจเทคโนโลยีดิจิทัลและนวัตกรรม ขณะที่กรุงไทย คาปิแตล โฮลดิ้ง จะลุยธุรกิจบริหารความมั่งคั่ง (Wealth Management) แพลตฟอร์มการลงทุน และธุรกิจประกันภัย
ผลกระทบต่อธุรกิจ (Impact)
โครงสร้างบริษัทใหม่นี้นับเป็นปัจจัยบวกเชิงกลยุทธ์ต่อ KTB ในหลายมิติ ได้แก่:
ปลดล็อกความคล่องตัว: ช่วยเพิ่มความยืดหยุ่นในการบริหารงาน ก้าวข้ามข้อจำกัดของการเป็นรัฐวิสาหกิจ
ดึงดูดบุคลากรระดับท็อป: สามารถดึงดูดบุคลากรชั้นนำด้านดิจิทัลเทคโนโลยีและบริหารความมั่งคั่ง ด้วยการทลายโครงสร้างองค์กรและอัตราเงินเดือนแบบเดิม
ปรับโครงสร้างสินทรัพย์: ช่วยแยกประเภทสินทรัพย์และเตรียมความพร้อมสำหรับการจัดตั้ง JV AMC ส่งผลให้ธนาคารสามารถโอนย้ายหนี้เสีย (NPLs) หรือสินทรัพย์ด้อยคุณภาพออกจากงบการเงินได้อย่างมีประสิทธิภาพ