
HoonSmart.com>>สแกนเงื่อนไขประกันภัยพิบัติฉบับใหม่ 11 บริษัทเริ่มคุ้มครอง 1 ต.ค. 69 ถึง 1 ต.ค. 70 สิ่งปลูกสร้างจ่ายสูงสุด 100,000 บาทต่อครั้ง/หลังคาเรือน “น้ำท่วม-วาตภัย-แผ่นดินไหว” จ่ายสินไหมเบื้องต้นทันทีไม่ต้องรอประเมิน น้ำล้อมเกิน 7 วัน จ่าย 10,000 บาท คนไทยเสียชีวิตจ่าย 2 ล้านบาท ย้ำ”ไม่คุ้มครองมวลน้ำเดิม-ความเสียหายที่เกิดก่อนเริ่มสัญญา” พร้อมแจกคู่มือการเคลม
ดร.สมพร สืบถวิลกุล นายกสมาคมประกันวินาศภัยไทย กล่าวว่า ตามมติคณะรัฐมนตรีเมื่อวันที่ 1 กันยายน 2569 ซึ่งเห็นชอบในหลักการการจัดให้มี “ระบบประกันภัยพิบัติแห่งชาติ” และให้ภาครัฐจัดซื้อประกันภัยให้แก่ประชาชน ล่าสุดคณะรัฐมนตรีได้เห็นชอบและอนุมัติการจัดให้มีระบบดังกล่าว พร้อมเห็นชอบ “กรมธรรม์ประกันภัยที่อยู่อาศัยกลุ่ม เพื่อช่วยเหลือผู้ประสบภัยพิบัติ” และ “กรมธรรม์ประกันภัยอุบัติเหตุกลุ่ม เพื่อช่วยเหลือผู้ประสบภัยพิบัติ” เพื่อเป็นกลไกในการให้ความคุ้มครองและช่วยเหลือประชาชนจากภัยพิบัติ โดยกำหนดกรอบวงเงินค่าเบี้ยประกันภัยรวม 15,500 ล้านบาท แบ่งเป็นกรมธรรม์ประกันภัยที่อยู่อาศัยกลุ่มฯ จำนวน 15,000 ล้านบาท และกรมธรรม์ประกันภัยอุบัติเหตุกลุ่มฯ จำนวน 500 ล้านบาท
สำหรับความคุ้มครองจากระบบประกันภัยพิบัติแห่งชาติ ประชาชนได้รับความคุ้มครองทั้งทรัพย์สินและชีวิต ดังนี้
1. ความคุ้มครองความเสียหายต่อบ้านอยู่อาศัย ซึ่งได้แก่บ้านที่มีบ้านเลขที่ ตามกฎหมายว่าด้วยทะเบียนราษฎรและ ที่พักอาศัยที่สภาพความเป็นบ้านแต่ไม่มีบ้านเลขที่ แต่ได้รับการรับรองว่าเป็นสิ่งปลูกสร้างที่มีคนอยู่อาศัยประจำที่กรมการปกครองได้มีการสำรวจเพิ่มเติมและสิ้นสุดเมื่อวันที่ 15 กันยายน 2569
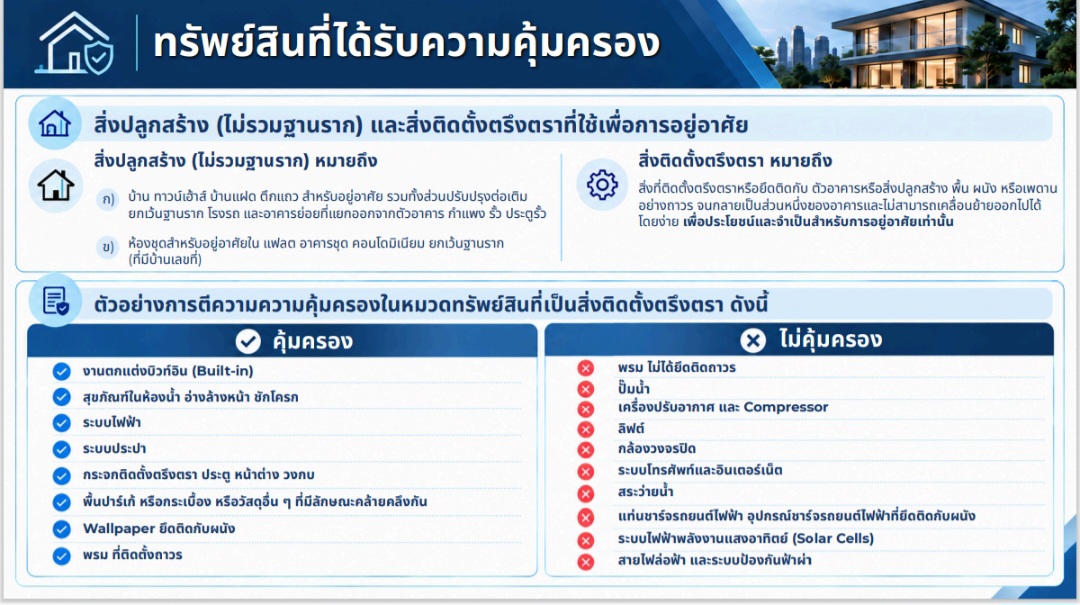 กรมธรรม์นี้ให้ความคุ้มครอง เฉพาะความเสียหายของสิ่งปลูกสร้างและสิ่งติดตั้งตรึงตรา (เฟอร์นิเจอร์บิ้วอิน)ไม่รวมเฟอร์นิเจอร์ลอยตัว เครื่องใช้ไฟฟ้า เช่น แอร์ โทรทัศน์ พัดลม หรือเครี่องใช้เครื่องตกแต่ง โดยครอบคลุมความเสียหายที่เกิดจากภัยพิบัติ 3 ประเภท ได้แก่ อุทกภัย (น้ำท่วม รวมถึงน้ำท่วมอันเกิดจากลมพายุ น้ำป่า และโคลนถล่ม) วาตภัย (ลมพายุ (รวมถึงฟ้าผ่า)) แผ่นดินไหว หรือภูเขาไฟระเบิด หรือคลื่นใต้น้ำ หรือสึนามิ
จำนวนความคุ้มครองตามกรมธรรม์นี้สำหรับสิ่งปลูกสร้างและสิ่งติดตั้งตรึงตราสำหรับบ้านแต่ละหลัง
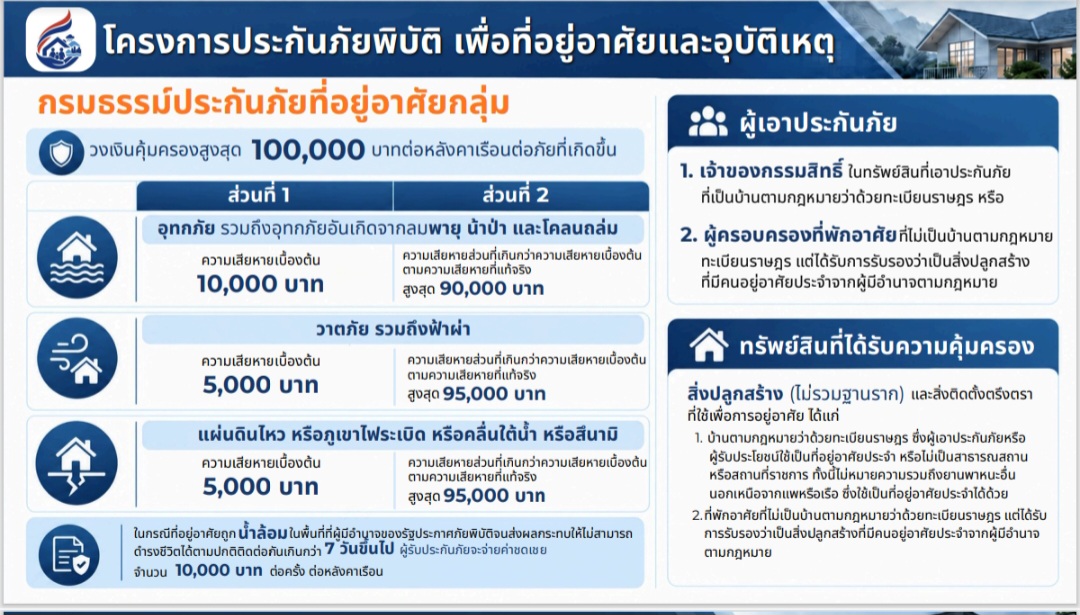 อุทกภัย (น้ำท่วม รวมถึงน้ำท่วมอันเกิดจากลมพายุ น้ำป่า และโคลนถล่ม) บ้านอยู่อาศัยที่ได้รับความเสียหาย จะได้รับค่าสินไหมทดแทนเบื้องต้น 10,000 บาทโดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ และสามารถได้รับค่าเสียหายเพิ่มเติมหลังจากประเมินความเสียหายที่แท้จริงแต่ไม่เกิน 90,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
กรณีบ้านที่ไม่ได้รับความเสียหาย แต่มีน้ำล้อมสิ่งปลูกสร้างอย่างต่อเนื่อง และส่งผลกระทบให้ผู้ที่อยู่อาศัยเป็นประจำจนไม่สามารถดำรงชีวิตได้ตามปกติติดต่อกันเกินกว่า 7 วันขึ้นไป จะได้รับค่าสินไหมทดแทน 10,000 บาทต่อหลังคาเรือน
วาตภัย (ลมพายุ (รวมถึงฟ้าผ่า))ได้รับค่าสินไหมทดแทนเบื้องต้น 5,000 บาทโดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ และสามารถได้รับค่าเสียหายเพิ่มเติมหลังจากประเมินความเสียหายที่แท้จริงแต่ไม่เกิน 95,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
แผ่นดินไหว หรือภูเขาไฟระเบิด หรือคลื่นใต้น้ำ หรือสึนามิ ได้รับค่าสินไหมทดแทนเบื้องต้น 5,000 บาทโดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ และสามารถได้รับค่าเสียหายเพิ่มเติมหลังจากประเมินความเสียหายที่แท้จริงแต่ไม่เกิน 95,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
ทั้งนี้ การจ่ายค่าสินไหมทดแทนเป็นไปตามหลักเกณฑ์ เงื่อนไขและเอกสารประกอบที่กำหนด และการชดใช้ค่าสินไหมทดแทนตามข้อตกลงคุ้มครองข้อใดข้อหนึ่งหรือหลายข้อข้างต้น รวมกันจะไม่เกินจำนวน 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
2. ความคุ้มครองกรณีเสียชีวิต และทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติ
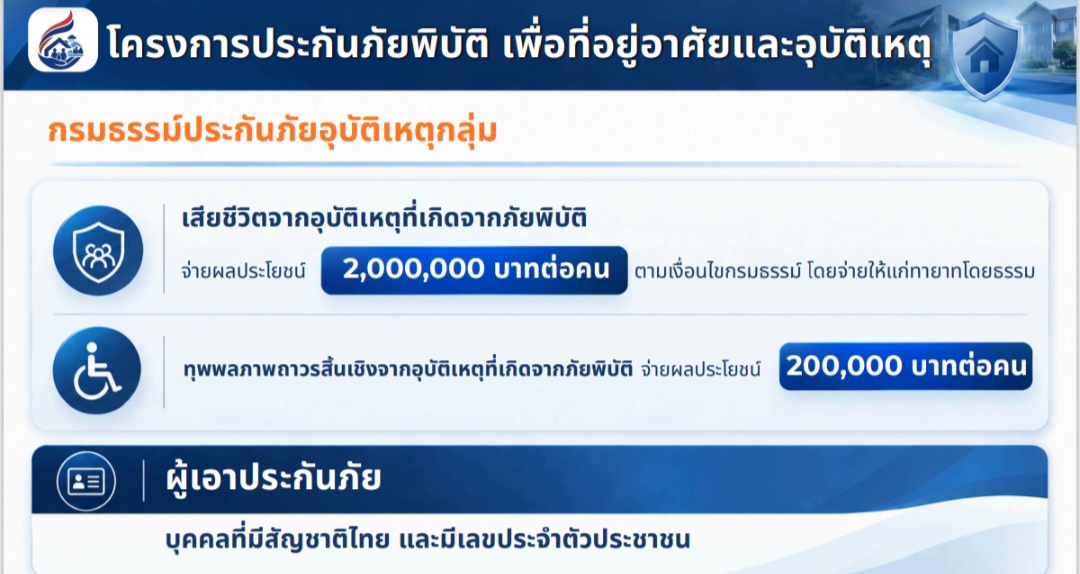 กรณีคนไทยเสียชีวิตจากภัยที่อยู่ภายใต้ความคุ้มครอง ได้แก่ อุทกภัย วาตภัย หรือแผ่นดินไหว จะได้รับค่าชดเชยกรณีเสียชีวิต 2,000,000 บาทต่อคน ตามเงื่อนไขกรมธรรม์ โดยจ่ายให้แก่ทายาทโดยธรรม สำหรับกรณีทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติ จะได้รับ 200,000 บาทต่อคน
ทั้งนี้ กรมธรรม์ดังกล่าวกำหนดให้มีผลความคุ้มครองตั้งแต่วันที่ 1 ตุลาคม 2569 ถึงวันที่ 1 ตุลาคม 2570
ดังนั้นความเสียหายที่เกิดขึ้นก่อนหน้าวันที่ 1ตุลาคม 2569 และความเสียหายที่เกิดจากมวลน้ำที่มีอยู่เดิม จะไม่ได้รับความคุ้มครองจากการประกันภัยครั้งนี้ แต่ประชาชนยังคงได้รับการเยียวยาจากภาครัฐตามปกติ
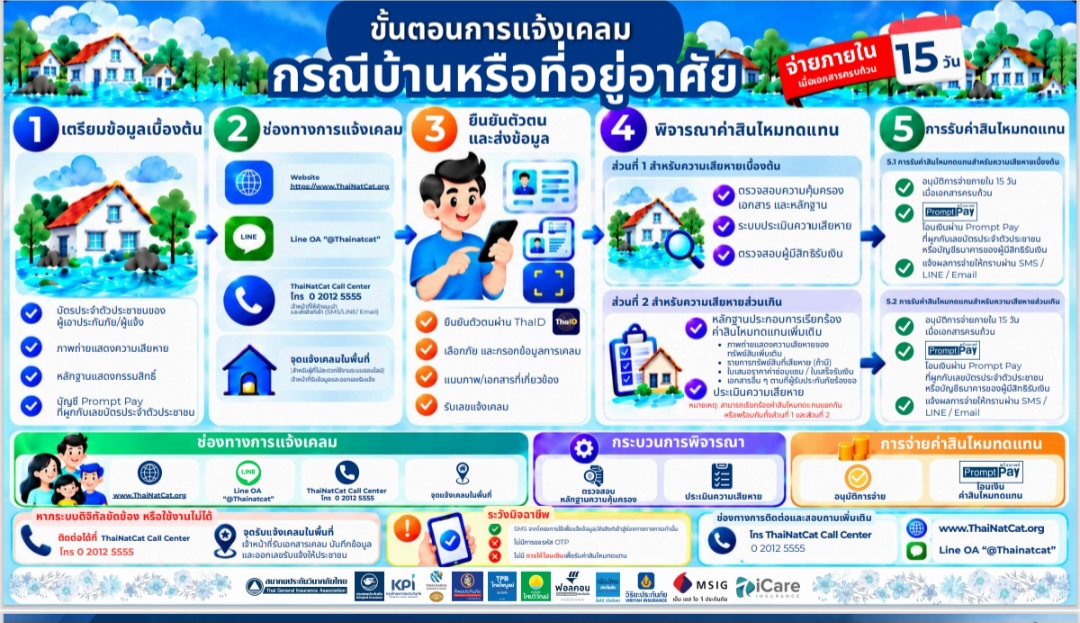
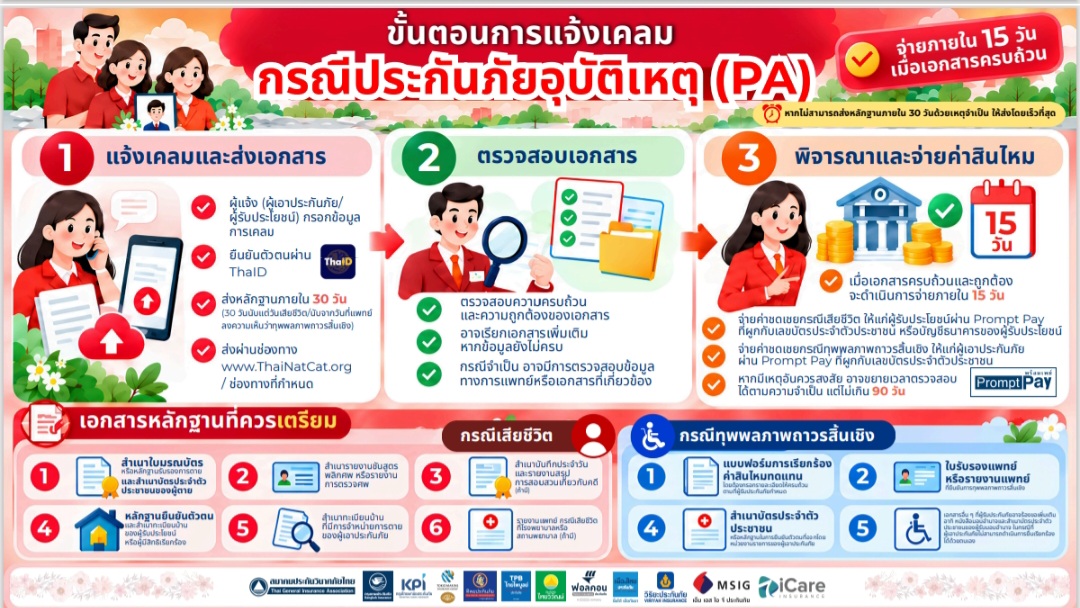
ทั้งนี้ สมาคมประกันวินาศภัยไทย ได้จัดทำคู่มือวิธีการเคลมประกันภัยพิบัติ ดังนี้
วิธีการเคลมกรณีบ้านหรือที่อยู่อาศัย
วิธีการเคลมประกันอุบัติเหตุ
สำหรับ บริษัทประกันภัยที่รับประกันภัยในโครงการประกันภัยพิบัติ มี 11 บริษัท ประกอบด้วย
1.บริษัท กรุงเทพประกันภัย
2.บริษัท กรุงไทยพานิชประกันภัย
3.บริษัท คุ้มภัยโตเกียวมารีนประกันภัย (ประเทศไทย)
4.บริษัท ทิพยประกันภัย
5.บริษัท ไทยไพบูลย์ประกันภัย
6.บริษัท ประกันภัยไทยวิวัฒน์
7.บริษัท ฟอลคอนประกันภัย
8.บริษัท เมืองไทยประกันภัย
9.บริษัท วิริยะประกันภัย
10.บริษัท เอ็ม เอส ไอ จึ ประกันภัย (ประเทศไทย)
11.บริษัท ไอแคร์ ประกันภัย
ดร.สมพร กล่าวว่า นโยบายดังกล่าวถือเป็นก้าวสำคัญในการยกระดับ “ระบบประกันภัย” ให้เข้ามาเป็นส่วนหนึ่งของกลไกบริหารความเสี่ยงของประเทศ จากเดิมที่การช่วยเหลือผู้ประสบภัยส่วนใหญ่ดำเนินการหลังเกิดเหตุและต้องจัดสรรงบประมาณตามความเสียหายที่เกิดขึ้น มาเป็นการเตรียมระบบรองรับและถ่ายโอนความเสี่ยงบางส่วนไว้ล่วงหน้าผ่านกลไกประกันภัย ซึ่งช่วยให้ภาครัฐสามารถวางแผนการบริหารความเสี่ยงและภาระงบประมาณได้อย่างเป็นระบบและมีประสิทธิภาพมากขึ้น ขณะที่ประชาชนมีหลักประกันด้านชีวิตและทรัพย์สินเมื่อเกิดภัยพิบัติ
“หัวใจสำคัญของระบบนี้ ไม่ใช่เพียงการมีเงินชดเชยเมื่อเกิดภัย แต่คือการทำให้ประเทศมีระบบบริหารความเสี่ยงที่เตรียมพร้อมไว้ล่วงหน้า ภาครัฐสามารถกำหนดได้ชัดเจนว่าความเสี่ยงส่วนใดรัฐจะรับไว้เอง และส่วนใดสามารถถ่ายโอนไปยังระบบประกันภัยได้ ซึ่งจะช่วยลดความไม่แน่นอนทั้งในด้านความเสียหายและภาระงบประมาณ ขณะเดียวกันประชาชนก็จะมีหลักประกันและสามารถเข้าถึงการชดเชยได้รวดเร็วขึ้นเมื่อเกิดภัย”ดร.สมพร กล่าว
ดร.สมพร กล่าวว่า ระบบประกันภัยพิบัติแห่งชาติจะสร้างประโยชน์ในหลายมิติ ได้แก่
มิติของประชาชน ช่วยให้ประชาชนโดยเฉพาะผู้ที่อยู่ในพื้นที่เสี่ยงภัย มีหลักประกันล่วงหน้าและเข้าถึงความช่วยเหลือได้รวดเร็วเมื่อเกิดภัยพิบัติขึ้น ลดความไม่แน่นอนในการฟื้นฟูชีวิตและที่อยู่อาศัย
มิติของภาครัฐ ระบบดังกล่าวช่วยให้สามารถบริหารและถ่ายโอนความเสี่ยงได้ล่วงหน้า ทำให้สามารถวางแผนการจัดสรรงบประมาณได้อย่างเป็นระบบ ลดความไม่แน่นอนของภาระงบประมาณจากการเยียวยาหลังเกิดภัย และ
มิติของประเทศ ช่วยเสริมความสามารถในการรองรับและฟื้นตัวจากภัยพิบัติ โดยใช้กลไกประกันภัยเข้ามาช่วยบริหารความเสี่ยงที่อาจส่งผลกระทบต่อประชาชน เศรษฐกิจ และสังคมในวงกว้าง
ทั้งนี้ การดำเนินการประกันภัยพิบัติแห่งชาติเป็นกลไกความร่วมมือระหว่างภาครัฐและภาคประกันภัย โดยมีกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) เป็นหน่วยรับงบประมาณและเบิกจ่ายให้แก่ผู้รับประกันภัย
ขณะที่สำนักงาน คปภ. ร่วมกับสมาคมประกันวินาศภัยไทยดำเนินการจัดหาผู้รับประกันภัยที่มีมาตรฐาน มีความมั่นคง น่าเชื่อถือ เพื่อให้มีศักยภาพในการดูแลประชาชนและชดใช้ค่าสินไหมทดแทนแก่ประชาชนได้อย่างรวดเร็วตามกฎหมายและหลักเกณฑ์ที่กำหนด
อุตสาหกรรมประกันวินาศภัยมีความพร้อมที่จะร่วมทำงานกับภาครัฐ สำนักงาน คปภ. กรมป้องกันและบรรเทาสาธารณภัย และหน่วยงานที่เกี่ยวข้อง เพื่อขับเคลื่อนระบบประกันภัยพิบัติแห่งชาติให้เกิดขึ้นอย่างเป็นรูปธรรมและมีประสิทธิภาพ
ภาคธุรกิจประกันวินาศภัยจะนำองค์ความรู้ บุคลากร ระบบงาน และประสบการณ์ด้านการบริหารความเสี่ยงมาสนับสนุนการดำเนินงานในทุกมิติ ตั้งแต่การออกแบบระบบ การรับประกันภัย การประเมินความเสียหาย การจ่ายค่าสินไหมทดแทน ตลอดจนการบริหารและกระจายความเสี่ยงผ่านระบบประกันภัยต่อ
พร้อมทั้งร่วมสร้างความรู้ความเข้าใจแก่ประชาชน เพื่อให้ระบบสามารถตอบสนองต่อความเสียหายได้อย่างรวดเร็ว โปร่งใส และมีประสิทธิภาพ