
HoonSmart.com>>บล.บัวหลวง วิเคราะห์แนวโน้มดอกเบี้ย 4 ธนาคารกลางประเทศมหาอำนาจ ระวังหุ้นเสี่ยง Underperform เปิดโผหุ้นเด่นรับอานิสงส์เงินทุนต่างชาติไหลเข้า 3 เดือนข้างหน้า KCE – PTT – PTTGC คาดมาอีก 2.46 หมื่นล้านบาท
บล.บัวหลวง จับทิศทางวงจรดอกเบี้ยขาขึ้น รอบนี้คงคำแนะนำ Sector Rotation เน้นเก็งกำไรในหุ้นกลุ่มที่ได้ประโยชน์ เช่น อิเล็กทรอนิกส์, ชิ้นส่วน (Soft Commodity ไก่ และสุกร), ปิโตรเคมี, โรงกลั่น, โรงแรม, โรงพยาบาล ส่วนหุ้นที่คาดว่าจะด้อย (Underperform) กว่าตลาด คาดธนาคาร, สื่อสาร, โรงไฟฟ้า, ค้าปลีก, ไฟแนนซ์, รับเหมา, นิคมอุตสาหกรรม
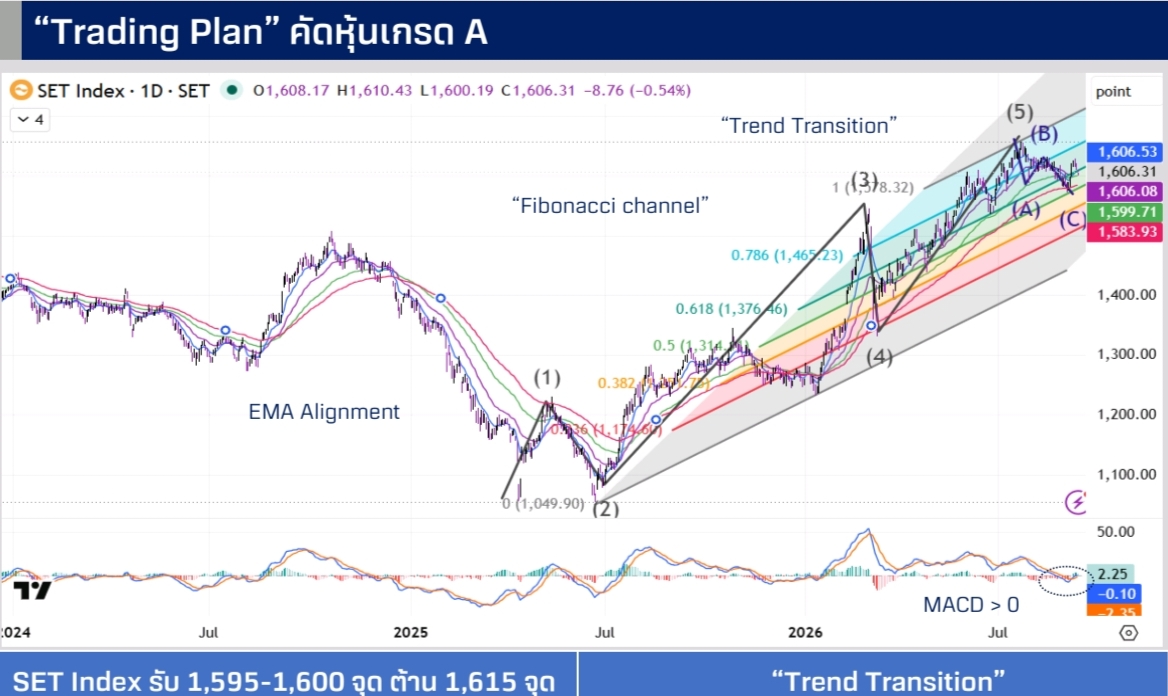 อิงแนวโน้มที่กำลังเผชิญจุดเปลี่ยนในช่วงเริ่มต้น ต้นทุนทางการเงินยังคงกระทบหุ้นด้อย; เฟดอาจจะขึ้นดอกเบี้ยในการประชุม 16 ก.ย. นี้เลย 0.25% หรือหากยังไม่ขึ้น สุดท้ายจะสนับสนุนการขึ้นดอกเบี้ยได้ในอนาคต จากข้อมูลเงินเฟ้อและเศรษฐกิจที่เหลืออยู่ แต่การขึ้นดอกเบี้ยคาดไม่ได้มีความต่อเนื่อง และไม่ได้ขึ้นในรอบก่อนเหมือน 2 ครั้งการประชุมเฟดที่ผ่านมา
ธนาคารกลางยุโรปได้ส่งสัญญาณการปรับขึ้นดอกเบี้ยต่อเนื่องผ่านการประชุมเมื่อวันที่ 10 ก.ย. ที่ผ่านมา โดยตลาดคาดว่า ECB จะขึ้นดอกเบี้ยอีก 0.25% ในการประชุมเดือน ธ.ค. 2026 และขึ้นอีกครั้งในการประชุมเดือน มี.ค. 2027 ก่อนจะจบรอบขาขึ้นที่ 3%
ธนาคารกลางญี่ปุ่นส่งสัญญาณปรับขึ้นดอกเบี้ยเร็วกว่าคาด ขึ้นอีก 0.25% เป็น 1.25% ในการประชุม 17-18 ก.ย. (เร็วขึ้นกว่าคาดการณ์เดิมเดือน ต.ค.) และคาดขึ้นอีกครั้ง 0.25% เดือน มี.ค. 2027 และ ก.ค. 2027 และแนวโน้มดอกเบี้ยนโยบายจะหยุดที่ 1.75% หรือ 2% ขึ้นอยู่กับการประชุมเดือน ต.ค. 2026 (เพิ่มขึ้นจากคาดการณ์เดิมที่ 1.5-1.75%) ขณะที่ค่าเงินเยนยังแข็งค่าขึ้นเล็กน้อย 0-1% จากผลสำรวจครั้งนี้ไม่รีบแข็งค่าเงินเยน คาดการ Unwind JPY Carry Trade ยังไม่เร่งตัว
ธนาคารกลางเกาหลีใต้ คาดชะลอการขึ้นดอกเบี้ยต่อเนื่องในเดือน ก.ค.-ส.ค. ไปแล้ว โดยคาดว่าจะขึ้นในเดือน พ.ย. 0.25% เป็น 3.25% และจะขึ้นอีกครั้งอีก 0.25% ในเดือน ก.พ. 2027 และจบขาขึ้นที่ 3.5%
ดอกเบี้ยในหลากหลายภูมิภาคซึ่งจะมีผลต่อต้นทุนทางการเงิน เพิ่มความเสี่ยงต่อความแปรปรวนในตลาดปริวรรตเงินตรา จากวงจรขาขึ้นของดอกเบี้ย เราคาดว่าจะเพิ่มทิศทางราคาหุ้นกลุ่มที่เชื่อมโยง เช่น ไฟแนนซ์, การบริโภค, รับเหมา โดยเฉพาะธนาคาร นอกจากนี้การรอคอยความชัดเจนในด้านนโยบายเศรษฐกิจในประเทศ การเมืองในประเทศ คาดจะลดทอนความน่าสนใจของหุ้นนิคมอุตสาหกรรม และโรงไฟฟ้าในระยะสั้น
ดังนั้นกลยุทธ์การลงทุน กลยุทธ์การลงทุนช่วงนี้ เปลี่ยนไปในแต่ละช่วง เน้นเก็งกำไรลักษณะ Sector Rotation
เจาะปัจจัยหนุนฟันด์โฟลว์ไทย ไปต่อได้แค่ไหน?
ภาพปัจจุบันยังเอื้อต่อ เงินทุนต่างชาติ (Foreign Flow) ไหลเข้าตลาดหุ้นไทยต่อในช่วง 3 เดือนข้างหน้า จากวัฏจักรเทคโนโลยีและการผลิตโลกที่เร่งตัว พร้อมกับทิศทางกำไรตลาดหุ้นไทยที่ถูกปรับขึ้น โดยข้อมูลย้อนหลังปี 2016–2026 พบว่า เมื่อ 6 ปัจจัยหลัก ได้แก่ แรงส่งเงินทุนต่างชาติ, ตลาดเกิดใหม่เทียบตลาดโลก, การปรับประมาณการกำไร SET, การส่งออกเกาหลีใต้, SET เทียบตลาดเกิดใหม่ และดัชนีภาคการผลิตสหรัฐฯ อยู่เหนือค่าเฉลี่ยพร้อมกัน เงินทุนต่างชาติใน 3 เดือนถัดไปเป็นบวกถึง 89% ของข้อมูล และมีค่ามัธยฐานเงินไหลเข้าราว 3.4 หมื่นล้านบาท
ปัจจุบันทั้ง 6 ปัจจัยอยู่เหนือค่าเฉลี่ย และ 4 ใน 6 อยู่สูงกว่า +0.5SD จึงยังเป็นสัญญาณบวกต่อกระแสเงินทุน แรงส่งหลักมาจากวัฏจักรเทคโนโลยีและการผลิตโลกที่อยู่ในขาขึ้น โดยการส่งออกเกาหลีใต้ซึ่งเป็นตัวชี้นำห่วงโซ่อุปทานโลกอยู่ที่ +2.00SD หลังยอดส่งออกเดือน พ.ค.–ก.ค. 2026 โต 52.9%, 70.4% และ 63.0% YoY ตามลำดับ ขณะที่ดัชนีภาคการผลิตสหรัฐฯ เพิ่มขึ้นจาก 52.6 ในเดือน ม.ค. เป็น 55.6 ในเดือน ก.ค. และอยู่เหนือระดับ 50 ต่อเนื่อง สะท้อนภาคการผลิตยังขยายตัว
แรงส่งดังกล่าวนั้นส่งผ่านมายังกำไรไทย โดยการปรับประมาณการกำไร SET ในช่วง 3 เดือนพลิกจาก -7.3% ต้นปี เป็น +12.7% ปัจจุบัน หรือ +1.43SD ขณะที่แรงส่งเงินทุนต่างชาติอยู่ที่ +1.13SD สอดคล้องกับนักลงทุนต่างชาติที่ซื้อสุทธิหุ้นไทยราว 5.8 หมื่นล้านบาท YTD และ 3.8 หมื่นล้านบาทในช่วง 3 เดือนล่าสุด ทำให้รอบเงินไหลเข้าครั้งนี้มีปัจจัยพื้นฐานรองรับ ไม่ได้เกิดจากแรงส่งของกระแสเงินเพียงอย่างเดียว
การวิเคราะห์เชิงปริมาณให้ภาพสอดคล้องกัน โดย Ridge Regression ประเมินเงินไหลเข้า 2.76 หมื่นล้านบาท และ Rank Model 2.15 หมื่นล้านบาท ทำให้กรณีฐานเฉลี่ยอยู่ที่ราว 2.46 หมื่นล้านบาทใน 3 เดือนข้างหน้า ขณะที่กรณีแรงส่งชะลอลง (Soft Patch) ซึ่งสมมติการปรับประมาณการกำไร SET ลดเหลือ +5%, การส่งออกเกาหลีใต้ +40%, US Manufacturing ISM ลดเหลือ 51.0 และ SET อ่อนกว่าตลาดเกิดใหม่มากขึ้น แบบจำลองยังให้เงินทุนต่างชาติเป็นบวกราว 1.03 หมื่นล้านบาท สะท้อนว่าภาพเงินไหลเข้ายังมีความทนทานพอสมควร
Strategist view: มองการปรับฐานระยะสั้นเป็นจังหวะสะสมหุ้นที่ได้รับประโยชน์จากวัฏจักรดังกล่าว
ฝั่งเทคโนโลยี: เลือก KCE จากปริมาณส่งมอบ PCB 3Q26 ที่คาดว่าจะเพิ่มขึ้น QoQ ซึ่งหนุนราคาขายเฉลี่ยราว 9–10% ตั้งแต่ 1 ก.ค. และรายได้ PCB มีโอกาสเพิ่มขึ้น 17–19% QoQ
ฝั่งสินค้าโภคภัณฑ์: เลือก PTT และ PTTGC เพื่อรับประโยชน์จากราคาสินค้าโภคภัณฑ์และส่วนต่างผลิตภัณฑ์ที่ยังอยู่ในระดับสูง
โดยภาพรวมยังสนับสนุนการเลือกสะสมหุ้นเป็นรายตัว และคาดเงินทุนต่างชาติยังเป็นแรงหนุนตลาดไทยต่อในช่วง 3 เดือนข้างหน้า