
โดย….สาธิต บวรสันติสุทธิ์, CFP นักวางแผนการเงิน
ถ้าพูดถึง กฎหมายไทย เมื่อผู้กู้/ลูกหนี้ “เบี้ยวหนี้” ผู้ค้ำประกันอาจต้องเข้ามารับผิดชำระหนี้แทน แต่ ไม่ได้หมายความว่าผู้ค้ำต้องรับผิดทุกอย่างโดยไม่มีขอบเขต เพราะกฎหมายมีข้อจำกัดและสิทธิคุ้มครองผู้ค้ำประกันอยู่หลายประการ
ผู้ค้ำต้องรับหนี้แทนลูกหนี้เมื่อไหร่?
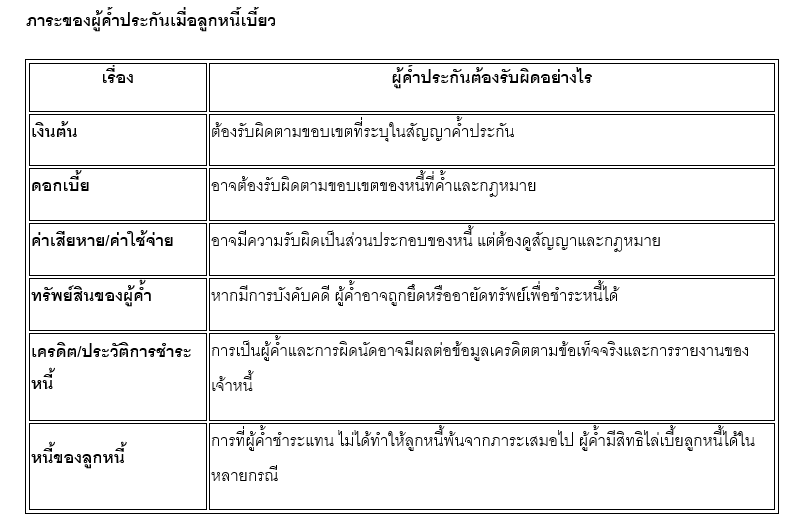
ตาม ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 686 เมื่อลูกหนี้ผิดนัด เจ้าหนี้ต้องมีหนังสือบอกกล่าวไปยังผู้ค้ำประกัน ภายใน 60 วันนับแต่วันที่ลูกหนี้ผิดนัด และโดยหลักจะเรียกให้ผู้ค้ำชำระก่อนหนังสือบอกกล่าวไปถึงผู้ค้ำไม่ได้
หากเจ้าหนี้ไม่บอกกล่าวภายใน 60 วัน ผู้ค้ำยังอาจต้องรับผิดใน เงินต้น แต่จะหลุดพ้นจากความรับผิดในดอกเบี้ย ค่าสินไหมทดแทน และภาระอุปกรณ์ที่เกิดขึ้นหลังพ้นกำหนด 60 วันตามมาตรา 686
ผู้ค้ำไม่ได้หมายความว่า “ต้องจ่ายแทนทันทีทุกกรณี”
กฎหมายยังให้สิทธิผู้ค้ำในบางสถานการณ์ เช่น หากพิสูจน์ได้ว่าลูกหนี้ยังมีทรัพย์สินที่สามารถชำระหนี้ได้และการบังคับจากลูกหนี้ไม่ยาก ผู้ค้ำอาจขอให้เจ้าหนี้ไปบังคับจากทรัพย์ของลูกหนี้ก่อนตามหลักมาตรา 689
และถ้าเจ้าหนี้ ผ่อนเวลาชำระหนี้ให้ลูกหนี้ ในหนี้ที่มีกำหนดชำระแน่นอน โดยผู้ค้ำไม่ได้ตกลงด้วย ผู้ค้ำอาจหลุดพ้นจากความรับผิดตามหลักมาตรา 700 ทั้งนี้มีข้อยกเว้นบางประเภท เช่น สถาบันการเงินหรือผู้ค้ำประกันเพื่อสินจ้างเป็นปกติธุระ
ตัวอย่างให้เห็นภาพ
นาย A กู้เงิน 1,000,000 บาท จากธนาคาร นาย B เป็นผู้ค้ำประกัน ต่อมา A หยุดจ่ายหนี้
ลำดับโดยทั่วไป
A ผิดนัด ธนาคารแจ้ง B B อาจต้องรับผิดตามสัญญาค้ำ หาก B ชำระแทน B มีสิทธิเรียกเงินคืนจาก A ตามหลักกฎหมาย
ดังนั้น ความเสี่ยงของผู้ค้ำไม่ใช่แค่ “เสียชื่อ” แต่สามารถกลายเป็นภาระหนี้จริงและกระทบทรัพย์สินของผู้ค้ำได้
ข้อควรระวังที่สุดก่อนเซ็นค้ำ : อย่าดูแค่ยอดกู้ แต่ต้องดูว่า >>ค้ำหนี้อะไร, วงเงินสูงสุดเท่าไร, ระยะเวลาค้ำเท่าไร, ค้ำหนี้ในอนาคตหรือไม่ และมีหลักประกันอะไรอยู่แล้ว>> เพราะรายละเอียดเหล่านี้กำหนดขอบเขตความเสี่ยงของผู้ค้ำอย่างมาก
สรุปแล้ว “ผู้ค้ำประกันต้องรับผิดอะไรบ้าง และมีวิธีป้องกันบ้านและเงินเดือนอย่างไร?”
1. เมื่อผู้กู้เบี้ยว ผู้ค้ำเสี่ยงอะไรบ้าง?
สมมติ นาย A กู้ธนาคาร 1,000,000 บาท นาย B เป็นผู้ค้ำประกัน A หยุดชำระหนี้ ความเสี่ยงของ B มีตั้งแต่
1. ถูกเรียกให้ชำระหนี้แทน
2. ต้องรับผิดใน >>เงินต้นและภาระอื่นตามขอบเขตที่กฎหมายและสัญญากำหนด
3. หากคดีถึงศาลและมีคำพิพากษา แล้วไม่ชำระ อาจเข้าสู่ การบังคับคดี
4. ทรัพย์สินของ B อาจถูก ยึด
5. รายได้บางประเภทอาจถูก อายัด
6. หาก B ชำระแทน มีสิทธิเรียกเงินจาก A ตามหลัก สิทธิไล่เบี้ย
7. หากมีผู้ค้ำหลายคน ต้องดูรายละเอียดความรับผิดของแต่ละคนและข้อความในสัญญา
กรมบังคับคดีระบุว่าการบังคับคดีสามารถใช้วิธี ยึดทรัพย์หรืออายัดเงินเดือน และสามารถดำเนินการพร้อมกันได้ แต่ยอดรวมที่ยึด/อายัดต้องไม่เกินหนี้ตามคำพิพากษา
2. บ้านของผู้ค้ำจะถูกยึดได้หรือไม่?
มีโอกาสถูกยึด หากผู้ค้ำกลายเป็นลูกหนี้ตามคำพิพากษาและมีการบังคับคดี
ตัวอย่าง หนี้คงเหลือ 800,000 บาท ผู้ค้ำ B มี
• บ้าน 2,000,000 บาท
• เงินฝาก 300,000 บาท
• รถยนต์ 500,000 บาท
ไม่ได้หมายความว่าเจ้าหนี้จะเลือกเอาทรัพย์ทั้งหมดได้โดยไม่จำกัด แต่ทรัพย์ของผู้ค้ำที่อยู่ในข่ายบังคับคดีอาจถูกดำเนินการตามขั้นตอนเพื่อชำระหนี้
กรมบังคับคดีมีอำนาจเกี่ยวกับการ ยึด อายัด และจำหน่ายทรัพย์สินของลูกหนี้ตามคำพิพากษา
3. เงินเดือนของผู้ค้ำถูกอายัดได้ไหม?
ได้ในบางกรณี
ถ้าผู้ค้ำมีคำพิพากษาให้ชำระหนี้และเข้าสู่ชั้นบังคับคดี เจ้าหนี้สามารถขออายัดเงินเดือน/ค่าจ้างที่อยู่ในข่ายตามกฎหมายได้ แต่ ไม่ใช่ว่าเงินเดือนทั้งหมดจะถูกนำไปใช้หนี้จนผู้ค้ำไม่มีเงินดำรงชีวิต เพราะการอายัดมีหลักเกณฑ์และข้อจำกัดตามกฎหมาย
4. สิ่งที่ผู้ค้ำควรทำทันทีเมื่อลูกหนี้เริ่มเบี้ยว
ขั้นที่ 1 — อย่าเพิ่งจ่ายทันที ควรขอเอกสารก่อน เช่น
• สัญญากู้
• สัญญาค้ำประกัน
• ยอดหนี้ล่าสุด
• รายละเอียดเงินต้น
• ดอกเบี้ย
• ค่าใช้จ่าย
• วันที่ลูกหนี้ผิดนัด
• หนังสือบอกกล่าวผู้ค้ำ
เพราะต้องตรวจว่า >>เจ้าหนี้เรียกร้องผู้ค้ำภายในขอบเขตที่ผู้ค้ำต้องรับผิดหรือไม่
5. เรื่อง “60 วัน” สำคัญมาก
เมื่อผู้กู้ผิดนัด เจ้าหนี้มีหน้าที่บอกกล่าวผู้ค้ำประกันภายใน 60 วันนับแต่วันที่ลูกหนี้ผิดนัด ตามหลักมาตรา 686 เพราะหากเจ้าหนี้ไม่ปฏิบัติตามกำหนด ผลต่อผู้ค้ำ มีดังนี้
• หลุดพ้นจากดอกเบี้ยและค่าเสียหายส่วนเกิน: ดอกเบี้ย ค่าสินไหมทดแทน หรือค่าใช้จ่ายอื่นๆ ที่เกิดขึ้นหลังจากพ้นกำหนด 60 วันนับแต่วันที่ลูกหนี้ผิดนัด ผู้ค้ำประกันไม่ต้องรับผิดชอบอีกต่อไป
• ความรับผิดในต้นเงิน: ผู้ค้ำประกันยังคงต้องรับผิดในส่วนของต้นเงินตามมูลหนี้เดิมที่ค้างชำระ (ไม่ใช่หลุดพ้นจากหนี้ทั้งหมด)
• ผลต่อการฟ้องร้อง: เจ้าหนี้ยังคงมีสิทธิฟ้องผู้ค้ำประกันได้ แต่จะเรียกดอกเบี้ยหรือค่าภาระส่วนที่เกิน 60 วันนั้นไม่ได้
ดังนั้น เมื่อได้รับหนังสือทวงถาม อย่าทิ้งเอกสารไว้เฉย ๆ ให้ดูว่าลูกหนี้ผิดนัดวันไหน เจ้าหนี้ส่งหนังสือถึงผู้ค้ำวันไหน ผู้ค้ำได้รับวันไหน
6. ผู้ค้ำสามารถบอกให้เจ้าหนี้ไปเอาจากลูกหนี้ก่อนได้ไหม?
ในบางกรณี มีสิทธิยกประเด็นนี้ขึ้นต่อสู้ได้ เช่น หากลูกหนี้ยังมีทรัพย์สินที่สามารถชำระหนี้ได้ และการบังคับจากทรัพย์นั้นไม่ยาก ผู้ค้ำอาจมีสิทธิตามหลักมาตรา 689 ให้เจ้าหนี้บังคับจากทรัพย์ของลูกหนี้ก่อน แต่ต้องดูข้อเท็จจริงและประเภทของสัญญาค้ำประกันด้วย
7. ถ้าผู้ค้ำจ่ายแทนแล้ว ทำอย่างไรต่อ?
สมมติ หนี้เหลือ 500,000 บาท ผู้ค้ำ B จ่ายให้ธนาคาร 500,000 บาท ไม่ได้หมายความว่า B ต้องสูญเงิน 500,000 บาทโดยไม่มีสิทธิเรียกร้องอะไร โดยหลัก ผู้ค้ำที่ชำระหนี้แทนมีสิทธิ
ไล่เบี้ยจากลูกหนี้ ตามเงื่อนไขของกฎหมาย
แต่ปัญหาที่เกิดขึ้นจริงคือ ลูกหนี้ไม่มีเงินตั้งแต่แรก ดังนั้น “มีสิทธิเรียก” กับ “เรียกแล้วได้เงินคืน” เป็นคนละเรื่องกัน
นี่คือเหตุผลว่าทำไมการค้ำประกันจึงเป็น ความเสี่ยงทางการเงินของผู้ค้ำเอง ไม่ใช่เพียงการช่วยเซ็นเอกสารให้คนรู้จัก
8. วิธีลดความเสี่ยงก่อนเซ็นค้ำ
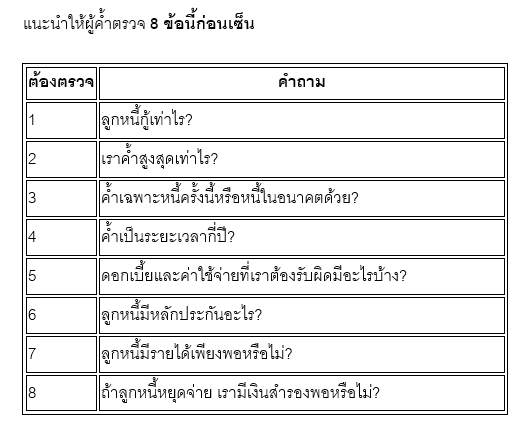
หลักคิดที่สำคัญที่สุด
อย่าถามว่า “เขาเป็นเพื่อน/ญาติเรา เราควรช่วยไหม?” แต่ควรถามว่า
“ถ้าวันหนึ่งเราต้องจ่ายหนี้ก้อนนี้เอง เราสามารถรับภาระได้หรือไม่?”
9. ถ้าเริ่มถูกฟ้องแล้ว ต้องทำอย่างไร?
อย่ารอจนมีหมายบังคับคดี ให้แบ่งเป็น 4 ช่วง:
1. ได้รับหนังสือทวงถาม ตรวจสัญญาค้ำ + ยอดหนี้ + วันผิดนัด + วันบอกกล่าว
2. ได้รับหมายศาล ต้องดำเนินการในคดีตามกำหนดเวลา
3. มีคำพิพากษา ตรวจยอดหนี้และการชำระ
4. เข้าสู่บังคับคดี เจรจา/ไกล่เกลี่ย/ตรวจสอบการยึดหรืออายัด กรมบังคับคดีมีช่องทาง >>ไกล่เกลี่ยข้อพิพาทชั้นบังคับคดี
ถ้าลูกนี้ยังมีทรัพย์อยู่แต่เจ้าหนี้เลือกมายึดทรัพย์ผู้ค้ำเพราะง่ายกว่า ทำได้หรือไม่
ได้ครับ แต่มีเงื่อนไขสำคัญมาก ถ้าเป็น “ผู้ค้ำประกัน” ตามกฎหมายจริง ๆ ไม่ใช่ “ลูกหนี้ร่วม” และผู้ค้ำสามารถพิสูจน์ได้ว่า ลูกหนี้ยังมีทรัพย์สินเพียงพอที่จะชำระหนี้ และการบังคับจากทรัพย์ของลูกหนี้ไม่เป็นการยาก ผู้ค้ำมีสิทธิตาม ป.พ.พ. มาตรา 689 ที่จะให้เจ้าหนี้บังคับจากทรัพย์ของลูกหนี้ก่อน
ตัวอย่าง
ลูกหนี้ A
• หนี้ธนาคาร 1 ล้านบาท
• มีที่ดินมูลค่า 2 ล้านบาท
• ที่ดินอยู่ในชื่อ A และไม่มีภาระจำนองอื่น
ผู้ค้ำ B
• มีบ้านมูลค่า 5 ล้านบาท
หาก A ไม่จ่าย แล้วเจ้าหนี้พยายามมุ่งมายึดบ้านของ B ทั้งที่ B สามารถพิสูจน์ได้ว่า ที่ดินของ A สามารถนำมาชำระหนี้ได้ และการบังคับจากที่ดินนั้นทำได้ไม่ยาก
B สามารถยก มาตรา 689 ขึ้นใช้สิทธิขอให้บังคับจากทรัพย์ของ A ก่อน แต่มี ข้อยกเว้นสำคัญมาก คือ ต้องตรวจสัญญาค้ำประกันด้วย หากผู้ค้ำ ตกลงรับผิดอย่างลูกหนี้ร่วม หรือ หากในสัญญาค้ำประกันมีข้อตกลงสละสิทธิตามมาตรา 688, 689 และ 690 เจ้าหนี้สามารถข้ามไปฟ้องร้องหรือบังคับคดี (ยึดทรัพย์/อายัดทรัพย์) เอาจากผู้ค้ำประกันได้ทันที โดยไม่ต้องไปไล่เบี้ยเอาจากทรัพย์สินของลูกหนี้ก่อน ทำให้ผู้ค้ำประกันต้องรับผิดเสมือนเป็นลูกหนี้ร่วมกับลูกหนี้หลักในทางปฏิบัติ ทำให้เจ้าหนี้เลือกฟ้องหรือบังคับใครก่อนก็ได้
———————————————————————————————————————————————————–