
HoonSmart.com>> เอฟเอสเอส อินเตอร์เนชั่นแนล ให้น้ำหนักการลงทุนกลุ่มรับเหมาก่อสร้าง”Outperform” ชี้อุตสาหกรรมเข้าสู่ขาขึ้นรอบใหม่ คาดกำไรปกติปีนี้ 4,300 ล้านบาท โต 9% YoY รับแรงหนุนจาก Backlog ในมือระดับสูงจากโครงการเมกะโปรเจกต์ภาครัฐ-เอกชน ชู STECON เป็นหุ้น Top Pick กำไรโตเด่นสุดในกลุ่ม ให้เป้า 22.50 บาท
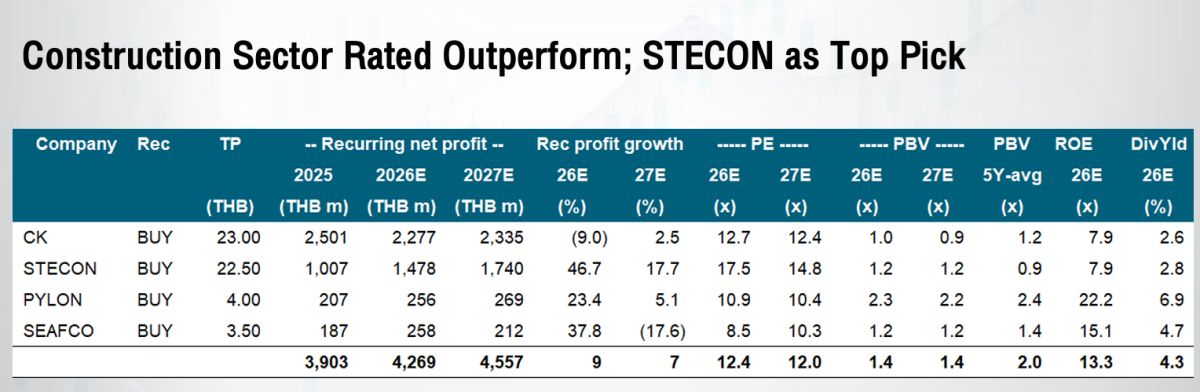 น.ส.ธัญญธร ทรงวุฒิ,IAA ผู้อำนวยการใหญ่ ฝ่ายวิเคราะห์หลักทรัพย์ บริษัทหลักทรัพย์ที่ปรึกษาการลงทุน เอฟเอสเอส อินเตอร์เนชั่นแนล (FSSIA) กล่าวในรายการ Sector Analysis มุมมองการเติบโตของกลุ่มในอุตสาหกรรมรับเหมาก่อสร้าง โดยสมาคมนักวิเคราะห์การลงทุน,IAA ว่า มีมุมมองที่เป็นบวกต่อแนวโน้มภาพรวมของหุ้นในกลุ่มรับเหมาก่อสร้าง คาดกำไรปกติอยู่ที่ 4,300 ล้านบาท เติบโต 9% เมื่อเทียบกับช่วงเดียวกันของปีที่ผ่านมา
ให้น้ำหนักการลงทุนเป็น “Outperform” (มากกว่าตลาด) เนื่องจากมีปัจจัยสนับสนุนหลักจากปริมาณงานในมือของกลุ่มที่ยังคงอยู่ในระดับสูง ซึ่งสามารถรองรับการรับรู้รายได้ได้เป็นอย่างดี โดยมีโครงการรถไฟฟ้าสายสีส้มเป็นตัวขับเคลื่อนหลัก เนื่องจากยังอยู่ในช่วงเริ่มต้นโครงการและการรับรู้รายได้จะมีลักษณะเป็น S-curve ที่เร่งตัวขึ้น ขณะที่โครงการรถไฟฟ้าสายสีม่วงใต้เริ่มเข้าสู่ช่วงปลายโครงการและเตรียมส่งมอบในปี 2570
ภาพรวมอุตสาหกรรมกำลังเข้าสู่รอบขาขึ้นรอบใหม่ โดยในระยะสั้นจะเห็นการเติบโตจากงานภาคเอกชนเป็นหลัก โดยเฉพาะการลงทุนในกลุ่ม Data Center ที่มีเข้ามาอย่างต่อเนื่อง ส่วนในระยะกลางตั้งแต่ช่วงปลายปีนี้จนถึง 2 ปีข้างหน้า งานภาครัฐจะเข้ามามีบทบาทเสริมมากขึ้น คาดว่าจะเห็นการเปิดประมูลงานภาครัฐเพิ่มขึ้นอย่างชัดเจนในปี 2568 ซึ่งจากการรวบรวมข้อมูลพบว่ามีประมาณ 8 โครงการ คิดเป็นมูลค่ารวมกว่า 500,000 ล้านบาท ที่พร้อมจะเปิดประมูล
นอกจากนี้ การเพิ่มขึ้นของปริมาณงานส่งผลให้การแข่งขันในตลาดลดลง ขณะเดียวกันผู้เล่นบางรายได้ถอนตัวออกจากตลาดในช่วงที่เศรษฐกิจชะลอตัวที่ผ่านมา ทำให้แรงกดดันต่ออัตรากำไร (Margin) ไม่ใช่ประเด็นน่ากังวล ทั้งนี้ งานภาคเอกชนประเภท Data Center จะใช้ระยะเวลาการรับรู้รายได้ประมาณ 15-20 เดือนต่อโครงการ และคาดว่าการลงทุนจะเร่งตัวขึ้นอย่างน้อยในอีก 2 ปีข้างหน้า ขณะที่งานภาครัฐจะใช้เวลารับรู้รายได้ยาวนานกว่าที่ประมาณ 3-6 ปี ซึ่งจะช่วยรองรับการเติบโตของรายได้ในระยะยาว
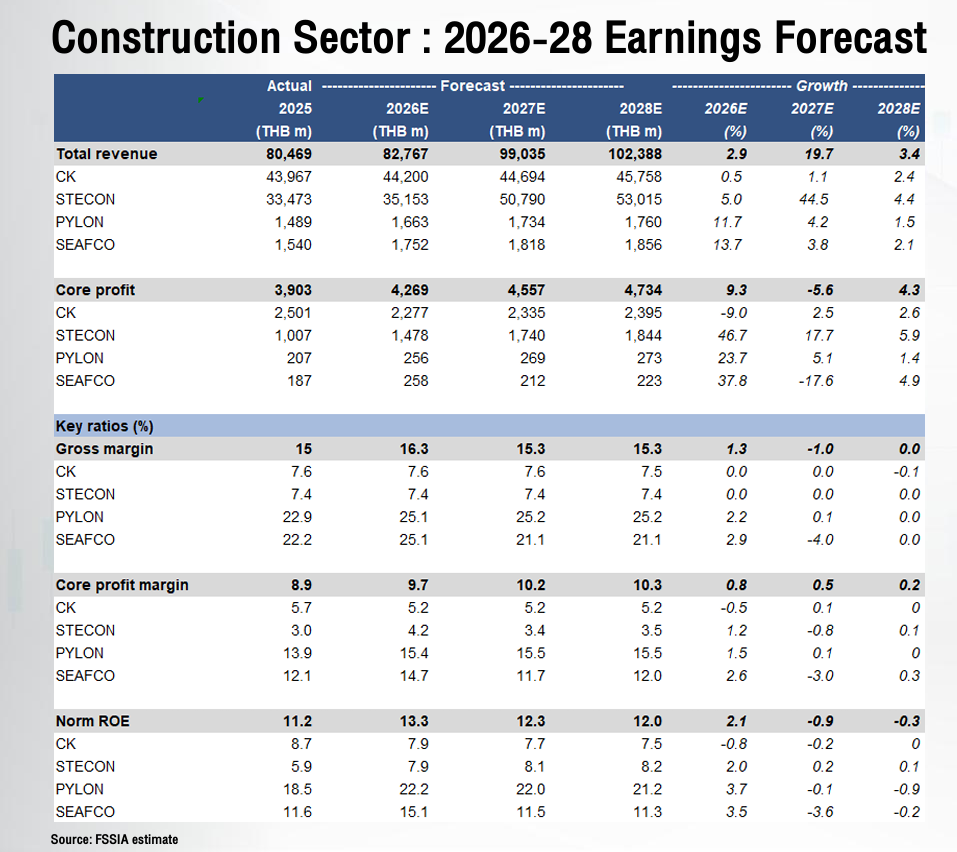 ผู้ได้รับประโยชน์หลักจะเป็นผู้ประกอบการรายใหญ่ ได้แก่ บริษัท ช.การช่าง (CK) และ บริษัท ซิโน-ไทย เอ็นจิเนียริ่ง แอนด์ คอนสตรัคชั่น (STECON) เนื่องจากมีความพร้อมทั้งด้านฐานะทางการเงินและประสบการณ์ในการเข้าประมูลงาน ส่วนผู้ประกอบการงานฐานรากอย่าง บริษัท ไพลอน (PYLON) และ บริษัท ซีฟโก้ (SEAFCO) จะได้รับประโยชน์ในลำดับถัดมา จากความต้องการใช้งานฐานรากในโครงการทางด่วน รถไฟฟ้า และอาคาร Data Center
น.ส.ธัญญธร เลือก STECON เป็นหุ้นเด่นที่สุดในกลุ่ม (Top Pick) โดยให้ราคาเหมาะสมสำหรับปี 2570 ที่ 22.50 บาท ด้วยจุดเด่นจากแนวโน้มกำไรปี 2570 ที่คาดว่าจะเติบโตสูงที่สุดในกลุ่ม รวมทั้งศักยภาพในการรับงานทั้งภาครัฐและเอกชน โดย STECON ถือเป็นผู้นำในการรับงานก่อสร้างโยธา (Civil work) สำหรับ Data Center ซึ่งปัจจุบันมีโครงการที่อยู่ระหว่างดำเนินการประมาณ 4 โครงการ และอยู่ระหว่างการประมูลหรือคาดหวังว่าจะได้รับงานเพิ่มอีกประมาณ 3 โครงการ มูลค่ารวมราว 50,000 ล้านบาทภายในปีนี้ ซึ่งจะสามารถรับรู้รายได้เร็วภายใน 1.5 ถึง 2 ปี เป็นแรงขับเคลื่อนหลักต่อการเติบโตของกำไร ประกอบกับมีความแข็งแกร่งด้านประสบการณ์และฐานะทางการเงินในการรับงานภาครัฐ
สำหรับปัจจัยความเสี่ยงสำคัญ ของกลุ่มรับเหมาก่อสร้างมี 3 ประเด็น ได้แก่
1.การล่าช้าของการเปิดประมูลงานภาครัฐ อย่างไรก็ดี ฐาน Backlog ที่อยู่ในระดับสูงจะช่วยรองรับการรับรู้รายได้ในระยะสั้นถึงกลางได้
2.ความชัดเจนของกฎระเบียบการลงทุน Data Center คาดว่าจะมีความชัดเจนจากการเสนอเข้าที่ประชุมคณะรัฐมนตรี (ครม.) ในสัปดาห์หน้า ซึ่งหากกฎเกณฑ์มีความชัดเจนขึ้น จะช่วยเร่งให้การลงทุนที่เคยชะลอตัวกลับมาขยายตัวได้ดี
3.ต้นทุนวัสดุก่อสร้างและราคาน้ำมัน แม้ราคาน้ำมันเฉลี่ยตั้งแต่ต้นปีจนถึงปัจจุบัน (Year-to-Date) จะปรับตัวขึ้นมาอยู่ที่ประมาณ 92 ดอลลาร์ต่อบาร์เรล จากเฉลี่ย 69 ดอลลาร์ต่อบาร์เรลในปีที่ผ่านมา แต่ดัชนีวัสดุก่อสร้างโดยรวมปรับตัวขึ้นไม่มากนัก โดยเริ่มปรับขึ้นในช่วงไตรมาส 2 ถึงไตรมาส 3 จากผลกระทบของสงครามในช่วงปลายเดือนกุมภาพันธ์ ซึ่งสินค้าที่ปรับขึ้นหลักคือคอนกรีต
อย่างไรก็ตาม ผู้ประกอบการมีแนวทางการบริหารจัดการเพื่อลดผลกระทบทางด้านต้นทุนได้อย่างมีประสิทธิภาพ โดย STECON ได้ลดความเสี่ยงด้วยการว่าจ้างผู้รับเหมาช่วง (Subcontractor) ในสัดส่วนสูงถึง 50-60% ของมูลค่ารวม ซึ่งมีการเซ็นสัญญาและล็อกราคาไว้แล้ว พร้อมทั้งมีการสต็อกวัตถุดิบสำคัญอย่างเหล็กและคอนกรีตไว้ล่วงหน้า
ขณะที่ PYLON และ SEAFCO ซึ่งมีต้นทุนวัสดุก่อสร้างคิดเป็น 40-50% สามารถส่งผ่านต้นทุนได้ดีเนื่องจากเป็นงานระยะสั้นเฉลี่ย 3-6 เดือน โดยมีการปรับราคาต้นทุนควบคู่ไปกับการเซ็นสัญญาจ้างงาน ทำให้คาดว่าผลกระทบเรื่องต้นทุนต่อภาพรวมธุรกิจจะไม่มีนัยสำคัญ
ปัจจัยพื้นฐาน
น.ส.ธัญญธร กล่าวว่า ภาพรวมอุตสาหกรรมรับเหมาก่อสร้างในประเทศไทยมีสัญญาณการฟื้นตัวที่ชัดเจน โดยในช่วงปี 2567 ถึง 2568 การเติบโตหลักได้รับแรงหนุนจากงานภาครัฐ ในขณะที่งานภาคเอกชน เผชิญกับการชะลอตัวตามภาวะเศรษฐกิจ กำลังซื้อ และตลาดอสังหาริมทรัพย์ที่หดตัวอย่างต่อเนื่อง อย่างไรก็ตาม ในช่วงครึ่งแรกของปี 2569 อุตสาหกรรมทั้งสองภาคส่วนกลับมาเติบโตในทิศทางเดียวกัน โดยงานภาครัฐขยายตัวอย่างต่อเนื่องประมาณ 5% เมื่อเทียบกับช่วงเดียวกันของปีก่อน (y-o-y) และงานภาคเอกชนพลิกกลับมาเติบโตได้ราว 3% y-o-y ซึ่งถือเป็นบวกครั้งแรกในรอบ 2 ปี
การลงทุนของภาครัฐในปัจจุบันมีโครงการขนาดใหญ่เป็นกลไกสำคัญในการขับเคลื่อน ประกอบด้วย โครงการรถไฟฟ้าสายสีม่วงใต้ ดำเนินการมาถึงช่วงปลายโครงการ โดยมีความคืบหน้าประมาณ 70-80% และมีแผนส่งมอบในปี 2570 ,โครงการรถไฟฟ้าสายสีส้มตะวันตก เริ่มต้นงานก่อสร้างในปี 2567 ปัจจุบันมีความคืบหน้าในช่วงต้นราว 30%
สำหรับแนวโน้มอนาคต ภายใต้เสถียรภาพทางการเมืองในปัจจุบัน งบประมาณรายจ่ายประจำปี 2570 ได้ผ่านความเห็นชอบแล้ว โดยมีงบลงทุนของรัฐวิสาหกิจรวมประมาณ 280,000 ล้านบาท ซึ่งมุ่งเน้นไปที่ภาคพลังงานและคมนาคมขนส่ง คิดเป็นสัดส่วน 30-40%
นอกจากนี้ กระทรวงคมนาคมได้เปิดเผยแผนลงทุนโครงสร้างพื้นฐานระหว่างปี 2570 ถึง 2530 รวมมูลค่ากว่า 820,000 ล้านบาท ครอบคลุม 313 โครงการ โดยเฉพาะในปี 2570 มีแผนผลักดัน 262 โครงการ คิดเป็นเม็ดเงินลงทุนประมาณ 230,000 ล้านบาท
สำหรับ โครงการประมูลที่มีศักยภาพสูงและคาดว่าจะเห็นความคืบหน้าในระยะสั้นถึงกลาง มีมูลค่ารวมประมาณ 580,000 ล้านบาท จาก 8 โครงการหลัก ได้แก่ โครงการมอเตอร์เวย์ สาย M9 (บางขุนเทียน-บางบัวทอง) มูลค่าประมาณ 56,000 ล้านบาท ผ่าน ครม. แล้ว อยู่ระหว่างร่าง TOR คาดว่าจะเปิดประมูลในไตรมาส 2 ของปี 2570
โครงการมอเตอร์เวย์ สาย M5 (รังสิต-บางปะอิน) มูลค่าประมาณ 31,000 ล้านบาท ผ่าน ครม. แล้ว คาดว่าจะเปิดประมูลช่วงปลายปี 2569 หรือต้นปี 2570
โครงการทางยกระดับกระทู้-ป่าตอง (ภูเก็ต) มูลค่าประมาณ 17,000 ล้านบาท ผ่าน ครม. แล้ว อยู่ระหว่างปรับแบบเพื่อเสนอ ครม. อีกครั้งและเตรียมเปิดประมูลในปีหน้า
โครงการรถไฟความเร็วสูงไทย-จีน (โคราช-หนองคาย) มูลค่าประมาณ 340,000 ล้านบาท แบ่งเป็น 8 สัญญาย่อย คาดว่าจะเปิดประมูลปลายปี 2569 และเริ่มก่อสร้างในปี 2570
โครงการรถไฟทางคู่สายใต้ มูลค่าประมาณ 110,000 ล้านบาท แบ่งเป็น 3 สัญญา ผ่าน ครม. ในเดือนกันยายน 2569 คาดเปิดประมูลครึ่งแรกของปี 2570
โครงการสนามบินสุวรรณภูมิ ส่วนต่อขยายฝั่งตะวันออก มูลค่าประมาณ 14,000 ล้านบาท คาดเสนอ ครม. และเปิดประมูลในปี 2570
โครงการสนามบินดอนเมือง เฟส 3 มูลค่าประมาณ 16,000 ล้านบาท คาดเห็นความคืบหน้าต่อเนื่องในปี 2570
ด้าน การเติบโตของการลงทุนภาคเอกชนไม่ได้ขับเคลื่อนด้วยภาคอสังหาริมทรัพย์ที่อยู่อาศัยเป็นหลัก เนื่องจากอสังหาฯ ยังคงเผชิญกับแรงกดดันจากดีมานด์และกำลังซื้อที่ชะลอตัว รวมถึงซัพพลายในตลาดที่ค่อนข้างสูง แต่แรงขับเคลื่อนหลักมาจากกลุ่มโรงงานอุตสาหกรรมในนิคมอุตสาหกรรมและกระแสการลงทุนดาต้าเซ็นเตอร์
จากข้อมูลการอนุมัติบัตรส่งเสริมการลงทุนจาก BOI ในช่วงครึ่งแรกของปี พ.ศ. 2569 เติบโตสูงถึงเกือบ 40% y-o-y คิดเป็นมูลค่าราว 1.4 ล้านล้านบาท โดย 70% มาจากกลุ่มดิจิทัลเซกเตอร์ โดยเฉพาะดาต้าเซ็นเตอร์ (Data Center) และคลาวด์เซอร์วิส ในช่วง 2-3 ปีที่ผ่านมา มีการอนุมัติไปแล้ว 42 โครงการ มูลค่ารวมประมาณ 750,000 ล้านบาท คิดเป็นความต้องการใช้ไฟฟ้าประมาณ 3,400 เมกะวัตต์ และยังมีโครงการที่อยู่ระหว่างก่อสร้างอีก 49 โครงการ รวมถึงรออนุมัติ BOI อีก 117 โครงการ
งานก่อสร้างดาต้าเซ็นเตอร์มีระยะเวลาดำเนินการค่อนข้างสั้นเพียง 15-20 เดือน ส่งผลให้ผู้รับเหมาสามารถรับรู้รายได้ค่อนข้างเร็ว โดยแบ่งผู้เล่นหลักในตลาดออกเป็น 3 ส่วน ได้แก่ งานโยธา (Civil Work) ผู้เล่นในตลาดหลักทรัพย์ที่โดดเด่น ได้แก่ STECON และ บริษัท เอสทีพี แอนด์ ไอ (STPI),งานรากฐานและเสาเข็ม ผู้นำตลาดที่มีความเชี่ยวชาญ ได้แก่ PYLON และ SEAFCO ,งานวางระบบ IT และ ICT ผู้เล่นรายใหญ่ที่ได้รับประโยชน์ ได้แก่ บริษัท อินฟราเซท (INSET)
เมื่อประเมินจากความต้องการใช้ไฟฟ้าของดาต้าเซ็นเตอร์ในอีก 2-3 ปีข้างหน้า คาดไม่ต่ำกว่า 2,000 เมกะวัตต์ และต้นทุนการลงทุนต่อเมกะวัตต์ร่วมกับสัดส่วนงานโยธาและงานระบบ 25-30% จะสร้างเม็ดเงินลงทุนในส่วนงานก่อสร้างสูงถึงประมาณ 180,000 ล้านบาท ซึ่งจะเป็นปัจจัยหนุนการเติบโตอย่างต่อเนื่องให้กับกลุ่มรับเหมาก่อสร้างนอกเหนือจากเมกะโปรเจกต์ภาครัฐ
มูลค่าตลาดก่อสร้างดาต้าเซ็นเตอร์ อ้างอิงข้อมูลการประเมินจาก STECON คาดว่าในช่วง 2-3 ปีข้างหน้า ความต้องการดาต้าเซ็นเตอร์ (Demand) จะไม่ต่ำกว่า 2,000 เมกะวัตต์ งบลงทุนต่อหน่วยจะอยู่ที่ราว 10 ล้านเหรียญสหรัฐต่อเมกะวัตต์ เม็ดเงินสะสมในงานก่อสร้างหากคำนวณจากสัดส่วนงาน Civil Work และงานระบบที่คิดเป็น 25-30% ของมูลค่าโครงการ เม็ดเงินที่จะไหลเข้าสู่ภาคการก่อสร้างดาต้าเซ็นเตอร์ในช่วง 2-3 ปีข้างหน้าจะสูงถึง 180,000 ล้านบาท ซึ่งทำหน้าที่เป็น Growth Driver สำคัญนอกเหนือจากงานประมูลภาครัฐ
การลงทุนจากยักษ์ใหญ่ด้านเทคโนโลยีอย่าง Google มีแผนเม็ดเงินลงทุนราว 1 พันล้านดอลลาร์สหรัฐ (1 Billion USD) ในการพัฒนาโครงสร้างพื้นฐานดาต้าเซ็นเตอร์ ซึ่งตอกย้ำถึงความน่าสนใจของตลาดประเทศไทยในสายตานักลงทุนต่างชาติ