
HoonSmart.com>>บล.กรุงศรี ชี้ประกันสังคมปรับโครงสร้างค่ารักษารอบใหม่ ไม่ใช่แค่เพิ่มรายได้รายหัว แต่เปิดฉากเกมธุรกิจที่เอื้อให้ รพ. โรคซับซ้อนอย่าง BCH-CHG โกยกำไรก้าวกระโดดข้ามขีดจำกัดเดิม
บล.กรุงศรี (KSS) มองว่าภาพรวมการปรับค่ารักษาประกันสังคมรอบใหม่นี้จะเป็นบวกต่อ รพ. คู่สัญญากับประกันสังคมมากกว่าที่ตลาดรับรู้ เนื่องจากประโยชน์ไม่ได้จำกัดเพียงการเพิ่มค่าเหมาจ่ายต่อหัว แต่รวมถึงการปรับกลไกชดเชยค่ารักษารายโรคและบริการเฉพาะทาง ซึ่งจะเป็น Upside เพิ่มเติมกับ รพ. ที่มีความพร้อมในการให้บริการ โดยเฉพาะ BCH และ CHG ซึ่งมีความพร้อมในการรักษาครอบคลุมโรคซับซ้อน โดยคงมุมมอง Bullish ต่อกลุ่ม รพ. สำหรับหุ้นเด่นเลือก BDMS และ PR9 ส่วน รพ. ประกันสังคมยังชอบ BCH มองราคาหุ้นที่ปรับตัวลงเป็นโอกาสสะสม
ทิศทางการปรับค่ารักษาประกันสังคมรอบใหม่
วานนี้ KSS จัด BCH Corporate Day เจาะลึกการปรับค่ารักษาประกันสังคมรอบใหม่ ผลต่อกำไรและโอกาสเติบโตในระยะยาว โดยมีโอกาสพูดคุยกับ ศ.ดร.นพ.เฉลิม หาญพาณิชย์ ประธานเจ้าหน้าที่บริหารกลุ่ม รพ. เกษมราษฎร์
ผู้บริหาร BCH ระบุ การปรับค่ารักษาประกันสังคมรอบใหม่มีแนวทางสำคัญคือ เพิ่มอัตราเหมาจ่ายต่อหัวราว 3.7% จาก 1,808 บาท/คน/ปี เป็นราว 1,875 บาท/คน/ปี พร้อมปรับปรุงระบบจ่ายชดเชยค่ารักษานอกเหนือเหมาจ่ายสำหรับผู้ป่วยโรคเรื้อรัง (DRG < 2) จาก 26 โรค เหลือ 18 โรค เพื่อลดข้อผิดพลาดและเร่งการจ่ายชดเชย ทั้งนี้จะแยกโรคความดันและโรคเบาหวาน เพื่อจ่ายค่ารักษารายครั้งของการรักษา รวมทั้งขยายรายการผ่าตัดวันเดียวจาก 24 รายการ เป็น 62 รายการ, ขยายบริการทางการแพทย์เฉพาะทางอื่น เช่น มะเร็ง, ฟอกไต, คัดกรองโรค และฉีดวัคซีน (Fig 1)
ข้อเสนอการปรับค่ารักษาใหม่ดังกล่าว ต้องผ่านการพิจารณาและเห็นชอบจากบอร์ดประกันสังคม (ชุดใหญ่) จึงยังไม่ใช่ข้อสรุปขั้นสุดท้าย ทั้งนี้ผู้บริหาร BCH มองว่าบอร์ดประกันสังคมชุดใหม่ที่อยู่ระหว่างดำเนินการจัดตั้ง น่าจะไม่ส่งผลให้เกิดความล่าช้าในการปรับค่ารักษาประกันสังคม ซึ่งคาดว่าจะมีผลต้นปี 2570
นอกจากนี้ คณะอนุกรรมการฯ ที่จัดตั้งขึ้น จะทำหน้าที่ทบทวนค่ารักษาประกันสังคมรายปี เพื่อให้สอดคล้องกับการเปลี่ยนแปลงของต้นทุนในการรักษาของ รพ.
ความเห็นและคำแนะนำ
เรามองว่าภาพรวมการปรับค่ารักษาประกันสังคมรอบใหม่นี้ จะเป็นบวกต่อ รพ. คู่สัญญากับประกันสังคมมากกว่าที่ตลาดรับรู้ เนื่องจากประโยชน์ไม่ได้จำกัดอยู่เพียงการเพิ่มค่าเหมาจ่ายต่อหัวราว 3.7% เพียงอย่างเดียว แต่รวมถึงการปรับกลไกการจ่ายค่ารักษารายโรค ครอบคลุมโรคซับซ้อนและบริการเฉพาะทางมากขึ้น ซึ่งจะเอื้อต่อ รพ. ที่มีความพร้อมรักษาโรคซับซ้อน โดยเฉพาะ BCH และ CHG
การปรับโครงสร้างการจ่ายค่ารักษา โดยแยกการจ่ายสำหรับบางโรคและหัตถการตามรายการบริการ เป็นอีกประเด็นที่ต้องติดตาม เนื่องจากจะช่วยเพิ่มโอกาสในการสร้างรายได้ให้กับ รพ. ที่มีศักยภาพให้บริการเฉพาะทาง รวมทั้งช่วยเพิ่มความสามารถในการทำกำไรจากฐานผู้ประกันตนเดิม และเปิด Upside ต่อกำไรในอนาคต
เบื้องต้นเราประเมินกรณีค่าเหมาจ่ายปรับขึ้น 3.7% จะเพิ่มกำไรปี 2570F ของ BCH และ CHG ราว 4% และ 3% ตามลำดับ รวมทั้งมี Upside ต่อราคาเป้าหมาย BCH ราว 0.20-0.25 บาท และ CHG ราว 0.05-0.06 บาท
แนวโน้ม 3Q26F
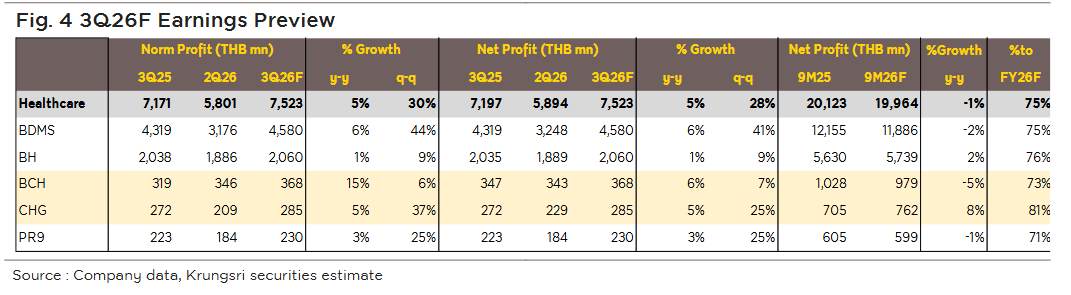 เราคาดว่า BCH จะมีกำไรสุทธิ 368 ลบ. (+6% y-y, +7% q-q) ส่วน CHG คาดกำไรสุทธิ 285 ลบ. (+5% y-y, +25% q-q) เติบโตดีทั้ง y-y และ q-q ตามการฟื้นตัวของรายได้ผู้ป่วยคนไทยที่เร่งตัวขึ้น และมี Operating leverage ดีขึ้นตามการเติบโตของรายได้ ทำให้คาดว่า BCH จะมี EBITDA margin ดีขึ้น y-y และ q-q
ขณะที่ CHG จะเห็นภาพของกำไรสุทธิ และ EBITDA margin ฟื้นตัวเด่น q-q จากอานิสงส์ฐานต่ำใน 2Q69 ที่มีผลกระทบปรับลดรายได้ภาระเสี่ยงประกันสังคม -20 ลบ.
คงมุมมอง Bullish ต่อกลุ่ม รพ. จาก คาดผลการดำเนินงานผ่านจุดต่ำสุดใน 2Q69 แล้ว เข้าสู่ High season ของการใช้บริการในประเทศ หนุนรายได้ฟื้นตัวใน 2H69F
การบริหารต้นทุน/ค่าใช้จ่ายมีประสิทธิภาพขึ้น
ขณะที่ปัจจัยบวกเชิงโครงสร้างจากการเติบโตของประกันสุขภาพและโอกาสปรับเพิ่มอัตราค่ารักษาประกันสังคมยังเป็น Upside ต่อกำไรและ Valuation โดยกลุ่มฯ ปัจจุบันซื้อขายที่ PE ปี 27F ต่ำกว่าค่าเฉลี่ยระยะยาวราว -1.0SD
หุ้นเด่นเลือก
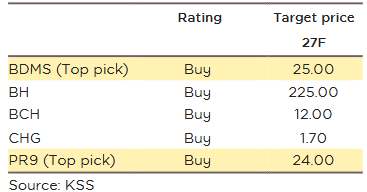
BDMS (Buy, ราคาเป้าหมาย 25 บาท)
PR9 (Buy, ราคาเป้าหมาย 24 บาท)
ส่วน BCH (Buy, ราคาเป้าหมาย 12 บาท) เด่นในกลุ่ม รพ. ประกันสังคม จากกำไรที่ผ่านจุดต่ำสุด และโอกาสได้ประโยชน์สูงจากการปรับเพิ่มอัตราค่ารักษาประกันสังคม
———————————————————————————————————————————————————–