
HoonSmart.com >> WP ปลื้ม! ทริสฯ จัดอันดับเครดิตองค์กร“BBB” แนวโน้ม Stable ตอกย้ำ !! ฐานะการเงินมั่นคง – กระแสเงินสดมีเสถียรภาพ พร้อมรุกขยายธุรกิจ LPG โซลาร์รูฟท็อป และธุรกิจใหม่ เพิ่มฐานกำไร และสร้างโอกาสเติบโตในระยะยาว
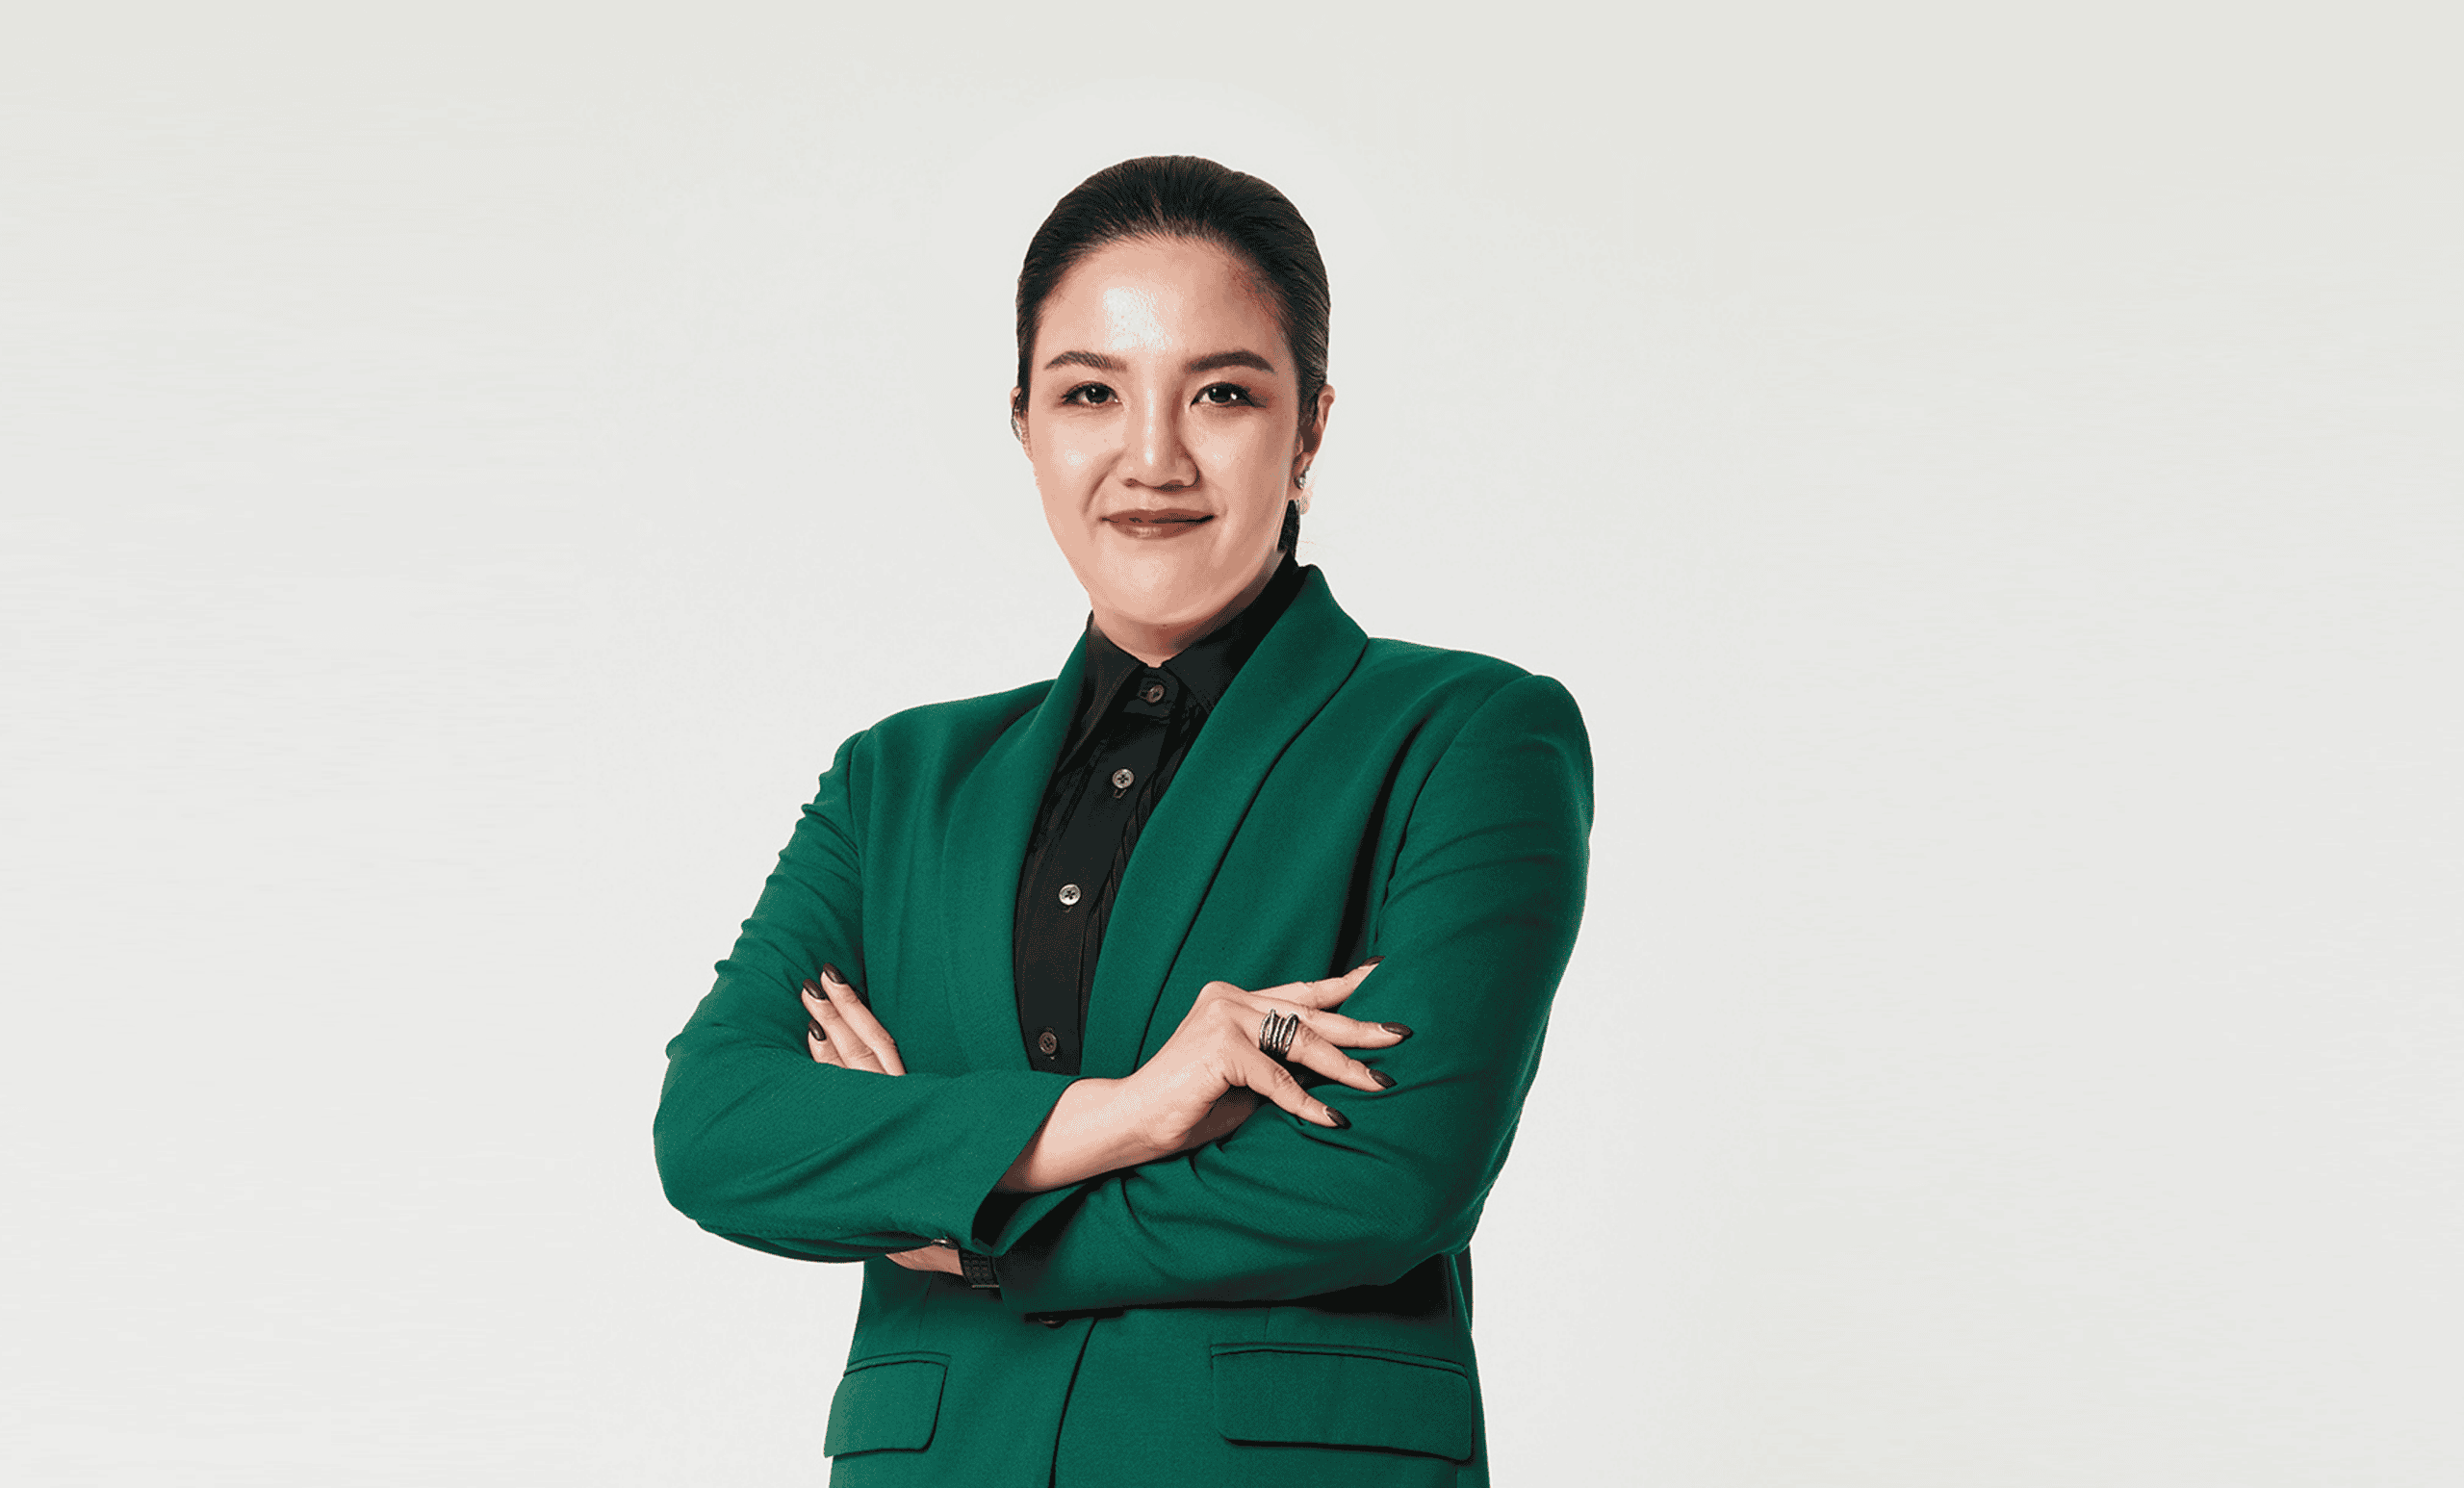
นางสาวชมกมล พุ่มพันธุ์ม่วง ประธานเจ้าหน้าที่บริหาร บริษัท ดับบลิวพี เอ็นเนอร์ยี่ (WP) เปิดเผยว่า บริษัท ทริสเรทติ้ง จำกัด ได้จัดอันดับเครดิตองค์กรที่ระดับ “BBB” ด้วยแนวโน้มอันดับเครดิต “Stable” (คงที่) สะท้อนถึงฐานะเงินทุนที่แข็งแกร่ง มีความสามารถในการทำกำไรและกระแสเงินสดจากการดำเนินงานอย่างมีเสถียรภาพ
ประธานเจ้าหน้าที่บริหาร บริษัท ดับบลิวพี เอ็นเนอร์ยี่ จำกัด (มหาชน) (WP) เปิดเผยว่า บริษัท ทริสเรทติ้ง จำกัด ได้จัดอันดับเครดิตองค์กรที่ระดับ “BBB” ด้วยแนวโน้มอันดับเครดิต “Stable” (คงที่) สะท้อนถึงฐานะเงินทุนที่แข็งแกร่ง มีความสามารถในการทำกำไรและกระแสเงินสดจากการดำเนินงานอย่างมีเสถียรภาพ
“การได้รับการจัดอันดับเครดิตครั้งนี้ถือเป็นการยืนยันความเชื่อมั่นจากสถาบันจัดอันดับต่อศักยภาพของบริษัทฯ ทั้งในด้านการเติบโตและความสามารถในการสร้างกำไร โดยเฉพาะบทบาทของผู้จัดจำหน่ายก๊าซปิโตรเลียมเหลว (LPG) ของประเทศไทย รวมถึงมีความสามารถในการรองรับแผนการลงทุนในอนาคต” นางสาวชมกมล กล่าว
ทริสฯ ระบุว่า ความสามารถในการทำกำไรของบริษัทฯ ยังคงมีเสถียรภาพ โดยได้รับการสนับสนุนจากการกำหนดราคา LPG ที่อยู่ภายใต้การกำกับดูแล รวมไปถึง การควบคุมดูแลต้นทุน การเพิ่มประสิทธิภาพการจัดซื้อ และการปรับสัดส่วนลูกค้าไปยังกลุ่มที่มีอัตรากำไรสูงขึ้นอย่างค่อยเป็นค่อยไป ทำให้กระแสเงินสดจากการดำเนินงานมีเสถียรภาพมากขึ้น อีกทั้งบริษัทฯ ยังมีการกระจายแหล่งจัดหา LPG โดยเพิ่มการซื้อจากแหล่งที่มีต้นทุนต่ำกว่า ซึ่งคาดว่าจะได้รับประโยชน์มากขึ้นเมื่อปริมาณการซื้อจากแหล่งนี้เพิ่มขึ้นในอนาคต
ขณะเดียวกันการขยายธุรกิจพลังงานแสงอาทิตย์จะช่วยเพิ่มความหลากหลายของรายได้อย่างค่อยเป็นค่อยไป โดยในธุรกิจโซลาร์รูฟท็อป ยังเป็นแหล่งรายได้ประจำที่มีศักยภาพการเติบโตนอกเหนือจากธุรกิจ LPG ปัจจุบัน มีกำลังการผลิตติดตั้งรวมประมาณ 13.7 เมกะวัตต์ ซึ่งสัญญาระยะยาวที่สร้างรายได้จากการจำหน่ายไฟฟ้าอย่างต่อเนื่อง รวมถึงความเสี่ยงในการดำเนินงานที่ค่อนข้างต่ำของโรงงานพลังงานแสงอาทิตย์ จะเป็นส่วนช่วยเพิ่มความสามารถในการสร้างรายได้ให้กลุ่มบริษัทฯ
ทริสเรทติ้ง คาดว่า EBITDA ของบริษัทจะอยู่ที่ประมาณ 600-650 ล้านบาทต่อปีในช่วงปี 2569-2571โดย EBITDA Margin คาดว่าจะค่อย ๆ ปรับตัวดีขึ้นสู่ระดับประมาณ 3.7%-3.8%จาก 3.5%ในปี 2568โดยได้รับการสนับสนุนจากสัดส่วนลูกค้าที่ดีขึ้น การเพิ่มประสิทธิภาพการจัดซื้อ และสัดส่วนรายได้จากธุรกิจพลังงานแสงอาทิตย์ที่เพิ่มขึ้น
สถานะเงินสดสุทธิในปัจจุบันของบริษัทเอื้อให้สามารถลงทุนเพิ่มเติมได้ ภายใต้สมมติฐานกรณีพื้นฐานในช่วงปี 2569-2571 กําหนดให้บริษัทมีเงินลงทุนรวม 1,850 ล้านบาท ประกอบด้วย เงินลงทุนเพื่อบํารุงรักษาธุรกิจ LPG จํานวน 810 ล้านบาท เงินลงทุนในโครงการพลังงานแสงอาทิตย์ภายใต้สัญญา Private PPA จํานวน 500 ล้านบาท และงบประมาณสําหรับการเข้าซื้อกิจการหรือการลงทุนที่อาจเกิดขึ้นจํานวน 540 ล้านบาท
สมมติฐานกรณีพื้นฐานยังกําหนดให้อัตราการจ่ายเงินปันผลเท่ากับประมาณ 100%ของกําไรสุทธิประจําปี แม้จะมีรายจ่ายตามประมาณการดังกล่าว ทริสเรทติ้งคาดว่าอัตราส่วนหนี้สินทางการเงินสุทธิต่อ EBITDA ของบริษัทจะยังคงต่ำกว่า 1.0 เท่าตลอดช่วงประมาณการ พร้อมกันนี้ ประเมินว่า หากรักษาภาระหนี้สินของบริษัทฯ ให้อยู่ในระดับต่ำ ระหว่างที่บริษัทฯ ยังคงมองโอกาสการเติบโต ซึ่งคาดว่าธุรกิจพลังงานแสงอาทิตย์และธุรกิจใหม่อื่นๆ จะค่อยๆ ขยายตัว ซึ่งจะเป็นส่วนช่วยขยายฐานกำไร และสร้างช่องทางการเติบโตเพิ่มเติมนอกเหนือจากตลาด LPG ภายในประเทศที่อยู่ในภาวะอิ่มตัว
อนึ่ง สำหรับแผนการเพิ่มมูลค่าบริษัทฯ (JUMP+ Plan) ล่าสุด บริษัทฯ ยังคงเดินหน้าตามแผนกลยุทธ์ โดยการเข้ารับการจัดอันดับเครดิตโดย TRIS Rating ถือเป็นหนึ่งในแผนที่วางไว้ ซึ่งจะช่วยยกระดับภาพลักษณ์ความมั่นคงทางการเงินของบริษัทฯ ทั้งในระยะสั้นและระยะกลาง เสริมความเชื่อมั่นให้แก่นักลงทุน รวมทั้งใช้เป็นฐานข้อมูลประกอบการขยายธุรกิจ และเป็นการเตรียมพร้อมในการเข้าระดมทุนในตลาดตราสารหนี้และแหล่งเงินทุนอื่น ๆ ในอนาคต