
HoonSmart.com>>บล. CGSI ชี้สินเชื่อแบงก์ลดลงไตรมาส 3/69 จากในเดือนส.ค. ธุรกิจรายใหญ่ของ BBL-KKP ชำระคืนจำนวนมาก ส่วน CREDIT-KTB-TISCO โดมาก ด้าน 8 ธนาคารที่ศึกษา ไตรมาส 3 กำไรรวม 5.74 หมื่นล้านบาท นำโดย KKP โตทะลุ 32% TTB 4.6% จากช่วงเดียวกันปีก่อน ส่วน BBL หดตัวมากสุด 24.5% KTB -16% เลือก KBANK เป็น Top pick
ฝ่ายวิเคราะห์ บริษัทหลักทรัพย์ ซีจีเอส อินเตอร์เนชั่นแนล (ประเทศไทย) หรือ CGSI รายงานว่า ยอดสินเชื่อรวมในไตรมาส 3/69 น่าจะขยายตัวลดลง โดยในเดือนส.ค. ลูกค้าธุรกิจรายใหญ่ของ BBL และ KKP มีการชำระคืนสินเชื่อจำนวนมาก ขณะที่ยอดสินเชื่อรวมของธนาคารที่ฝ่ายวิเคราะห์ฯศึกษาลดลง 0.1% mom แต่ยังเติบโต 3.0% yoy และเพิ่มขึ้น 2.4% จากสิ้นปี 68 ส่วนธนาคารที่มีสินเชื่อเติบโตเป็นบวกในเดือนส.ค.นำโดย CREDIT, KTB และ TISCO
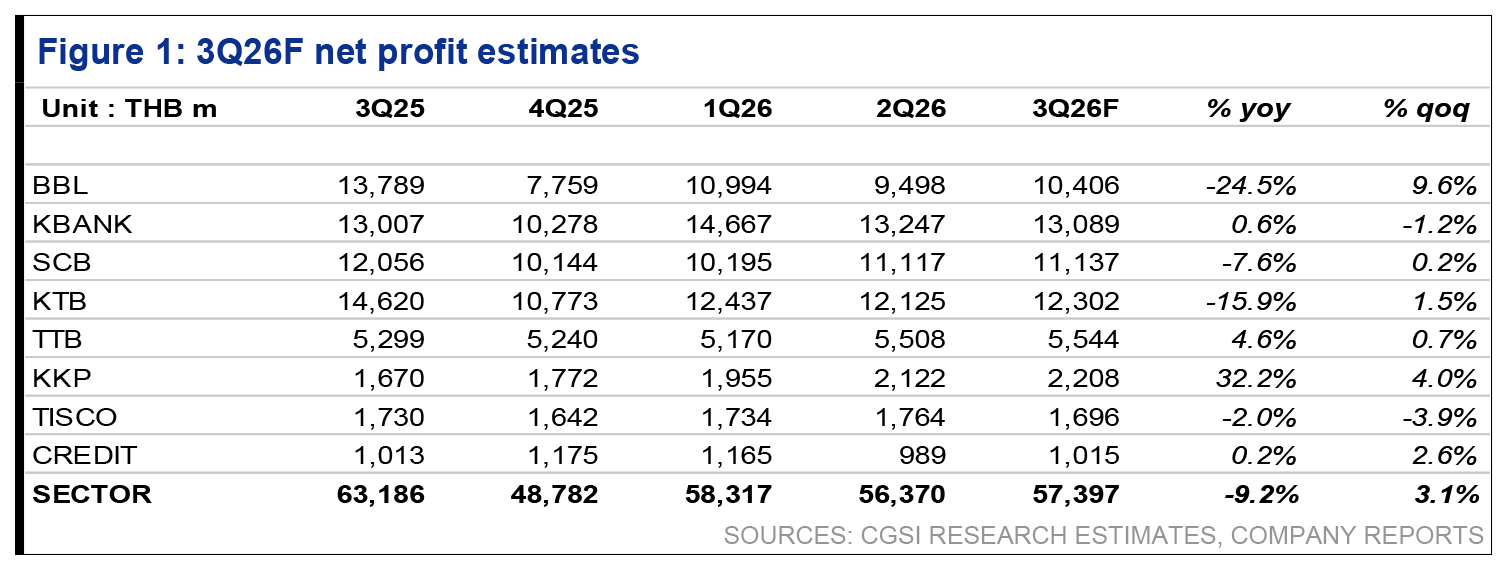
ฝ่ายวิเคราะห์ CGSI ประมาณการว่า ธนาคาร 8 แห่งที่ศึกษาจะทำกำไรสุทธิรวม 5.74 หมื่นล้านบาท (-9.2% yoy, +1.8% qoq) ในไตรมาส 3/69 และคาดว่าจะมีกำไรก่อนตั้งสำรอง (PPOP) ลดลง 6.8% yoy แต่เพิ่มขึ้น 1.7% qoq โดยปัจจัยสำคัญได้แก่ สินเชื่อรวมที่เติบโต 4.4% yoy, 0.2% qoq และ 2.7% จากสิ้นปี 68, ส่วนต่างอัตราดอกเบี้ย (NIM) ที่ 2.89% (ลดลง 29bps yoy แต่เพิ่มขึ้น 1bp qoq), รายได้ที่มิใช่ดอกเบี้ยที่ลดลง 0.4% yoy แต่เพิ่มขึ้น 3.9% qoq รวมทั้งอัตราส่วนค่าใช้จ่ายต่อรายได้ที่ 43.3% (เพิ่มขึ้นจาก 42.0% ในไตรมาส 3/68 แต่ทรงตัว qoq) นอกจากนี้ เชื่อว่าอัตราส่วน NPLs จะลดลง 8bps yoy แต่เพิ่มขึ้น 7bps qoq เป็น 3.66% ขณะที่อัตราการสำรองหนี้สูญน่าจะอยู่ที่ 135bp (-13bp yoy)
สำหรับในไตรมาส 3/69 คาดว่า KKP จะมีกำไรสุทธิเติบโตสูงที่สุดในกลุ่มที่ 32.2% yoy และ 4.0% qoq เนื่องจากธนาคารมีรายได้ค่าธรรมเนียมเติบโตแข็งแกร่ง นำโดยรายได้จากธุรกิจนายหน้าซื้อขายหลักทรัพย์, ธุรกิจวาณิชธนกิจ และแพลตฟอร์มการลงทุนแบบดิจิทัลหรือ KKP Dime
ขณะที่ TTB น่าจะมีกำไรสุทธิเติบโตสูงที่สุดเป็นอันดับสองในอัตรา 4.6% yoy และ 0.7% qoq จากการเติบโตที่แข็งแกร่งของรายได้ค่าธรรมเนียม โดยเฉพาะจากธุรกิจนายหน้าซื้อขายหลักทรัพย์และธุรกิจบริหารความมั่งคั่ง (Wealth Management) ในทางกลับกัน คาดว่า BBL จะมีผลประกอบการอ่อนตัวที่สุด โดยมีกำไรสุทธิลดลง 24.5% yoy เนื่องจากธนาคารมี NIM และรายได้ที่มิใช่ดอกเบี้ยลดลง ตามด้วย KTB ที่คาดจะมีกำไรสุทธิลดลง 16% yoy
ฝ่ายวิเคราะห์ CGSI ระบุว่า กลุ่มธนาคารไทยมีการประเมินมูลค่าค่อนข้างแพงที่ P/BV ล่วงหน้า 12 เดือนที่ 0.94 เท่า เทียบกับ ROE ต่ำที่ 8.7% ในปี 69 แต่ยังมีอัตราผลตอบแทนจากเงินปันผลสูงที่ 5.4-5.6% ต่อปีในปี 69-71 จึงยังแนะนำให้คงน้ำหนักการลงทุน Neutral ในกลุ่มธนาคาร และเลือก KBANK เป็น Top pick เพราะธนาคารมีสัดส่วนรายได้ค่าธรรมเนียมจากธุรกิจ Wealth สูงที่ 18% ของรายได้ที่มิใช่ดอกเบี้ยในปี 68 รวมทั้งมีอัตราผลตอบแทนจากเงินปันผลสูงที่ 6.2% ในปี 69 เมื่อเทียบกับค่าเฉลี่ยของกลุ่มที่ 5.6% โดยเชื่อว่า KBANK เป็นผู้นำด้านการบริหารความมั่งคั่ง จึงน่าจะมีความสามารถในการทำกำไรสูงกว่าในระยะยาวช่วงปี 70-74
อย่างไรก็ตาม กลุ่มธนาคารจะมี downside risk หาก NPL และราคาน้ำมันสูงขึ้น ส่วน upside risk จะมาจากการลดต้นทุนด้วยการลดจำนวนพนักงาน, รายได้ค่าธรรมเนียมที่แข็งแกร่งจากบริการ Wealth และการส่งออกที่เติบโตสูงจากความตึงเครียดทางด้านภูมิรัฐศาสตร์