
HoonSmart.com>>วิกฤตการเงินและภาวะ Correlation Breakdown กำลังท้าทายพอร์ตเกษียณแบบดั้งเดิม ในงาน “โหนเกษียณ ครั้งที่ 2” 3 กูรูการเงินณัฐวัฒน์ อ้นรัตน์ -สุวภา เจริญยิ่ง -ชยนนท์ รักกาญจนันท์ ร่วมกางแผนสร้างพอร์ตอมตะ แนะใช้กลยุทธ์ Barbell กระจายความเสี่ยงสู่หุ้น Mega-Trends ระดับโลก เร่งสปีดผลตอบแทนด้วย “กฎเลข 72” พร้อมเน้นสร้างกระแสเงินสดจากหุ้น-กองทุนปันผลสูง สำรองเงินสดป้องกัน Panic Sell ชี้หัวใจสำคัญคือการมีวินัย ปรับพอร์ตเชิงรุก ปกป้องความมั่งคั่ง เพื่อสร้างอิสรภาพทางการเงินที่มั่นคงยั่งยืน
นายณัฐวัฒน์ อ้นรัตน์ รองกรรมการผู้จัดการใหญ่ บล. ซีจีเอส อินเตอร์เนชั่นแนล (ประเทศไทย) (CGSI) หรือที่นักลงทุนคุ้นเคยกันในนาม “พี่เปี๊ยก แมงเม่าสำราญ” ได้ถ่ายทอดประสบการณ์ตลอด 40 ปีในตลาดการเงิน ในโหนเกษียณ ครั้งที่ 2 จัดโดยตลาดหลักทรัพย์แห่งประเทศไทย และ วารสารการเงินการธนาคาร ช่วงเสวนา”เจาะลึก 3 เสาหลักสร้างพอร์ตอมตะ สไตล์ ตัวมัม ตัวป๋า” ไว้อย่างน่าสนใจว่า ปัญหาสมัยนี้ไม่ใช่การขาดแคลนข้อมูล แต่คือ “ทฤษฎีเยอะเกินไป”
เราเข้าสัมมนา อ่านหนังสือ และฟังบทวิเคราะห์มากมาย แต่เมื่อลงมาจากตึกออกจากห้องสัมมนากลับลืมเนื้อหาและย้อนกลับไปมีความกลัวแบบเดิมๆ
ทั้งที่ในปัจจุบันมีเครื่องมืออำนวยความสะดวกมากมาย เช่น Depositary Receipt (DR) ใน Streaming ที่มีให้เลือกเทรดมากกว่า 500 ตัว รวมถึงเทคโนโลยี AI ฟรีที่ช่วยสร้างรูปหรือตอบคำถามได้ทันที
สิ่งที่ขาดไปจึงไม่ใช่ความรู้และเครื่องมือ แต่คือการ “ลองดู”
จากประสบการณ์ ตลาดไม่เคยมีปีไหนที่ไม่ผันผวน ความผันผวนไม่ใช่สิ่งน่ากลัว แต่เป็นโอกาสที่สินทรัพย์กระเพื่อม หลักการพื้นฐานที่สุดแต่คนมักทำสลับกันคือ “ซื้อข้างล่าง ขายข้างบน” คนส่วนใหญ่มักตกเป็นเหยื่อความโลภ เข้าไปไล่ราคาตอนสินทรัพย์อยู่จุดสูงสุด แล้วกลับมาขายทิ้งยามราคาร่วงลงมาข้างล่าง
เช่น ปรากฏการณ์การแห่ซื้อทองคำยามราคาพุ่งสูง แล้วนำมาขายทิ้งเมื่อราคาร่วงลง วิธีรับมือความผันผวนทำได้โดยการปิดรับข่าวสารที่สร้างความกลัวในช่วงสินทรัพย์ย่อตัว เช่น ทองคำหรือน้ำมัน ซึ่งข่าวสารมักพยายามหาเหตุผลมาสนับสนุนให้เกิดความกลัว
พร้อมแนะนำให้ใช้เงินเพียง 1% – 5% ของพอร์ตลองเข้าซื้อในวันที่ตลาดกำลังกลัว และติดข้อความเตือนใจไว้หน้าจอเทรด เช่น “อย่าโลภ” หรือ “ครั้งที่แล้วยังเจ็บไม่พอเหรอ” เพื่อป้องกันไม่ให้ตกเป็นเหยื่อของการดันหรือกดราคาของผู้ทำราคา รวมถึงควรปรึกษาผู้เชี่ยวชาญที่รู้จริง 2–3 คนก่อนตัดสินใจลงทุนทุกครั้ง
สินทรัพย์ระดับโลกทุกประเภทต่างมีอนาคตในตัวเอง แต่นักลงทุนมักขาด “ยุทธศาสตร์” การลงทุนในสินทรัพย์ที่ตนเองมีความถนัด เช่น หากมีความเข้าใจในตำแหน่งและอนาคตของที่ดิน การเลือกลงทุนในอสังหาริมทรัพย์ย่อมให้ผลลัพธ์ที่ดีกว่าการฝืนลงทุนในหุ้น และควรถอยห่างจากหุ้นปั่นเนื่องจากความโลภ เพราะหุ้นปั่นไม่เคยสร้างผลตอบแทนที่ยั่งยืน
โดยเสนอแนวทางการจัดสรรพอร์ตการลงทุน (Asset Allocation) สำหรับวัยเกษียณออกเป็น ส่วนเก็งกำไร 30% และส่วนลงทุนระยะยาว 1-2 ปี อีก 70% ซึ่งเน้นสินทรัพย์ในโซนราคาล่าง เช่น ตลาดหุ้นจีนหรืออินเดียผ่านกองทุนรวม
ทั้งนี้ ผลตอบแทนระดับ 10% ต่อปีถือว่าเพียงพอต่อการดำรงชีวิตหลังเกษียณ และหากทำได้ 2 รอบต่อปี ผลตอบแทนจะเพิ่มขึ้นเป็น 20% โดยอาศัยความอดทนรอคอยจังหวะที่ไม่มีใครซื้อ
หัวใจสำคัญจึงเป็นการเข้าใจสัจธรรมตลาด ควบคุมอารมณ์ และกล้าที่จะเริ่มต้น “ลองดู”ลงทุนในสินทรัพย์คุณภาพดีตามจังหวะเวลาที่เหมาะสม
สำหรับผู้ที่กำลังเข้าสู่วัยเกษียณหรืออยู่ในช่วง 4 ปีแรกหลังการเกษียณ จะมีความกลัวว่าเงินจะหมดหากเกิดวิกฤตถือเป็นเรื่องปกติ
แต่ประวัติศาสตร์ชี้ให้เห็นว่า วิกฤตใหญ่ไม่ว่าจะเป็นต้มยำกุ้ง, Subprime หรือโควิด ตลาดมักจะฟื้นตัวกลับสู่จุดเดิมได้ภายในเวลาไม่เกิน 6 เดือน ถึง 1 ปีครึ่ง
การปกป้องพอร์ต ทำได้ด้วย 3 กฎเหล็ก
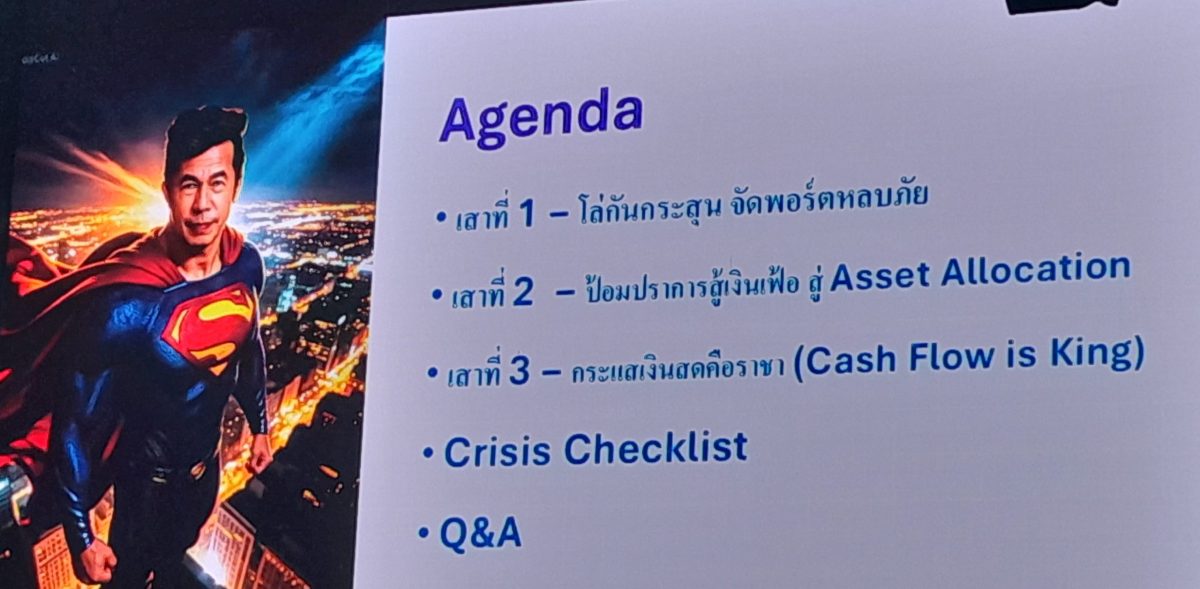 1.ห้าม Panic Sell ห้ามโลภด้วยการทุ่มเงินก้อนเดียว และห้ามเทขายล้างพอร์ตด้วยความตระหนกยามตลาดปรับฐานแรง
2.สร้างสภาพคล่องสำรอง (Cash Cushion) สำรองเงินสดหรือสินทรัพย์สภาพคล่องสูง (Near Cash / Money Market) ไว้ล่วงหน้าสำหรับค่าใช้จ่าย 1–2 ปี เงินก้อนนี้จะช่วยให้เรามีเงินใช้โดยไม่ต้องบังคับขายสินทรัพย์ในพอร์ตช่วงที่ราคาตกต่ำ
3.ปรับพอร์ตเชิงรุก (Rebalance) นำกระแสเงินสดจากปันผล ดอกเบี้ย หรือเงินสำรองส่วนเกิน กลับเข้าซื้อสินทรัพย์คุณภาพดีที่มีราคาถูกมากในช่วงวิกฤต (แต่ต้องหลีกเลี่ยงหุ้นปั่น) รวมถึงลดการใช้จ่ายฟุ่มเฟือยชั่วคราวเพื่อนำเงินมาเพิ่มน้ำหนักการลงทุน
เนื่องจาก วิกฤตและการปรับฐานของตลาดเป็นเรื่องที่จะต้องเกิดขึ้นอย่างแน่นอนภายในระยะเวลา 10–20 ปีข้างหน้า การมีวินัย กฎเกณฑ์ที่ชัดเจน และเงินสำรองสภาพคล่อง จะกลายเป็นเกราะคุ้มกันชั้นดีที่ช่วยปกป้องเงินต้นและสร้างการเติบโตที่ยั่งยืนในระยะยาว
ในกรณี ที่เกิดเหตุการณ์วิกฤตระดับโลกหรือปัจจัยลบที่ไม่คาดคิดขึ้นในตลาด เช่น ประเด็นสงครามหรือความขัดแย้งทางภูมิรัฐศาสตร์ (เช่น สถานการณ์ช่องแคบฮอร์มุซ) ตลาดมักจะตอบรับด้วยความผันผวนสูง
กลยุทธ์หนึ่งที่นำมาใช้บริหารความเสี่ยงคือการ Short Against Port (ชอร์ตเทียบพอร์ต) โดยการขายสินทรัพย์ออกไปก่อนในทันทีที่เกิดปัจจัยลบแปลกใหม่ที่ไม่เคยเกิดขึ้นมาก่อน เพื่อจำกัดความเสี่ยงและลดผลกระทบต่อพอร์ตการลงทุน เมื่อสถานการณ์เริ่มคลี่คลายหรือราคาปรับตัวลงมาถึงจุดที่เหมาะสม จึงค่อยทำการ “ซื้อคืน” กลับเข้ามา กลยุทธ์นี้ช่วยสร้างความสบายใจและลดความตระหนกยามตลาดเกิดความผันผวนแรง
หากนักลงทุนไม่ต้องการใช้กลยุทธ์ Short Against Port หรือไม่อยากขายสินทรัพย์ออกมา ทางออกสำคัญคือการมี Cash Cushion (เงินสดสำรองสภาพคล่อง)
การเตรียมเงินสดส่วนหนึ่งแยกไว้ต่างหากโดยไม่นำไปเสี่ยงในสภาวะปกติ จะทำหน้าที่เป็นเบาะรองรับวิกฤต เมื่อตลาดเกิดการปรับฐานแรงหรือเกิดเหตุการณ์ไม่คาดฝัน เงินก้อนนี้จะกลายเป็นสภาพคล่องชั้นดีที่ช่วยให้คุณไม่จำเป็นต้องบังคับขายสินทรัพย์ในราคาต่ำ และยังเป็นโอกาสในการนำเงินสดออกมาใช้ซื้อสินทรัพย์คุณภาพดีในราคาที่ถูกลงอีกด้วย
หัวใจสำคัญของการมีกระแสเงินสดระยะสั้น ไม่ใช่การวิ่งไล่ตามราคาที่กำลังพุ่งสูงขึ้น แต่คือการเฟ้นหา “หุ้นขนาดใหญ่ที่มีปันผลสูง” ในจังหวะที่ราคากระแทกลงมาล่างสุด
ตัดอารมณ์และความคิดส่วนตัวทิ้ง แล้วมองไปที่ Market Cap เลือกบริษัทที่เป็นรากฐานของประเทศจริงๆ เช่น กลุ่มพลังงาน หรือธนาคารพาณิชย์ขนาดใหญ่ ที่ไม่เคยตายตั้งแต่ปี 2540
เมื่อหุ้นใหญ่ย่อตัว ให้ใช้การแบ่งไม้ซื้อเพียง 2 ไม้ หากลงซื้อ 2 ไม้แล้วยังไม่หยุดไหล นั่นคือสัญญาณเตือนให้ Stop Loss ทันที อย่าใจนักเลงทุ่มหมดหน้าตัก
เพราะในตลาดการเงิน “พวกใจร้อนมักจะตายก่อนวัยอันควร” แต่คนที่สุขุม ยอมรับความจริง และควบคุมความเสี่ยงอย่างวินัย คือคนที่อยู่รอดจนจบเกม
นอกจากนี้ นักลงทุนควรใช้เทคโนโลยีและสิ่งรอบตัวให้เป็นประโยชน์ สมาร์ทโฟนในมือคุณคือเครื่องมือสแกนชั้นยอด ใช้ AI อย่าง ChatGPT หรือ Gemini สกรีนหุ้นใหญ่ที่จ่ายปันผลเกิน 5% หรือใช้แอปพลิเคชันอย่าง FINNOMENA เพื่อเช็กกองทุนที่ย่อตัวลงมา รวมถึงมองสิ่งใกล้ตัวตามหลักของ Peter Lynch
หากวันไหนที่คุณรู้สึกว่าพอร์ตการลงทุนสร้างความกังวลมากกว่าความสุข นั่นอาจเป็นสัญญาณเตือนว่าพอร์ตนั้นเริ่มไม่เหมาะกับคุณแล้ว
ถึงเวลาต้องปรับสมดุล (Rebalance) ย้อนกลับมาวางกลยุทธ์ และออกไปใช้ชีวิตจริงๆ
พร้อมกับแชร์หนึ่งในวิธีการปรับสมดุลส่วนตัว ด้วยการเปลี่ยนการเก็งกำไร ให้กลายเป็นพอร์ตท่องเที่ยว เดือนละ 17,000 บาท ใช้ประโยชน์จากแอปพลิเคชันแลกเปลี่ยนเงินตราต่างประเทศในการสร้าง “พอร์ตเพื่อการท่องเที่ยว”
ช้อนซื้อช่วงเงินอ่อนค่า หาโอกาสทยอยแลกเงินสกุลต่างๆ ไว้ตั้งแต่เนิ่นๆ เมื่อราคาปรับตัวลงต่ำ เช่น แลกเงินเยนช่วงอ่อนตัว หรือสะสม USD ในจังหวะที่เหมาะสม
สร้างผลตอบแทนสม่ำเสมอ เมื่ออัตราแลกเปลี่ยนปรับตัวขึ้นราว 10% เราก็สามารถแลกกลับเป็นเงินบาทได้ หรือจะเก็บเงินก้อนนั้นไว้ใช้จ่ายตอนไปเที่ยวต่างประเทศจริงโดยไม่ต้องกังวลเรื่องค่าเงินแพงในอนาคต
การส่งต่อทิปด้วย “แบงก์ใหม่” ให้กับแคดดี้ พนักงานโบกรถ หรือไรเดอร์ที่มาส่งของ ไม่เพียงแต่สร้างรอยยิ้มและความซาบซึ้งใจให้กับผู้รับอย่างเห็นได้ชัด แต่ยังสร้างความรู้สึกภาคภูมิใจและสุขใจให้กับผู้ให้อีกด้วย
เงินสดส่วนนี้ยังเป็นสวัสดิการเล็กๆ น้อยๆ ในบ้าน ที่พร้อมให้ลูกหรือคนในครอบครัวหยิบยืมไปจ่ายค่าของจิปาถะได้อย่างสะดวกสบาย
การบริหารเงินที่มีประสิทธิภาพจึงไม่ใช่แค่เรื่องของตัวเลขผลตอบแทนที่สูงที่สุดเสมอไป แต่คือการรู้จักลงมือทำ สร้างสมดุลให้พอร์ตการลงทุน และใช้เงินนั้นเป็นเครื่องมือในการสร้างความสุข ศักดิ์ศรี และคุณภาพชีวิตที่ดีให้กับทั้งตัวเราและคนรอบข้าง
ศาสตร์บริหาร “พอร์ตการเงิน” ควบคู่ “คุณภาพชีวิต”
น.ส.สุวภา เจริญยิ่ง ที่ปรึกษาสมาคมนักวางแผนการเงินไทย เปิดความจริงที่น่าตกใจของสังคมในปัจจุบันว่า มีผู้สูงอายุมากกว่า 50% ที่ยังคงต้องพึ่งพาเงินจากบุตรหลาน อีก 20% พึ่งพาบำเหน็จบำนาญหรือสวัสดิการรัฐ และมีเพียงแค่ 1% เท่านั้น ที่สามารถวางแผนและลงทุนจนดูแลตัวเองได้จริงในวัยเกษียณ
พร้อมยกข้อคิดว่า เกษียณไม่ใช่เรื่องของการหยุดทำงาน แต่คือการทำให้ Healthspan (ช่วงเวลาที่มีสุขภาพดี) และ Lifespan (อายุขัย) วิ่งคู่ขนานกันไปให้ได้ยาวนานที่สุด เพื่อที่เราจะสามารถทำงาน มีความสุข และปิดสวิตช์ชีวิตไปได้อย่างทรงคุณค่า
เป้าหมายทางการเงินและการใช้ชีวิตหลังเกษียณเป็นสิ่งที่ขยับได้เสมอ การขยับเป้าหมายไม่ได้หมายถึงแค่การหาวิธีปั๊มเงินเพิ่มเพียงอย่างเดียว แต่ยังรวมถึงการบริหารจัดการค่าใช้จ่าย และที่สำคัญที่สุดคือ การรักษาคุณค่าในตัวเอง
คำถามคือเราจะพาตัวเองก้าวเข้าไปอยู่ในกลุ่ม 1% นั้นได้อย่างไร? โดยไม่ต้องกลายเป็นภาระของใครในวัยเกษียณ มีชีวิตที่”มีสิทธิเลือก” และ “ทรงคุณค่า”จนถึงวันสุดท้าย?
แนะ 3 แนวทาง
1. ใช้ “กฎ 72” ย่นระยะเวลาสร้างความมั่งคั่ง เป็นแนวคิดพลังดอกเบี้ยทบต้น หากอยากรู้ว่าเงินออมของคุณจะโตเป็น “สองเท่า” ในกี่ปี ให้ลองใช้ กฎเลข 72 โดยนำเลข 72 ตั้ง แล้วหารด้วยอัตราผลตอบแทนต่อปีที่คุณทำได้
หากได้ผลตอบแทน 10% ต่อปี เงิน 1 ล้านบาทจะกลายเป็น 2 ล้านบาทในเวลา 7.2 ปี
หากได้ผลตอบแทน 20% ต่อปี จะใช้เวลาเพียง 3.6 ปี เท่านั้น
หากฝากเงินออมทรัพย์ได้ดอกเบี้ยเพียง 1% ต้องใช้เวลานานถึง 72 ปี กว่าเงินจะโตเท่าตัว หรือหากเจออัตราดอกเบี้ย 0.1% อาจต้องรอถึง 720 ปี
หากลงทุนในตลาดหุ้น ให้ผลตอบแทนเฉลี่ย 12% ต่อปี ใช้เวลาเพียง 6 ปีเท่านั้น
ดังนั้น การปล่อยเงินทิ้งไว้ในบัญชีออมทรัพย์เฉยๆ จึงไม่ใช่ทางเลือกสำหรับการเกษียณ
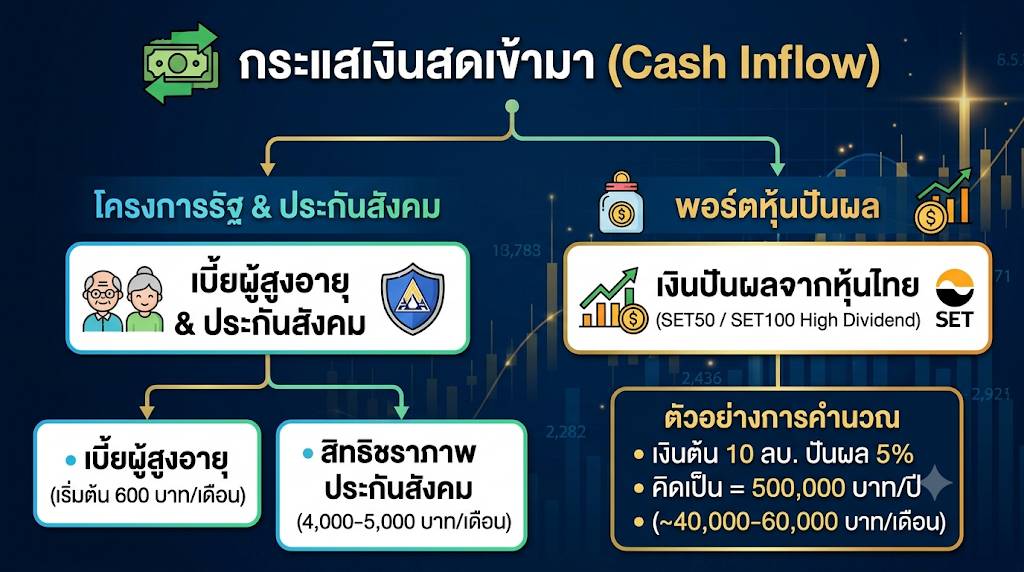
2. บริหารเงินสด (Cash Flow) ซึ่งจะมาจาก สิทธิประโยชน์แรกที่ต้องดึงกลับมา คือ ประกันสังคมและเบี้ยผู้สูงอายุ เมื่ออายุถึงเกณฑ์เกษียณ การดึงกระแสเงินสด (Cash Flow) ก้อนแรกกลับเข้ากระเป๋าเป็นเรื่องสำคัญ เช่น การรับเบี้ยผู้สูงอายุ (เริ่มที่ 600 บาทต่อเดือน) และการตั้งหลักจัดการสิทธิประกันสังคม 4,000-5,000 บาทต่อเดือน
 เงินก้อนจากกองทุนสำรองเลี้ยงชีพ (PVD) และ RMF เมื่อถึงกำหนด ให้ประเมินความสามารถในการบริหารจัดการ หากมีความเชี่ยวชาญให้จัดสรรเพื่อสร้างผลตอบแทนต่อ แต่หากไม่มีความถนัด การเลือกเลือกลงทุนผ่านกองทุนที่มีมืออาชีพดูแลก็เป็นทางเลือกที่ปลอดภัยกว่า และคอย Rebalance พอร์ตอย่างสม่ำเสมอ จะช่วยให้พอร์ตปลอดภัยยิ่งขึ้น
3. จัดพอร์ตสู้ความผันผวน แม้จะอยู่ในวัยเกษียณ ก็ควรลงทุนต่อ การเลือกลงทุนในสินทรัพย์พื้นฐานแข็งแกร่งอย่างดัชนี SET50, SET100 หรือกลุ่ม High Dividend ยังคงเป็นหัวใจในการสร้างผลตอบแทนสม่ำเสมอระดับ 7-10% ต่อปี
 หากคุณวางเงินลงทุนไว้ในพอร์ตหุ้นไทยที่สร้างปันผลเฉลี่ย 5% บนเงินต้น 10 ล้านบาท คุณจะมีเงินปันผลเข้ามาประมาณ 500,000 บาทต่อปี หรือคิดเป็นรายได้สม่ำเสมอตกเดือนละกว่า 40,000–60,000 บาท เมื่อนำมารวมกับสวัสดิการพื้นฐานหรือเงินชราภาพจากประกันสังคม 4,000-5,000 บาทต่อเดือน ยอดเงินนี้ก็เพียงพอที่จะสร้าง “อิสรภาพทางการเงิน” ให้คุณใช้ชีวิตได้อย่างสบายใจ
จัดพอร์ตเตรียมเกษียณ
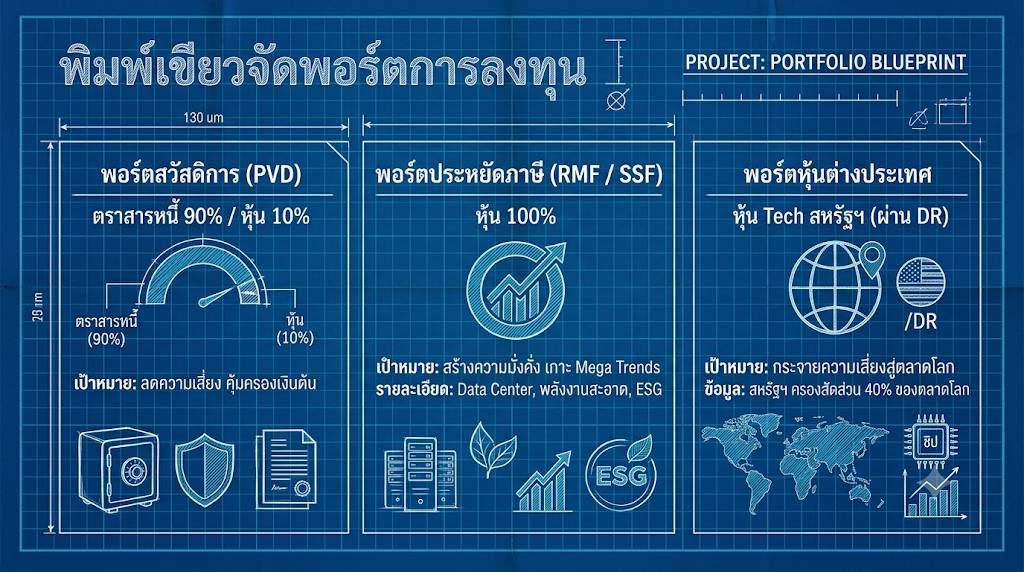
การสร้างความสมดุล (Balance) ระหว่างพอร์ตสวัสดิการและพอร์ตเชิงรุก จะช่วยให้เงินโตพร้อมรับมือความผันผวน
จากการที่โลกการลงทุนยุคใหม่ไม่ได้จำกัดอยู่แค่การมองภาพรวมแบบเดิมๆ แต่คือการมองเห็น “ธีม” ที่กำลังขับเคลื่อนอนาคต เมื่อทุกสายตาจับจ้องไปที่การเติบโตของ Data Center สิ่งที่ซ่อนอยู่เบื้องหลังไม่ใช่แค่ศูนย์ข้อมูล แต่คือความต้องการพลังงานมหาศาล ส่งผลให้ผู้ผลิตไฟฟ้าและพลังงานสะอาด (Green Energy) กลายเป็นผู้สนับสนุนหลักที่มองข้ามไม่ได้
ขณะเดียวกัน ในวันที่โลกเต็มไปด้วยความวุ่นวาย กลุ่มธุรกิจการจัดการขยะ (Waste Management) และกลุ่มความยั่งยืน (ESG / Sustain) ก็กลายเป็นตัวเลือกที่สร้างความมั่นคงท่ามกลางความผันผวนได้อย่างน่าสนใจ
คนที่ยังทำงานอยู่ การสร้างความสมดุล (Balance) ในพอร์ตการลงทุนถือเป็นหัวใจสำคัญพอร์ตสวัสดิการ (Provident Fund) อาจเน้นตราสารหนี้สูงถึง 90% และถือหุ้นเพียง 10% เพื่อลดความเสี่ยง
พอร์ตประหยัดภาษี (RMF / SSF / Sustainable Fund) สามารถเปิดรับความเสี่ยงด้วยการจัดสรรหุ้นได้เต็ม 100%
เมื่อนำพอร์ตทั้งสองมารวมกัน จะเกิดความสมดุลที่รองรับอนาคตได้อย่างลงตัว
ตลาดหุ้นมีผลตอบแทนเฉลี่ยถ้ารวมเงินปันผลอยู่ที่ประมาณ 12–15% ต่อปี หากใช้ “กฎตัวเลข 72” นำ 72 หารด้วยผลตอบแทน 12% จะพบว่าเงินทุนของคุณมีโอกาสเติบโตเป็น “สองเท่า” ในเวลาเพียง 6 ปีเท่านั้น
ขณะเดียวกัน ต้องเปิดโลกการลงทุนให้กว้างกว่าดิม โดย สหรัฐอเมริกามีสัดส่วนในตลาดการเงินโลกถึง 40% แม้จะมีความชอบหรือไม่ชอบส่วนบุคคล แต่การมีสินทรัพย์ในอเมริกายังคงเป็นเรื่องจำเป็น หุ้นเทคโนโลยีระดับโลกอย่าง Google หรือ Microsoft ยังคงเป็นผู้นำที่แข็งแกร่ง ในปัจจุบัน นักลงทุนไทยสามารถเข้าถึงหุ้นระดับโลกเหล่านี้ได้ง่ายผ่าน Depositary Receipt (DR) ซึ่งใช้เงินลงทุนเริ่มต้นเพียงไม่กี่บาท ทำให้การเข้าถึงหุ้นเทคโนโลยีเปลี่ยนเป็นเรื่องสนุกและใกล้ตัวกว่าที่เคย
4 วินัยการลงทุนที่ต้องรักษา
1.กลยุทธ์สำคัญที่จะทำให้การลงทุนรอดพ้นจากความเสี่ยง ต้อง
2.ไม่ซื้อตามกระแส หลีกเลี่ยงการไล่ราคาในวันที่ทุกคนอยากซื้อ
3.ยึดปัจจัยพื้นฐาน (Fundamental) หากราคาปรับตัวลงมาแต่ปัจจัยพื้นฐานไม่เปลี่ยน การลงมาของราคาคือโอกาสในการได้อัตราผลตอบแทน (Yield) ที่สูงขึ้นในต้นทุนที่ต่ำลง
3.ทยอยซื้อเป็นงวด หากมีเงินก้อน ไม่จำเป็นต้องทุ่มซื้อทีเดียว ให้แบ่งเป็น 2–5 ก้อน แล้วทยอยซื้อเมื่อราคาลงเพื่อเฉลี่ยต้นทุน
4.สะสมแบบ DCA (Dollar-Cost Averaging) ซื้ออย่างสม่ำเสมอทุกๆ เดือน ซึ่งเป็นวิธีที่ช่วยลดความวิตกกังวลและสร้างความสุขในการลงทุน
อย่าลืมปกป้องความมั่งคั่ง
ในการวางแผนการเงิน ความกังวลเรื่องเงินเฟ้ออาจดูเล็กน้อยไปเลยเมื่อเทียบกับ “ค่ารักษาพยาบาล” ในยามเจ็บป่วย หลายคนมุ่งเน้นแต่การหาเงินและการนำเงินไปลงทุนให้งอกเงย แต่กลับลืมป้องกันความเสี่ยงที่อาจเกิดขึ้น หากเกิดปัญหาสุขภาพขึ้นมา เงินที่เพียรพยายามหามาทั้งชีวิตก็อาจหมดไปกับการรักษาพยาบาลเพียงครั้งเดียว
การบริหารความเสี่ยงด้วยประกันชีวิต ประกันสุขภาพเข้ามาช่วยถ่ายโอนความเสี่ยงที่เรารับไม่ไหว เพื่อให้มั่นใจว่าเมื่อเกิดเหตุไม่คาดฝัน ค่าใช้จ่ายหลัก เช่น ค่ารักษาพยาบาล หรือหนี้สินผูกพันอย่างค่าผ่อนบ้าน จะมีระบบเข้ามาคุมภาระตรงนี้แทน
เน้นการป้องกัน ด้วยการใช้สิทธิประโยชน์จากการตรวจสุขภาพประจำปีอย่างสม่ำเสมอ เพื่อดูแลร่างกายล่วงหน้าก่อนจะเกิดโรคร้าย
ชีวิตมีสิทธิเลือก
เป้าหมายสูงสุดของการวางแผนการเงิน การทำพินัยกรรม หรือการจัดสรรการคุ้มครองต่างๆ ไม่ใช่แค่เรื่องของตัวเลข แต่คือการทำให้เรามี “สิทธิในการเลือกในสิ่งที่เราชอบ” ในวันที่เราไม่มีแรง เราสามารถเลือกระบบการรักษา เลือกรพ. หรือเลือกลักษณะการใช้ชีวิตในยามเกษียณได้ด้วยตัวเอง
ข้ามกฎเกณฑ์เดิม สู่ยุทธศาสตร์ Barbell และการกระจายความเสี่ยงระดับโลก
นายชยนนท์ รักกาญจนันท์ ผู้ก่อตั้ง บริษัท ฟิโนมีนา จำกัด เปิดเผยถึงแนวทางการจัดพอร์ตการลงทุนสำหรับวัยเกษียณว่า ที่ผ่านมาทุกคนถูกปลูกฝังตำราจัดพอร์ตเกษียณแบบคลาสสิกชุดเดียวกัน นั่นคือ “สูตร 60/40″ ถือหุ้น 60% เพื่อสร้างความเติบโต และถือตราสารหนี้ 40% ไว้เป็นหลุมหลบภัยยามตลาดหุ้นดิ่งลง เพราะในอดีต เมื่อหุ้นตก ตราสารหนี้จะเป็น “หลุมหลบภัย” ที่ช่วยพยุงพอร์ตให้เราเสมอ
แต่สิ่งที่เกิดขึ้นในปัจจุบันกลับไม่เป็นเช่นนั้นเสมอไป ยามที่หุ้นร่วง ตราสารหนี้กลับร่วงลงตามไปด้วย ปรากฏการณ์นี้เรียกว่า Correlation Breakdown หรือความสัมพันธ์ของสินทรัพย์แบบเดิมที่คุ้นเคยได้พังทลายลง
สภาวะแวดล้อมทางการเงินทั่วโลกได้เปลี่ยนไปอย่างสิ้นเชิงแล้วจาก 2 ปัจจัยขับเคลื่อน “กฎเกณฑ์ใหม่” ทางการเงิน
1. ภาวะ Higher for Longer (ดอกเบี้ยสูงยาวนาน) นับตั้งแต่วิกฤต Subprime ปี 2551 นโยบายการเงินทั่วโลกผูกติดอยู่กับดอกเบี้ยต่ำพิเศษ ผลักดันให้เงินทะลักเข้าสู่สินทรัพย์เสี่ยง ทว่าในปัจจุบัน อัตราดอกเบี้ยตราสารหนี้เสี่ยงต่ำกลับพุ่งสูงขึ้นอย่างน่าตกใจ
ยกตัวอย่างเช่น อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (Bond Yield) อายุ 10 ปี ขึ้นมาแตะระดับ 4.9% – 5% ในขณะที่หุ้นอย่าง S&P 500 ให้ปันผลเฉลี่ยเพียงราว 3%
สำหรับนักลงทุน โดยเฉพาะวัยเกษียณที่ต้องการกระแสเงินสด ความจำเป็นที่จะต้องเสี่ยงในตลาดหุ้นจึงลดลง และเงินก็เริ่มไหลออกไปในทิศทางที่ไม่เหมือนเดิม
2. ความขัดแย้งเชิงภูมิรัฐศาสตร์และการเมืองโลก ความผันผวนไม่ได้มาจากเรื่องตัวเลขเพียงอย่างเดียว แต่เกิดจากนโยบายการเมืองระดับโลกที่คาดเดาได้ยาก ทั้งปัญหาการ์ดความขัดแย้งในตะวันออกกลางที่ถูกยืดเวลาออกไป รวมถึงการแข่งขันทางยุทธศาสตร์ระหว่างสองมหาอำนาจอย่างอเมริกาและจีน
ความไม่แน่นอนเหล่านี้กลายเป็นแรงเหวี่ยงที่ทำให้สินทรัพย์ทุกประเภทผันผวนพร้อมกัน
เมื่อเราไม่สามารถเดิมพันได้ว่าชาติใดจะชนะ หรือสินทรัพย์ใดจะปลอดภัย 100% การบริหารพอร์ตจึงต้องสร้างโล่กันกระสุนด้วยกลยุทธ์ Barbell เพื่อรับมือความผันผวน เลิกหวังพึ่งตราสารหนี้เพียงอย่างเดียว
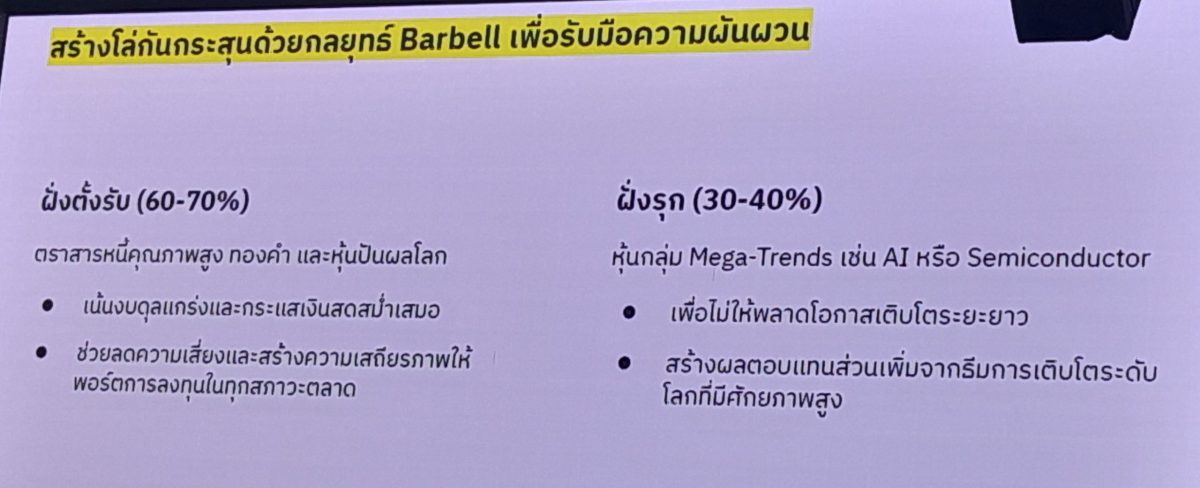 ฝั่งตั้งรับ (60-70%) เลือกตราสารหนี้คุณภาพสูง ทองคำ และหุ้นปันผลโลก เน้นหุ้นที่งบดุลแกร่งและกระแสเงินสดสม่ำเสนอ ช่วยลดความเสี่ยงและสร้างความเสถียรภาพให้พอร์ตการลงทุนในทุกสภาวะตลาด
ทองคำ สินทรัพย์รับมือกับเทรนด์ Dollar De-debasement (การเสื่อมค่าของเงินดอลลาร์) เมื่อกลุ่มขั้วตรงข้ามลดการถือครองดอลลาร์ อุปสงค์ในทองคำจึงเพิ่มขึ้นอย่างมีนัยสำคัญ
ฝั่งรุก (30-40%) หุ้นกลุ่ม Mega-Trends เช่น AI หรือ Semiconductor อย่ากลัวจนพลาดโอกาสเติบโตระยะยาว สร้างผลตอบแทนส่วนเพิ่มจากธีมการเติบโตระดับโลกที่มีศักยภาพสูง
แม้ Valuation ของหุ้นเทคโนโลยีและ AI จะดูแพง แต่มันคือ Mega Trend ที่ยังคงขับเคลื่อนตลาดโลกได้อย่างต่อเนื่อง การตื่นตระหนกจนถอนตัวออกทั้งหมดเพราะกลัว “ติดดอย” อาจทำให้สูญเสียโอกาสเติบโตในระยะยาว
“การจัดพอร์ตยุคนี้ไม่ใช่เรื่องของการทุ่มหมดตัวไปกับฝั่งใดฝั่งหนึ่ง แต่คือการกระจายความเสี่ยงอย่างชาญฉลาด ปรับเปลี่ยนมุมมองต่อสินทรัพย์ตั้งรับ และเปิดรับเทรนด์แห่งอนาคต เพื่อให้เงินเกษียณและพอร์ตการลงทุนของเราเติบโตได้อย่างมั่นคงท่ามกลางคลื่นความผันผวน”
ขณะเดียวกันจะอยู่แค่ในไทยอย่างเดียวไม่ได้ เพราะเราเล็กมากๆ แม้ปัจจุบันหุ้นปันผลในประเทศ สร้างผลตอบแทนได้ดีเกินคาดจนเอาชนะวิกฤตมาได้
แต่การจำกัดตัวเองอยู่แค่ในตลาดใดตลาดหนึ่ง อาจกลายเป็นการปิดกั้นโอกาสและความปลอดภัยของตัวเราเองโดยไม่รู้ตัว
หากลองกางดัชนีหุ้นโลกอย่าง MSCI World ออกมาดู จะพบโครงสร้างสัดส่วนตามมูลค่าตลาด (Market Cap) ของตลาดหุ้นอเมริกา ครองสัดส่วนใหญ่ที่สุดถึงราว 60% ของโลก ตามด้วยยุโรปมีสัดส่วนรองลงมาที่ประมาณ 15% ญี่ปุ่น คิดเป็นประมาณ 10% จีน มีสัดส่วนอยู่ที่ราว 5%
แล้วตลาดหุ้นไทยทั้งตลาดล่ะ อยู่ตรงไหน? คำตอบคือ หุ้นไทยทั้งตลาดยังมีมูลค่าตลาดเล็กกว่า บริษัท Apple เพียงบริษัทเดียว และมีน้ำหนักอยู่ในดัชนีระดับโลกอย่าง MSCI ACWI เพียง 1.5% เท่านั้น
สิ่งนี้กำลังบอกอะไรเรา? มันไม่ได้แปลว่าหุ้นไทยไม่ดี แต่กำลังสะท้อนว่าหากเรามุ่งหวังการเกษียณที่มั่นคง การขยายขอบเขตการลงทุน (Universe) ออกไปสู่ตลาดโลก (Country Diversification) คือสิ่งจำเป็นที่ไม่ควรมองข้าม
นอกจากมิติของประเทศแล้ว ในแง่อุตสาหกรรม กลุ่มเทคโนโลยี (Tech) มีน้ำหนักในดัชนีหุ้นโลกอยู่ถึงประมาณ 25%
จริงอยู่ความผันผวนของหุ้นเทคโนโลยีอาจทำให้หลายคนกังวลจนเลือกที่จะหลีกเลี่ยงและตัดออกไปจากพอร์ตทั้งหมด แต่การตัดสินใจเช่นนั้นมาพร้อมกับ “ต้นทุนค่าเสียโอกาส”
หากตลาดหุ้นโลกทำผลตอบแทนได้ 8% แต่ 6% ในนั้นเกิดจากการขับเคลื่อนของหุ้นกลุ่ม Tech
พอร์ตที่ไร้หุ้น Tech ของคุณอาจสร้างผลตอบแทนได้เพียง 2% เท่านั้น
การไม่มีหุ้นกลุ่มนี้เลย จึงอาจส่งผลให้พอร์ตเติบโตช้ากว่าตลาดรวม (Underperform) และทำให้เป้าหมายการเกษียณที่วางไว้ต้องสะดุดลง
ลองหยิบโทรศัพท์ขึ้นมา แล้วเปิดหน้าแรกดูสิครับ แอปพลิเคชันที่คุณใช้ทุกวัน—ตั้งแต่ไถฟีดโซเชียลมีเดีย ค้นหาข้อมูล หรือดูหนัง—เกือบทั้งหมดเป็นของบริษัทระดับโลกทั้งนั้น สิ่งนี้กำลังบอกเราว่า การเลือกหุ้นหรือกองทุนปันผลระดับโลก แท้จริงแล้วไม่ได้เริ่มต้นจากสมการคณิตศาสตร์ที่ซับซ้อน แต่เริ่มจากการสังเกต “ชีวิตประจำวัน” ของตัวเราเอง
3 เช็กลิสต์ คัดกรองกองทุนปันผลแกร่ง
เวลาเรามองหากองทุนปันผลในตลาดที่มีธีมให้เลือกนับไม่ถ้วน การตัดเสียงรบกวน (Noise) ออกไปเป็นเรื่องสำคัญ เราสามารถใช้ 3 หลักการง่ายๆ
1.งบการเงินต้องแข็งแกร่งและเป็นผู้นำระดับโลก เฟ้นหาบริษัทที่เป็น Top 3 ของโลกในอุตสาหกรรมนั้นๆ ดูย้อนหลังว่าแม้วางเงินลงทุน (CapEx) มหาศาล รายได้และกำไรยังเติบโตจริงไหม
2.ก้าวข้ามความผันผวนจากข่าวลือ หุ้นดีมักจะมีช่วงที่ราคา ร่วงลงเพราะความกลัวของตลาด หรือข่าวร้ายสั้นๆ แต่หาก Balance Sheet และพื้นฐานยังไม่เปลี่ยน นั่นคือโอกาสทองในการเข้าซื้อของดีราคาถูก
3.สร้างกระแสเงินสดและกำไรสม่ำเสมอโดยเฉพาะในยุคที่ทุกบริษัทโหมกระแส AI บริษัทที่รอด ไม่ใช่แค่บริษัทที่ทุ่มเงินแข่ง แต่คือบริษัทที่มี Ecosystem แข็งแกร่ง จนต่อยอดสร้างรายได้ได้จริง เช่น Google หรือบริษัทที่เล่นเกมเป็นอย่าง “The Fast Follower” แบบ Apple ที่ไม่ต้องรีบเป็นคนแรกในตลาด แต่ถือไพ่เหนือกว่าด้วยการครอง Platform ในมือผู้ใช้งาน
หุ้นไทยแหล่งเงินปันผลใกล้ตัว
แม้นวัตกรรมเติบโต (Growth) อาจจะอยู่ที่ตลาดโลก แต่หากพูดถึง “ผลตอบแทนจากเงินปันผล” (Dividend Yield) ตลาดหุ้นไทยคือหนึ่งในหมุดหมายที่ไม่ควรมองข้าม
ดัชนี SETHD ของไทยให้เงินปันผลเฉลี่ยสูงถึงระดับ ประมาณ 5.6% ซึ่งชนะหลายตลาดในเอเชียอย่างไต้หวันหรือญี่ปุ่น (แม้จะแพ้ Hang Seng Dividend ที่พุ่งไปถึง 7% จากการร่วงของราคาหุ้นเทคจีน)
ความน่าสนใจของพอร์ตปันผลหุ้นไทย มาจาก 2 กลุ่มหลัก กว่า 80% ของ SETHD ขับเคลื่อนด้วยกลุ่ม ธนาคาร และ พลังงาน
คาถาสร้างบ้านเงินเกษียณ
เวลาคนจะลงทุนในตลาดหุ้น คำถามแรก ที่มักจะหลุดออกมาคือ “ซื้อหุ้นตัวไหนดี?” หรือ “เลือกกองทุนอะไรดี?”
นั่นคือ “ปลายทาง” มากๆ ลองนึกภาพว่าคุณกำลังจะสร้างบ้านสักหลัง แต่แทนที่คุณจะเขียนแบบแปลน วางโครงสร้าง หรือดูว่าห้องนอนควรอยู่ตรงไหน คุณกลับวิ่งไปเลือกทีวี เลือกเฟอร์นิเจอร์เข้าบ้านเป็นอันดับแรก ผลลัพธ์คือ คุณอาจจะได้ของที่สวยงาม แต่บ้านหลังนั้นอาจจะไม่ตอบโจทย์การอยู่อาศัยจริงเลยแม้แต่น้อย การลงทุนเพื่อการเกษียณก็เช่นกันครับ มันคือการสร้างบ้านที่คุณต้องอยู่อาศัยไปตลอดชีวิต
ก่อนจะเลือกสินทรัพย์ เราต้องย้อนกลับมาประเมินระยะเวลาและเป้าหมายเงินสด คำนวณออกมาให้ชัดเจนว่า คุณคาดจะมีชีวิตอยู่ต่อไปอีกกี่ปีหลังเกษียณ และต้องใช้เงินเดือนละเท่าไหร่ เพื่อให้ได้ตัวเลข “เงินก้อนรวม” ที่ต้องมี
สำรวจ Wealth Ratio และกระแสเงินสด คำนวณค่าใช้จ่ายเทียบกับรายได้ให้ถี่ถ้วน ตรวจสอบว่ากระแสเงินสดจาก Passive Income ในปัจจุบันเพียงพอหรือยัง? หากยังไม่พอ เราจะนำ Active Income จากงานหรือธุรกิจส่วนไหนเข้ามาเติมเต็มเพื่อปิดช่องว่างนี้
เมื่อได้โครงสร้างที่ชัดเจน การจัดพอร์ตเกษียณที่ดีจึงควรเน้นสินทรัพย์ที่ “จ่ายกระแสเงินสดสม่ำเสมอ”
พิมพ์เขียวทางการเงินที่ถูกต้อง ต้องเริ่มต้นจาก
1.ประเมินระยะเวลาและเป้าหมายเงินสด คำนวณปีที่จะมีชีวิตอยู่หลังเกษียณ และค่าใช้จ่ายต่อเดือนเพื่อหา “เงินก้อนรวม”
2.สำรวจ Wealth Ratio & กระแสเงินสด ตรวจสอบ Passive Income ว่าเพียงพอหรือไม่ หากไม่พอให้ดึง Active Income เข้ามาเติมเต็ม
3.สติในยามวิกฤต ห้าม Panic Sell และต้องสร้าง Cash Cushion (เงินสดสำรองสภาพคล่อง) ไว้เป็นเบาะรองรับความเสี่ยง เงินสดส่วนนี้จะกลายเป็นอาวุธสำคัญที่ช่วยให้คุณช้อนซื้อสินทรัพย์คุณภาพดีในราคาถูกช่วงวิกฤต และเข้ามาชดเชยสภาพคล่องได้ทันท่วงที
สุดท้าย การเกษียณอย่างมีความสุข ไม่ได้เกิดจากการโชคดีเลือกหุ้นถูกตัวในวันเดียว แต่เกิดจากการมีพิมพ์เขียวทางปัญญา การวางโครงสร้างพอร์ตที่รัดกุม และการบริหารกระแสเงินสดอย่างมีวินัย เพื่อให้บ้านทางการเงินของคุณมั่นคงถาวรในทุกสภาวะตลาด