
โดย….สาธิต บวรสันติสุทธิ์, CFP นักวางแผนการเงิน
เตือนคนอื่นมาตลอด “อย่าให้ใครยืมเงิน” วันที่เพื่อนมาขอยืมเงินเรา เรามีทางเลือกแค่ 2 ทาง คือ
-
• เสียเพื่อน คือ ไม่ให้เพื่อนยืม
-
• เสียทั้งเงิน เสียทั้งเพื่อน คือ ให้เพื่อนยืม แล้วเพื่อนไม่คืน
บางคนอาจแย้งว่า มีวิธีที่ 3 นะ คือ ให้เงินเพื่อนไปเลยเท่าที่เราไหว อย่างนี้สบายใจกว่า คือ ไม่เสียเพื่อน แต่เสียเงินเท่าที่เรารับได้ ก็จริงนะ ถ้ามีเงินมากพอ
แต่พอเจอกับตัวเอง เพื่อนสนิทมาขอยืมเงิน รู้สึกกลัวในใจว่า “หนี้สูญแหง๋ๆ” แต่จะไม่ให้ยืมก็เกรงใจ กลัวเสียเพื่อน (แต่จริงๆกลัวเพื่อนด่าว่าแล้งน้ำใจมากกว่า) สุดท้ายก็ให้ยืม และก็เป็นอย่างที่คิดจริงๆ “มี แต่ไม่หนี ไม่คืน” ทำไมรู้ว่า “มี” ก็เพื่อนเล่นโพสต์ในเฟส กิน เที่ยว ฉ่ำเลย นั่งคิดในใจ “นั่นเงินกู”
เราอุตส่าห์ไม่เที่ยว ไม่กิน เพราะอยากเก็บเงินใช้ยามจำเป็น เห็นอย่างนี้แล้วแค้นมาก ในเมื่อทวงไม่คืน ก็ประจานแ*ง ในเฟสเลยแล้วกัน
โชคดี พระเจ้าคุ้มครอง ขอบคุณพระเจ้าจริงๆ กำลังคิดจะโพสต์ประจาน เจอโพสต์นึงเด้งขึ้นมา
“ถามเพื่อนๆที่มีประสบการณ์ครับ ถ้าเราโพสต์ประจานลูกหนี้ แล้วถูกลูกหนี้ฟ้องหมิ่นประมาท เสียเงินกันเท่าไหร่ครับ?”
อ้าว เฮ้ย! กรูกำลังจะประจานอยู่พอดี (เชื่อมาตลอดนะว่า AI แอบฟังที่เราพูด แต่นี่แค่คิด AI ยังรู้เลย น่ากลัวมากก) รีบอ่านคอมเม้นท์ สรุปคือ เสียกันเฉลี่ย 50,000 บาท บางคนเสียหลักแสน โชคดียังไม่โพสต์ หนี้แค่หลักร้อย ไม่คุ้มกับค่าปรับหลักหมื่น
แต่ความแค้นยังสุมหัวอยู่ ทำยังไงให้ลูกหนี้เลวๆเจ็บปวดได้บ้าง ถาม AI เลยดีกว่า
เขียนประจานลูกหนี้ในโซเชียลแบบไหนไม่ผิดกฎหมาย
คำตอบ คือ
การโพสต์ประจานลูกหนี้ลงโซเชียลมีเดียไม่ว่ารูปแบบใดก็ตาม “มีความเสี่ยงสูงมากที่จะผิดกฎหมาย” แม้ว่าลูกหนี้จะติดหนี้เราจริง ๆ ก็ตาม เนื่องจากกฎหมายไทยแยกเรื่อง “การเป็นหนี้” ออกจาก “การละเมิดสิทธิและชื่อเสียงบุคคล” อย่างชัดเจน
หากเราต้องการโพสต์ข้อความเพื่อระบายความในใจหรือเตือนภัย โดยไม่ให้ผิดกฎหมายและไม่โดนฟ้องกลับ เราต้องปฏิบัติตามหลักเกณฑ์ที่เข้มงวดดังต่อไปนี้อย่างเคร่งครัด:
1. โพสต์อย่างไรไม่ให้ผิดกฎหมาย (หลักการ “ไม่ระบุตัวตน”)
หัวใจสำคัญคือ ห้ามระบุหรือสื่อไปถึงตัวบุคคลได้อย่างเด็ดขาด (แล้วอย่างนี้ จะโพสต์ทำไม ผิดวัตถุประสงค์ที่ตั้งใจไว้ คือ ให้ลูกหนี้อับอาย)
-
o ห้ามลงชื่อ-นามสกุล: รวมถึงชื่อเล่น ชื่อย่อ หรือฉายาที่คนรอบตัวอ่านแล้วรู้ทันทีว่าเป็นใคร
-
o ห้ามลงรูปภาพ: ไม่ว่าจะเป็นรูปใบหน้า รูปหน้าโปรไฟล์โซเชียล รูปบัตรประชาชน หรือภาพถ่ายใด ๆ ที่เห็นแล้วจำได้
-
o ห้ามแคปแชทที่เห็นข้อมูลส่วนตัว: หากต้องการแคปหลักฐานบทสนทนาเพื่อเตือนภัย ต้องเซนเซอร์ชื่อ ภาพโปรไฟล์ และข้อมูลที่ระบุตัวตนของอีกฝ่ายออกให้หมด 100%
-
o ห้ามแท็ก (Tag) หรือแชร์ลิงก์: ห้ามเชื่อมโยงไปยังบัญชีโซเชียลมีเดียของลูกหนี้
-
o เขียนในลักษณะลอย ๆ หรือบอกเล่าอุทาหรณ์: เช่น “เตือนภัยคนให้ยืมเงิน ยืมไปแล้วไม่คืน ติดต่อยากมาก” โดยเล่าเพียงพฤติการณ์ แต่ไม่มีข้อมูลใดเลยที่ทำให้คนอ่านรู้ว่าผู้ก่อเหตุคือใคร
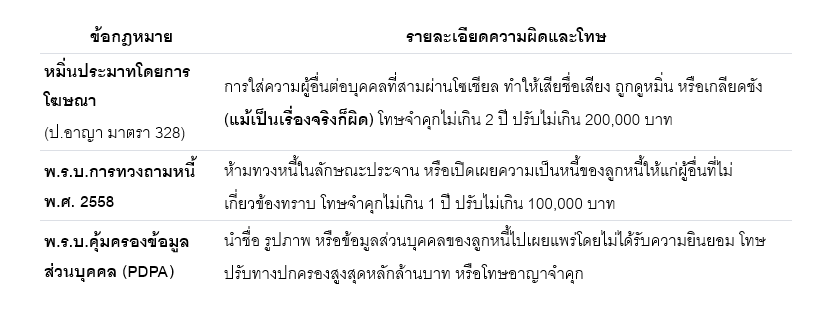
2. กฎหมายที่เจ้าหนี้มักพลาดท่าและโดนลูกหนี้ฟ้องกลับ
หากโพสต์ประจานโดยระบุตัวตน ลูกหนี้มีสิทธิฟ้องดำเนินคดีกับเจ้าหนี้ได้ในข้อหาต่อไปนี้:
3. วิธีจัดการและทวงเงินคืนที่ถูกต้องตามกฎหมาย
แทนที่จะเสี่ยงติดคุกหรือเสียเงินค่าปรับให้ลูกหนี้ (ซึ่งบางครั้งค่าปรับแพงกว่ายอดหนี้) แนะนำให้ดำเนินการตามขั้นตอนเหล่านี้:
o ทวงถามเป็นการส่วนตัว: ทวงผ่านแชทส่วนตัว โทรศัพท์ หรือส่งหนังสือโนติส (Notice) ทวงถามหนี้อย่างเป็นทางการ
o ปฏิบัติตามเวลาทวงหนี้ที่กฎหมายกำหนด:
-
วันจันทร์ – ศุกร์: ทวงได้ตั้งแต่เวลา 08.00 น. – 20.00 น.
-
วันหยุดราชการ/เสาร์-อาทิตย์: ทวงได้ตั้งแต่เวลา 08.00 น. – 18.00 น.
o ใช้กระบวนการทางศาล: หากมีหลักฐานการกู้ยืมเงิน (เช่น สัญญากู้ยืม หรือหลักฐานแชทคุยและสลิปโอนเงินสำหรับยอดหนี้เกิน 2,000 บาทขึ้นไป) สามารถยื่นฟ้องศาลแพ่งเพื่อบังคับคดี ยึดทรัพย์ หรืออายัดเงินเดือนของลูกหนี้มาใช้หนี้ได้อย่างถูกต้องและได้เงินคืนจริง
สรุปง่ายๆ คือ ใจแข็ง อย่าให้ใครยืมดีที่สุด ผมเองรู้ตัวว่าเป็นคนใจอ่อน ก็เลยใช้วิธีให้เมียเป็นคนเก็บเงิน แม้เราจะถอนออกมาใช้ยาก แต่อย่างน้อยเงินก็อยู่ในครอบครัว ดีกว่าอยู่กับคนอื่น
———————————————————————————————————————————————————–