
HoonSmart.com >> “ชญานี โปขันเงิน” ผู้บริหารโบรกเกอร์ โต้ ” อัสสเดช“ ผู้จัดการตลาดหลักทรัพย์ ไม่เคยแสดงหลักฐานที่น่าเชื่อถือว่า การลด “ Tick Size “ จะช่วยเพิ่มสภาพคล่องระยะยาวให้กับตลาดหุ้นไทย
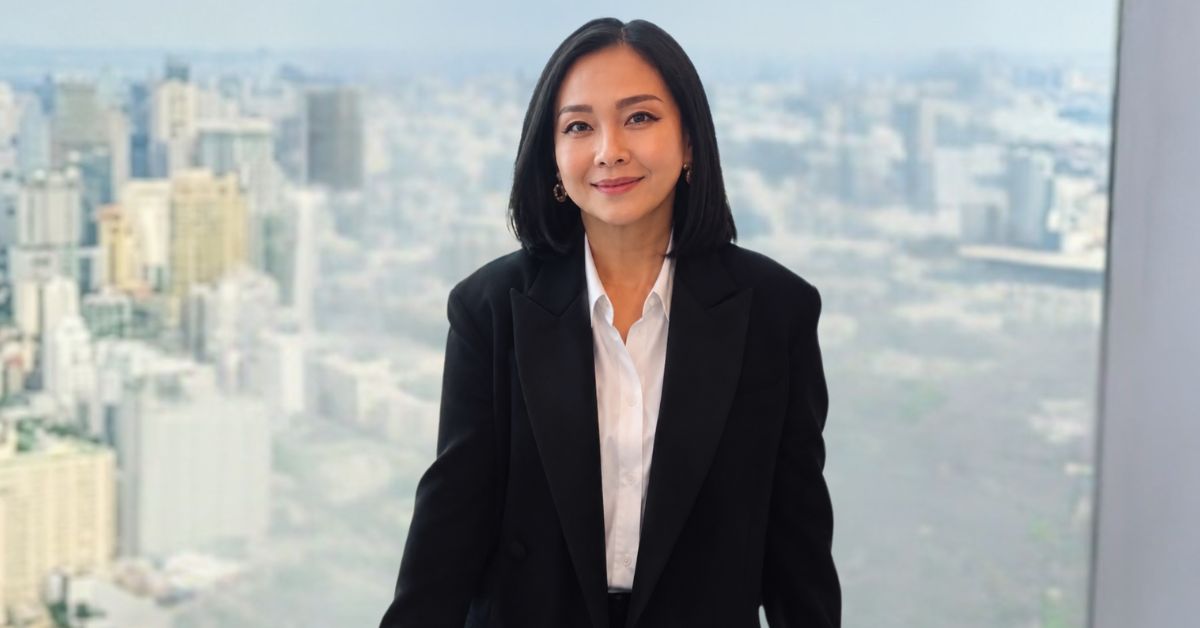
นางสาวชญานี โปขันเงิน ผู้บริหารบริษัทหลักทรัพย์ ผู้สร้างตำนาน “ ชนะคดีกับ ก.ล.ต.ในศาลปกครองสูงสุด“ ให้สัมภาษณ์สำนักข่าว “ หุ้นสมาร์ท“ กรณีนายอัสสเดช คงศิริ ผู้จัดการตลาดหลักทรัพย์ ให้สัมภาษณ์กับสื่อว่า การปรับขนาด “Tick Size” เป็นการเพิ่มสภาพคล่องระยะยาวนั้น นางสาวชญานี เห็นว่า เป็นการกล่าวอ้างลอย ๆ เพราะช่วงที่ตลาดหลักทรัพย์เสนอจะทำการเปลี่ยนแปลงในเรื่องนี้กับสมาชิก ไม่เคยมีการนำผลงานวิจัยหรือกรณีศึกษาใดมาอ้างถึง นอกจากพูดลอย ๆ ว่า เพื่อให้สอดคล้องกับ “ international “ เท่านั้น
โดยที่นางสาวชญานี ได้คัดค้านเรื่องนี้ในที่ประชุมตอนที่ตลาดหลักทรัพย์ ได้เสนอกับสมาชิกแล้วว่า เรื่องนี้จะส่งผลเชิงลบกับนักลงทุนทั่วไป เนื่องจาก ต้นทุนในการซื้อขายของนักลงทุนไทย สูงกว่านักลงทุนต่างชาติ โดยเฉพาะเมื่อเทียบกับกลุ่ม HFT เป็นอย่างมาก
ทั้งนี้ นางสาวชญานี เสนอว่า ตลาดหลักทรัพย์ ควรใช้ข้อมูลที่แท้จริงที่เกิดขึ้นในตลาดหุ้นไทย ในการพิจารณาเรื่องการปรับ Tick Size ไม่ใช่อ้างอิงแต่ตลาดหุ้นต่างประเทศว่าทำกันยังไง เพราะตลาดหุ้นแต่ละที่ ก็มีคุณสมบัติเฉพาะตัวไม่เหมือนกัน โดยจากการศึกษางานวิจัยเชิงประจักษ์ ในสหรัฐอเมริกา ญี่ปุ่น ไต้หวันและยุโรป ก็พบว่าการปรับลด Tick Size ไม่ได้ทำให้สภาพคล่องเพิ่มขึ้นได้ในทุกมิติ ซึ่งถ้าตลาดหลักทรัพย์ต้องการงานวิจัยเหล่านี้ตนเองสามารถที่จะนำส่งให้ได้
นอกจากนี้ข้อมูล การซื้อขายช่วง 4 ที่ผ่านมานั้น (16-19 พ.ย.) พบว่า สัดส่วนของนักลงทุนในประเทศ ลดลงอย่างเห็นได้ชัด ใขณะเดียวกัน มีข้อสังเกตว่า ปริมาณการซื้อขายโดยการใช้ Program Trading ซึ่งน่าจะมาจากลูกค้ากลุ่ม HFT เป็นหลัก กลับเพิ่มสูงขึ้น จนใกล้ระดับ 60% ของปริมาณการซื้อขายรวม ทั้งที่ก่อนหน้านั้น การซื้อขายแบบ non program trading มักจะอยู่สูงกว่าเล็กน้อย
แสดงให้เห็นว่า การปรับมาตรการของตลาดหลักทรัพย์เอื้อประโยชน์กับนักลงทุนกลุ่มใช้ program trading ซึ่งส่วนใหญ่ก็คือ กลุ่ม HFT จึงทำให้มีปริมาณการซื้อขายของกลุ่มนี้เพิ่มขึ้นอย่างน่าสังเกต
อย่างไรก็ตาม หลังจากที่ตลาดหลักทรัพย์ยกเลิกการใช้ Uptick ในการขายชอร์ต กลับพบว่า ยอดการขายชอร์ต สูงถึงในระดับ 8,000 กว่าล้านบาทต่อวัน และเชื่อว่าปริมาณการหมุนเวียนจากหุ้นที่ยืมมาขายชอร์ต โดยขายแล้วซื้อกลับแล้วขายใหม่ น่าจะมีมูลค่าไม่ต่ำกว่า 30 % ของปริมาณการซื้อขายรวมในแต่ละวัน จึงเชื่อได้ว่าปริมาณการซื้อขายเพื่อการลงทุนจริง ๆ อาจจะอยู่แค่ในระดับวันละ 3-40,000 ล้านบาทเท่านั้น
และหากหักมูลค่าการซื้อขายจากธุรกรรม TRS ซึ่งเหมือนกับให้สินเชื่อกับนักลงทุนต่างชาติ เพราะบริษัทหลักทรัพย์ เป็นผู้จ่ายค่าซื้อให้ ก็อาจจะทำให้ปริมาณการซื้อขายรวมของตลาดหลักทรัพย์จริง ๆ แล้ว อยู่ในระดับที่ต่ำมากอย่างน่าตกใจ และเห็นได้ชัดเจนว่า ช่วง 4 วันที่ผ่านมา ตลาดหุ้นไทยมีความผันผวนมาก เพราะสภาพตลาดจริง ๆ มีความบาง และเมื่อโดนการขายชอร์ตที่เพิ่มจากที่เคยอยู่ในระดับ 2-3% เป็น 10 กว่า% จึงรองรับไม่ได้
ดังนั้นสภาพคล่องที่เห็นอยู่ จึงคล้ายกับเป็นสภาพคล่องเทียม ที่ไม่ได้มีส่วนช่วยในการพัฒนาคุณภาพของตลาดหุ้นไทยในด้านใดทั้งสิ้น ตลอดจนความหมายของคำว่าสภาพคล่องในตลาดหุ้นที่แท้จริงตามทฤษฎีนั้น ไม่ได้หมายถึงการซื้อขายถี่ ๆ เพื่อสร้างปริมาณการซื้อขายให้เยอะ ๆ แต่มันหมายถึงการรองรับการซื้อขายในขนาดใหญ่ได้ โดยที่ไม่สร้างความผันผวนให้กับตลาดและกระทบกับราคาของหุ้นนั้นๆอย่างรุนแรง ตลาดหุ้นที่มีสภาพดังกล่าวจึงจะถือว่าเป็นตลาดหุ้นที่มีสภาพคล่องที่มีคุณภาพ
นางสาวชญานี เสริมว่า ตลาดหลักทรัพย์และ ก.ล.ต. ควรพิจารณาได้แล้วว่า มาตรการต่าง ๆ ที่ปรับเปลี่ยนนี้ ส่งผลกับคุณภาพของตลาดหุ้นไทยให้ดีขึ้นหรือไม่ และ สภาพคล่องที่นายอัสสเดช อ้างถึง แท้จริงแล้วมาจากกลุ่มไหน เป็นกลุ่มที่ทำให้คุณภาพของตลาดหุ้นไทยแย่ลงในทุกมิติหรือไม่ และมาตรการที่ปรับเปลี่ยนอยู่ในขณะนี้ ท้ายสุดแล้วกลับกลายเป็นเอื้อกับกลุ่มที่มีความได้เปรียบในเรื่องความเร็วในการซื้อขาย และโอกาสในการขายชอร์ตที่มีมากกว่านักลงทุนทั่วไปหรือไม่
” การกล่าวอ้างของนายอัสสเดชว่า การลดขนาด Tick Size ในช่วงราคาหุ้นที่มีการเก็งกำไรกันมากนั้น จะทำให้เกิดการเพิ่มสภาพคล่องให้ตลาดหุ้นในระยะยาวนั้นตนเองเห็นว่า เป็นคำพูดลอย ๆ ไม่มีข้อมูลอ้างอิงที่น่าเชื่อถือได้ ตลอดจนการอ้างถึงกรณีที่ถ้าหุ้นใดมีระดับราคาลดลง 10% ก็จะให้ใช้ Uptick ในหุ้นนั้น ๆ ดิฉันเห็นว่า เป็นเรื่องที่ไม่ตั้งอยู่บนพื้นฐานที่ควรเป็น เพราะโอกาสที่จะเกิดยากมากเนื่องจาก เป็นกรณีที่นักลงทุนที่ใช้ program trading สามารถคำนวณได้ง่าย โดยเฉพาะกลุ่ม HFT ว่าจะให้การขายของตน กดราคาหุ้นให้อยู่ในระดับไหน ที่จะไม่ทำให้ลดลงแตะระดับ 10% ดังนั้นเรื่องที่ตลาดกล่าวอ้างว่าสามารถควบคุมได้นั้น แท้จริงแล้วมันถูกควบคุมด้วย Algo Trading ของนักลงทุนเองอยู่แล้ว เพื่อไม่ให้เสียผลประโยชน์ของตัวเองที่หุ้นที่เล่นอยู่ถูกให้ขายชอร์ตแบบ Uptick ”
นางสาวชญานี ยอมรับว่า ตนเองขาดความเชื่อมั่นในนโยบายของตลาดหลักทรัพย์ในยุคปัจจุบัน เพราะยังไม่เคยพบว่า ได้มีการตั้งโจทย์ให้ความสำคัญกับนักลงทุนไทยเป็นการเฉพาะเจาะจง และที่สำคัญทุกนโยบายที่ออกมา กลับไม่เป็นประโยชน์ ในการช่วยพัฒนาเศรษฐกิจของประเทศ มีเพียงมุ่งสร้างสภาพคล่องที่ขาดคุณภาพ เพราะไม่เคยมีสักนโยบาย ที่มุ่งเน้นให้การซื้อขายในตลาดหุ้น ช่วยให้เกิดการระดมทุนกับบริษัทจดทะเบียน ซึ่งเป็นหัวใจสำคัญในการขับเคลื่อนเศรษฐกิจของประเทศ
“ แม้แต่ข้อมูลการซื้อขายแยกประเภทนักลงทุน ตลาดหลักทรัพย์ยังกล้าที่จะปรับเปลี่ยนไปตามใจชอบได้ ทั้งที่การเปลี่ยนข้อมูลนี้เป็นเรื่องที่ร้ายแรงมาก มันหมายถึงการแจ้งกับสาธารณชน ถึงการลงทุนจากผู้ลงทุนที่ไม่ตรงกับตัวตนที่เป็นอยู่ตามกฎหมาย ดังนั้นการจะให้เชื่อมั่นว่าตลาดหลักทรัพย์มีความโปร่งใสในการออกนโยบายต่างๆ เพื่อการพัฒนาตลาดหุ้นไทยให้เติบโตอย่างแข็งแรงยั่งยืนนั้น จึงเป็นเรื่องที่เชื่อได้ยากมาก” นางสาว ชญานีกล่าวในท้ายที่สุด