
HoonSmart.com>>”ปูนซิเมนต์ไทย” (SCC) พุ่งแรง 6% โบรกเกอร์นอก CLSA แนะซื้อ ราคาเป้าหมาย 280 บาท มองปรับโครงสร้างธุรกิจปิโตรเคมี ร่วมทุน GC สร้างการเติบโตยั่งยืน ส่งกระแสเงินสดแข็งแกร่งให้แม่ ลดภาระหนี้ บล.เอเซียพลัส ตีมูลค่า 310 บาท มองถือหุ้น JV ต่ำกว่า 50% กลับเป็นผลดีต่องบดุล แม่รับรู้กำไรมากขึ้น บล.อินโนเวสท์ เอกซ์ มองบวก synergy ได้ส่วนต่าง HDPE-แนฟทา พุ่งสูงสุดรอบ 2 เดือน
วันที่ 7 ต.ค.2569 หุ้นบริษัท ปูนซิเมนต์ไทย (SCC) โดดเด่น ราคากระโดดขึ้นไปแตะ 267 บาท และปิดที่ 265 บาท เพิ่มขึ้น 15 บาท หรือ +6.00% ท่ามกลางมูลค่าการซื้อขายหนาแน่น 3,836.80 ล้านบาท ส่วนบริษัท พีทีที โกลบอล เคมิคอล (GC) วิ่งต่อ ปิดที่ 53.25 บาท เพิ่มขึ้น 1 บาท หรือ +1.91% มูลค่าซื้อขาย 1,674.69 ล้านบาท
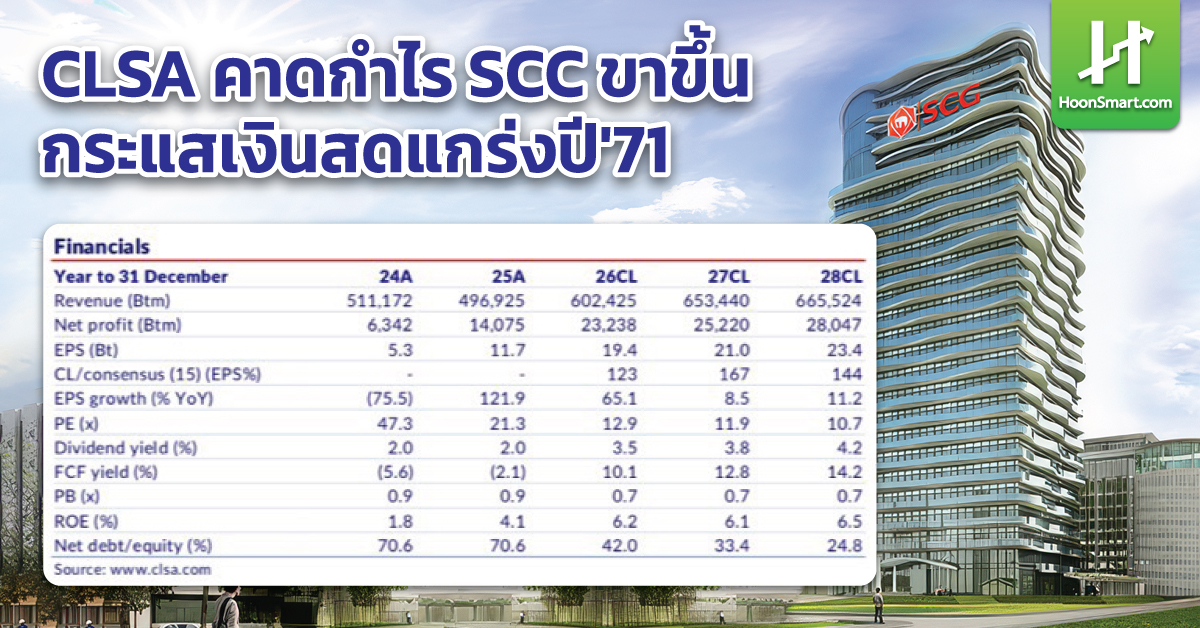
ข่าวดีของ SCC มาจาก CLSA ออกบทวิเคราะห์ หลังจากโทรคุยกับนายธรรมศักดิ์ เศรษฐอุดม กรรมการผู้จัดการใหญ่ SCC ชี้ทิศทางและกลยุทธ์การดำเนินธุรกิจ โดยเน้นย้ำถึงก้าวสำคัญในการปรับโครงสร้างธุรกิจ (Transformation) เพื่อสร้างการเติบโตอย่างยั่งยืน เพิ่มความยืดหยุ่นทางธุรกิจ และยกระดับกระแสเงินสดให้แข็งแกร่งในระยะยาว
จากการประเมินของนักวิเคราะห์ CLSA มีประเด็นไฮไลท์สำคัญ 3 ด้าน ได้แก่
1. ผสานกำลัง Synergy สร้างผลกระทบเชิงบวกต่อกำไรสุทธิ (Bigger Assets & Synergy): แม้ว่าสัดส่วนการถือหุ้นของ SCC ในโครงการร่วมทุน (Joint Venture) กับ PTTGC ในสัดส่วนที่น้อยกว่า แต่มีนัยยะสำคัญ เมื่อเทียบกับอีกฝ่าย แต่จากการรวมฐานสินทรัพย์ที่ใหญ่ขึ้น และประโยชน์ที่ได้จากการผนึกกำลังทางธุรกิจ (Synergy) ทั้งการบริหารจัดการวัตถุดิบ (Feedstock Flexibility) และการเพิ่มประสิทธิภาพการผลิตโอเลฟินส์ รวมถึงโอกาสการขยายธุรกิจ downstream จะช่วยเพิ่มความสามารถในการแข่งขันอย่างมีนัยสำคัญ ส่งผลให้ผลกระทบต่อกำไรสุทธิมีโอกาสสูงขึ้นในระยะยาว
2. เสริมสร้างกระแสเงินสดและผลประโยชน์กลับสู่บริษัทแม่ (Strong Cash Flow)
การดำเนินกลยุทธ์ดังกล่าวจะช่วยสร้างกระแสเงินสดที่แข็งแกร่งกลับสู่บริษัทแม่ได้อย่างมีนัยสำคัญภายในปี 2571 ซึ่งจะช่วยลดภาระหนี้สิน ยกระดับงบการเงินให้แข็งแกร่งยิ่งขึ้น และพร้อมรองรับการเติบโตในธุรกิจคาร์บอนต่ำ (Low-carbon cement) รวมถึงวัสดุก่อสร้างและเคมีภัณฑ์ในภูมิภาคอาเซียน
3. เดินหน้าโครงการ Transformation หลักของกลุ่ม SCC
ดีลร่วมทุนนี้ถือเป็นหนึ่งในโครงการ Transformation ครั้งสำคัญของกลุ่ม SCC ควบคู่ไปกับความคืบหน้าของโครงการปรับเปลี่ยนมาใช้วัตถุดิบก๊าซอีเทนในโครงการ Long Son Petrochemicals (LSP) ประเทศเวียดนาม ซึ่งคืบหน้าไปแล้วเกือบ 70% คาดว่าจะแล้วเสร็จเร็วกว่ากำหนด รวมทั้งการขยายการลงทุนในธุรกิจซีเมนต์ในเวียดนาม เพื่อปูทางสู่การเป็นผู้นำในภูมิภาคอาเซียนอย่างมั่นคง
“CLSA ยังคงมุมมองเชิงบวกต่อทิศทางและการพัฒนาของ SCC โดยคงคำแนะนำ “OUTPERFORM” สำหรับหุ้น SCC ที่ราคาเป้าหมาย 280 บาท”
ทางด้านบล.เอเซียพลัสยังคงแนะนำ“ซื้อ” SCC ราคาเหมาะสม 310 บาท โดยมีโครงการ LSPE Ethane, CBM Transformation และฐานะการเงินที่แข็งแกร่งขึ้นเป็นปัจจัยหนุนหลัก
ส่วนประเด็นสําคัญของการถือหุ้นในบริษัทร่วมทุน ไม่ได้อยู่ที่การถือหุ้นต่ำกว่า 50% แต่อยู่ที่มูลค่า Synergy และผลตอบแทนทางเศรษฐกิจจาก JV โดย SCGC ยังคงถือหุ้นในสัดส่วนที่มีนัยสําคัญ ขณะที่การไม่ Consolidate งบอาจทําให้ Balance Sheet มีประสิทธิภาพมากขึ้นจากการลดการรับรู้สินทรัพย์และหนี้สินในงบรวม ส่วนกําไรจากธุรกิจปิโตรเคมีไม่ได้ลดลง แต่เปลี่ยนจากการรับรู้ผ่าน EBITDA มาเป็น Equity Income ซึ่งสะท้อนกําไรสุทธิของ JV โดยตรง ทําให้กําไรที่ SCC รับรู้มีขนาดใหญ่ขึ้น และอาจสร้างมูลค่าเพิ่มแก่ผู้ถือหุ้นได้มากกว่าที่ตลาดกังวลจากประเด็นสัดส่วนการถือหุ้นเพียงอย่างเดียว
บล.อินโนเวสท์ เอกซ์ ระบุว่า ราคาหุ้น SCC พุ่งแรงขึ้น 6% คาดว่าเป็นการฟื้นตัวจากช่วงก่อนหน้าที่มีการปรับฐานลง หลังจากที่มีประกาศเดินหน้า JV ร่วมกับ PTTGC สำหรับธุรกิจที่เกี่ยวข้องกับโอเลฟินส์ ในประเทศไทย รวมถึงบริษัทมีออกมาแสดงความเชื่อมั่นว่า synergy benefit จาก JV ใหม่ จะดีต่อกระแสเงินสด โดยเฉพาะการเพิ่มประสิทธิภาพการผลิต และการขยายผลิตภัณฑ์ HVA ที่มี margin สูง
นอกจากนี้ราคา HDPE-แนฟทาในสัปดาห์นี้ยังเพิ่มขึ้น 5% WoW สู่ระดับสูงสุดในรอบ 2 เดือนที่ 443 ดอลลาร์สหรัฐฯ/ตัน
ยังคงคำแนะนำ Neutral และมองว่า JV ใหม่จะสร้าง synergy ให้ในระยะกลางถึงยาว ราคาเป้าหมาย 276 บาท อิง SOTP Valuation