
HoonSmart.com>>สมาคมตลาดตราสารหนี้ไทย ยันหุ้นกู้ผิดนัดชำระหนี้รายใหม่อยู่ในวงจำกัด ที่มีปัญหา 1,786 ล้านบาทยังเป็นรายเดิม ไตรมาส 4 ครบกำหนด 1.7 แสนล้านบาทคาดสามารถออกหุ้นกู้ใหม่ทดแทนชุดเก่าได้ เหตุเครดิตดี-ส่วนต่างผลตอบแทนหุ้นกู้เอกชนกับพันธบัตรรัฐบาลต่ำสุดรอบ 6 ปี สะท้อนสภาพคล่องในประเทศยังสูงมาก ยอมรับยอดออกหุ้นกู้ปีนี้ต่ำกว่าเป้า เหตุรายใหญ่โยกไปออกหุ้นกู้ด้อยสิทธิ์ต่างประเทศสร้างฐานลูกค้ากลุ่มใหม่ ด้านยอดคงค้าง 9 เดือน 18.4 ล้านล้านบาท โต 3% มูลค่าการถือครองนักลงทุนต่างชาติ 9 แสนล้านบาท ต่ำกว่า 5% ของตลาดรวม
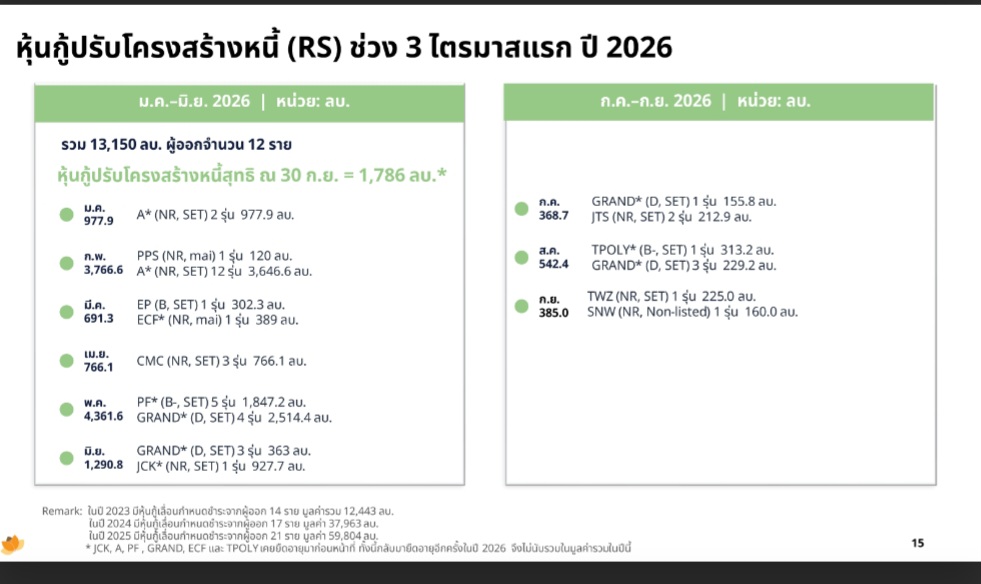
น.ส.อริยา ติรณะประกิจ กรรมการผู้จัดการ สมาคมตลาดตราสารหนี้ไทย (ThaiBMA) กล่าวว่า สถานการณ์หุ้นกู้ผิดนัดชำระหนี้ในปี 2569 จนถึงวันนี้ ยังไม่พบผู้ออกหุ้นกู้รายใหม่ที่ผิดนัดชำระหนี้ โดยรายชื่อที่ปรากฏในปัจจุบัน ยังคงเป็นผู้ออกรายเดิมที่ประสบปัญหาสภาพคล่องและทำการยืดอายุหนี้ซ้ำ เช่น กลุ่ม GRAND
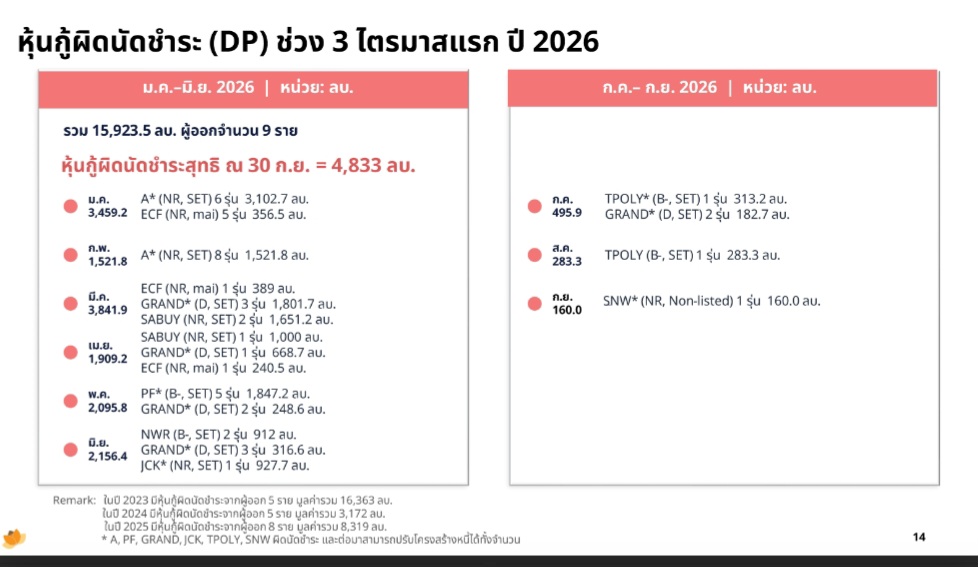 ทั้งนี้ สมาคมฯ ได้กำกับดูแลโดยการขึ้นเครื่องหมาย DP (Default Payment) สำหรับหุ้นกู้ที่ผิดนัดชำระ และเครื่องหมาย RS (Restructure) สำหรับหุ้นกู้ที่อยู่ระหว่างการปรับโครงสร้างหรือยืดหนี้ เพื่อเป็นข้อมูลเตือนนักลงทุน โดยมูลค่าปัญหายังจำกัดอยู่ที่ประมาณ 1,786 ล้านบาท และยังไม่พบรายใหม่
 ในไตรมาส 4 ปี 2569 จะมีหุ้นกู้การครบกำหนดชำระราว 172,751 ล้านบาท หลังจาก 3 ไตรมาสแรกมีการออกหุ้นกู้ไปแล้ว 620,000 ล้านบาท ลดลง 1.6%
เฉพาะไตรมาส 3 มีการออกหุ้นกู้รวม 220,000 ล้านบาท ลดลงราว 8% จากงวดเดียวกันของปี 2568
ทั้งนี้ หุ้นกู้ที่จะครบกำหนดดังกล่าวเป็นกลุ่ม Investment Grade สูงถึง 93% ซึ่งคาดว่าไม่มีปัญหาในการออกหุ้นกู้ใหม่มาทดแทนหุ้นกู้ชุดเก่า (Roll over) ส่วนกลุ่ม High Yield มีสัดส่วนเพียง 7%
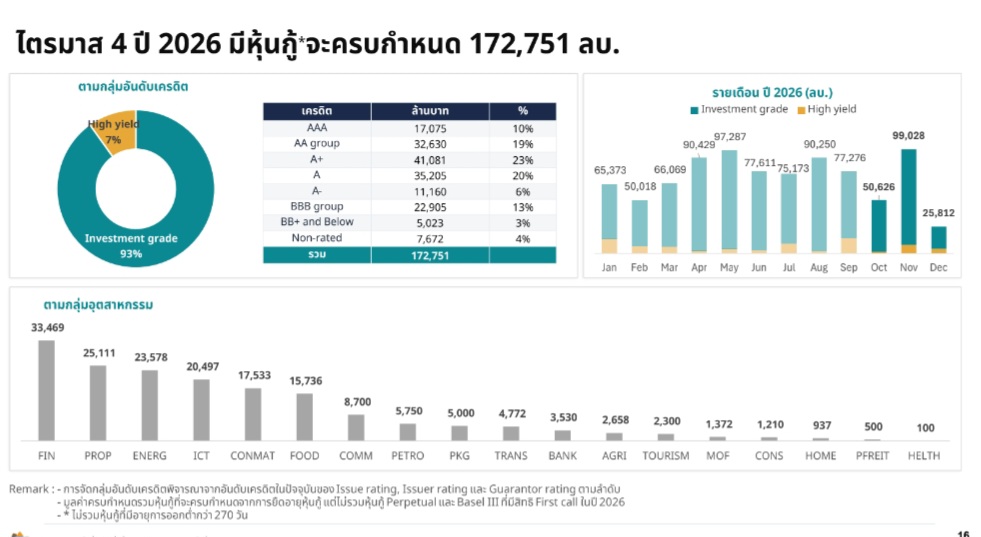 กลุ่มที่ครบกำหนดมากที่สุดคือภาคการเงิน คิดเป็น 33% รองลงมาคือภาคอสังหาริมทรัพย์ ซึ่งปัจจุบันผู้ประกอบการอสังหาริมทรัพย์ได้ปรับตัวโดยการออกหุ้นกู้แบบมีหลักประกันเพื่อเพิ่มความเชื่อมั่นแก่นักลงทุน
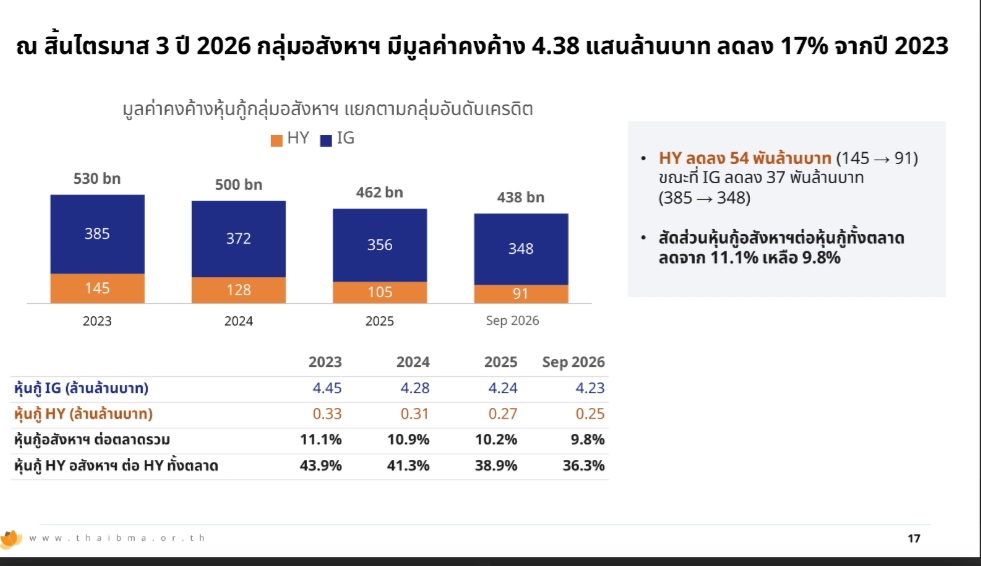 กรณี ผลกระทบจากสถานการณ์น้ำท่วมต่อหุ้นกู้อสังหาริมทรัพย์ อยู่ในระดับจำกัด เนื่องจากภาคอสังหาริมทรัพย์ได้ชะลอการออกหุ้นกู้และลดภาระหนี้ลงอย่างต่อเนื่องในช่วง 3–4 ปีที่ผ่านมา ส่งผลให้ยอดคงค้างหุ้นกู้อสังหาริมทรัพย์ลดลงจากจุดสูงสุดในปี 2566 ที่ 530,000 ล้านบาท คิดเป็น 11.1% ของตลาด เหลือเพียง 438,000 ล้านบาท คิดเป็น 9.8% ของตลาดในปัจจุบัน โดยเฉพาะหุ้นกู้กลุ่ม High Yield ในภาคอสังหาริมทรัพย์ที่ยอดคงค้างลดลงจากเกือบ 150,000 ล้านบาท เหลือเพียง 90,000 ล้านบาท ซึ่งช่วยลดความเสี่ยงเชิงระบบลงอย่างมีนัยสำคัญ
นอกจากนี้ นักลงทุนมีการเลือกลงทุนมากขึ้น เน้นกลุ่ม Investment Grade ตั้งแต่ระดับ Triple B ขึ้นไปอยทำให้ผู้ออกหุ้นกู้ในกลุ่มดังกล่าวสามารถเสนอขายได้ครบ 100% ของจำนวนที่เสนอขาย
ขณะที่กลุ่ม High Yield แม้ยอดขายสำเร็จไม่เต็มจำนวนแต่ยังมีอัตราการขายได้อยู่ในระดับสูงที่ 84–89% และกลุ่ม Non-rated อยู่ที่ 75%
ทั้งนี้ ยืนยันว่ากลุ่ม Investment Grade ยังคงเป็นที่ต้องการของนักลงทุนและสามารถเสนอขายได้หมดหากตัดสินใจออกหุ้นกู้
ในส่วนของทิศทางอัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) และต้นทุนภาคเอกชน พบว่าอัตราผลตอบแทนพันธบัตรอายุ 2 ปีของไทยและสหรัฐฯ เริ่มปรับตัวแยกทางกันอย่างชัดเจน โดยบอนด์ยีลด์ไทยปรับลดลงตามดอกเบี้ยนโยบายที่ลดลงมาสู่ระดับ 1% ก่อนเกิดสงคราม
ขณะที่บอนด์ยีลด์สหรัฐฯ กระชากตัวขึ้นรุนแรงจากปัญหาเงินเฟ้อ ส่งผลให้ส่วนต่าง (Spread) ของบอนด์ยีลด์ 2 ปี ระหว่างไทยและสหรัฐฯ กว้างขึ้นเกือบสูงสุดเป็นประวัติการณ์ที่ประมาณ 3.5% เนื่องจากเงินเฟ้อของไทยติดลบต่อเนื่องหลายเดือนและเพิ่งกลับมาเป็นบวกในช่วง 2–3 เดือนหลังเกิดสงคราม
ส่วนบอนด์ยีลด์อายุ 10 ปีของไทยแม้อ่อนตัวขึ้นตามแรงดันราคาน้ำมัน (Supply shock) หลังเหตุการณ์อิสราเอลโจมตีอิหร่าน แต่ความชันยังน้อยกว่าสหรัฐฯ โดยส่วนต่างยีลด์ 10 ปี อยู่ที่เกือบ 3%
ขณะเดียวกัน ผลกระทบจากบอนด์ยีลด์สหรัฐฯ ที่พุ่งสูงขึ้นทะลุ 5% จากปัญหาหนี้สาธารณะและการระดมทุนของกลุ่มบริษัทเทคโนโลยีขนาดใหญ่ ในกลุ่ม Hyperscalers ไม่ได้ส่งผลกระทบต่อต้นทุนเอกชนไทยรุนแรงเท่าสหรัฐฯ
จากงานวิจัยของ ThaiBMA พบว่า ทุกๆ 1% ที่บอนด์ยีลด์สหรัฐฯ เพิ่มขึ้น จะส่งผลให้บอนด์ยีลด์ไทยเพิ่มขึ้นเพียง 43 Basis point เท่านั้น ปัจจุบันบอนด์ยีลด์ไทยอายุ 5 ปี ซึ่งเป็นเกณฑ์อ้างอิงของหุ้นกู้เอกชน อยู่ที่ระดับ 1.8% ทำให้บริษัทเอกชนชั้นนำระดับ Triple A มีต้นทุนการออกหุ้นกู้เพิ่มจากพันธบัตรรัฐบาล (Credit spread) เพียงประมาณ 25 Basis point หรือจ่ายดอกเบี้ยรวมเพียง 2% เท่านั้น
ขณะที่ Credit spread ของหุ้นกู้ไทยในปัจจุบันถือว่าต่ำที่สุดในรอบ 6 ปี จากสภาพคล่องในประเทศที่สูงและ Demand จากนักลงทุนที่มีอย่างต่อเนื่อง จึงมั่นใจว่าการออกหุ้นกู้ใหม่ในไตรมาส 4 ไม่มีปัญหาเพราะต้นทุนต่ำ และความต้องการในตลาดมีสูง
ด้านพฤติกรรมของผู้ออกหุ้นกู้และกลยุทธ์การบริหารต้นทุนพบว่า อายุเฉลี่ยของหุ้นกู้ภาคเอกชนออกใหม่ขยับยาวขึ้นเล็กน้อยจาก 4.5 ปีในปีก่อน มาอยู่ที่ 4.6 ปีในปีนี้ โดยมีขนาดการออกเฉลี่ยต่อหุ้นกู้ที่ 2,350 ล้านบาท เนื่องจากผู้ออกหุ้นกู้ฉวยจังหวะล็อกต้นทุนดอกเบี้ยเพื่อรับมือแนวโน้มอัตราดอกเบี้ยระยะยาว (Higher for longer) ในปี 2570 ขณะที่กลุ่ม High Yield มีอายุเฉลี่ยขยับขึ้นจาก 2.4 ปี เป็น 2.5 ปี และมีขนาดการออกเฉลี่ยอยู่ที่ 370 ล้านบาท
สำหรับ 3 อันดับแรกของกลุ่มอุตสาหกรรมที่มีการออกหุ้นกู้สูงสุดยังคงเป็นกลุ่ม พลังงาน ตามด้วยกลุ่มการเงิน และอสังหาริมทรัพย์
อย่างไรก็ตาม ปัจจัยสำคัญในการตัดสินใจออกหุ้นกู้ของภาคเอกชนในปัจจุบันไม่ได้อยู่กับต้นทุนดอกเบี้ยแล้ว เนื่องจาก Credit spread ของไทยอยู่ในระดับต่ำ ทำให้ผู้ออกหุ้นกู้ให้ความสำคัญกับจังหวะเวลา (Timing) และทางเลือกในการระดมทุนอื่น โดยเฉพาะการขอสินเชื่อจากธนาคารพาณิชย์ซึ่งบางกรณีเสนออัตราดอกเบี้ยต่ำกว่าการออกหุ้นกู้ รวมถึงการออกหุ้นกู้ระยะสั้นและการรุกออกหุ้นกู้ในต่างประเทศ
 กลุ่มบริษัทที่มีอันดับความน่าเชื่อถือระดับ A ไปจนถึง Triple A มีปริมาณการออกหุ้นกู้ใหม่น้อยกว่ามูลค่าหุ้นกู้ที่ครบกำหนด เนื่องจากกลุ่มธนาคารพาณิชย์เน้นการระดมทุนในต่างประเทศ ขณะที่บริษัทขนาดใหญ่ เช่น ปตท. ซึ่งมีหุ้นกู้ครบกำหนดในปีนี้ 15,000 ล้านบาท ไม่ได้ออกหุ้นกู้ชุดใหม่เนื่องจากมีสภาพคล่องสูงและยังไม่มีแผนขยายการลงทุนขนาดใหญ่ จึงไม่มีความจำเป็นต้อง Roll over หุ้นกู้
ประกอบกับภาวะตลาดที่ผันผวนทำให้บางบริษัทปรับกลยุทธ์หันไปออกหุ้นกู้ระยะสั้นแทน เมื่อพิจารณารายจำแนกตามหมวดธุรกิจ (Sector) พบว่าหลายกลุ่มอุตสาหกรรมออกหุ้นกู้ต่ำกว่ามูลค่าที่ครบกำหนด เช่น ภาคอสังหาริมทรัพย์และภาคการเงิน มีเพียงกลุ่มพลังงานเท่านั้นที่ออกหุ้นกู้มากกว่ามูลค่าครบกำหนด
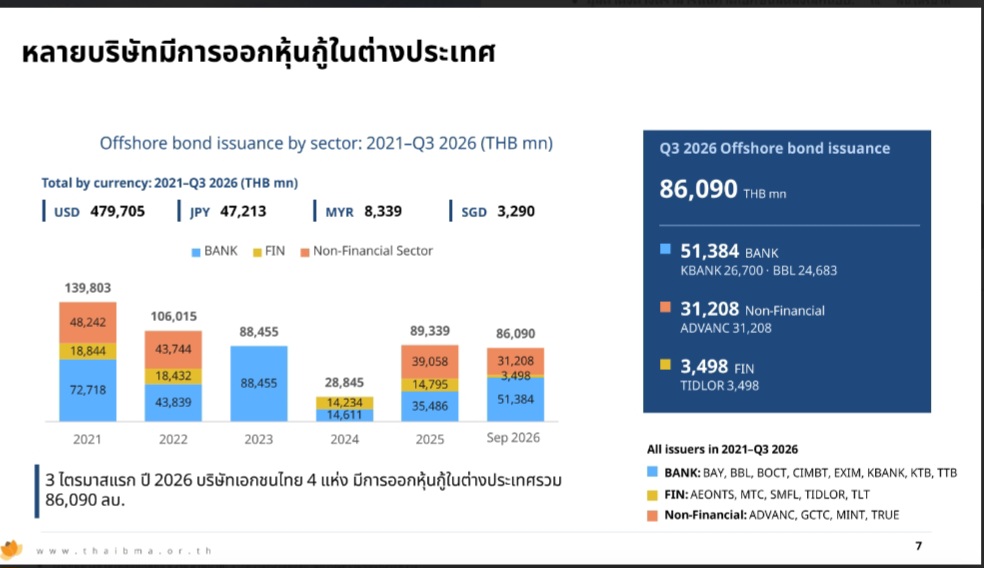
สำหรับการระดมทุนในต่างประเทศขององค์กรขนาดใหญ่และธนาคารพาณิชย์ เช่น ธนาคารกสิกรไทย (KBANK) มูลค่ากว่า 26,000 ล้านบาท ธนาคารกรุงเทพ (BBL) มูลค่ากว่า 24,000 ล้านบาท ADVANC และเงินติดล้อ น่าจะต้องการสร้าง Benchmark ขยายฐานนักลงทุนต่างชาติ การบริหารความเสี่ยงด้านค่าเงิน (Hedging/Swap cost) รวมถึงการออกหุ้นกู้ด้อยสิทธินับเป็นเงินกองทุน (Subordinated Debenture / Tier 2) หรือ CoCo Bond ซึ่งมีลักษณะใกล้เคียงกับทุน จึงเหมาะกับการขายให้แก่นักลงทุนต่างชาติมากกว่ารายย่อยในประเทศ
จากปัจจัยดังกล่าว อาจส่งผลให้ยอดการออกหุ้นกู้ภาคเอกชนในประเทศปีนี้ไม่ได้เป็นไปตามเป้าหมายที่ตั้งไว้ 880,000 ล้านบาท
โดยในช่วง 9 เดือนแรกมีการออกหุ้นกู้ไปแล้วราว 620,000–630,000 ล้านบาท (ลดลงเล็กน้อย 1.6% เมื่อเทียบกับช่วงเดียวกันของปีก่อน) แบ่งเป็นกลุ่ม Investment Grade ประมาณ 590,000 ล้านบาท และกลุ่ม High Yield ประมาณ 30,000 กว่าล้านบาท ลดลง 8.65% สะท้อนว่าตลาดมีความระมัดระวังในการเลือกลงทุนมากขึ้น
อย่างไรก็ตาม หากนับรวมยอดการออกหุ้นกู้ในต่างประเทศอีกราว 80,000 ล้านบาท มูลค่าการออกหุ้นกู้รวมจะแตะระดับ 880,000 ล้านบาท ซึ่งบรรลุเป้าหมายที่ตั้งไว้ตั้งแต่ต้นปี
ในส่วนของกระแสเงินทุนต่างชาติ (Fund flow) ในไตรมาส 3 ปี 2569 มีเงินทุนไหลออกประมาณ 39,000 ล้านบาท จากความตึงเครียดทางภูมิรัฐศาสตร์บริเวณช่องแคบฮอร์มุซ
อย่างไรก็ตาม รวม 9 เดือนแรกปี 2569 มีเงินทุนไหลออกสุทธิเพียง 9,200 ล้านบาท โดยส่วนใหญ่เป็นการขายตราสารหนี้ระยะสั้น
ในทางกลับกัน นักลงทุนต่างชาติยังคงเพิ่มสัดส่วนการถือครองตราสารหนี้ไทยระยะยาว อายุมากกว่า 10 ปี เพิ่มขึ้นจาก 210,000 ล้านบาท ณ สิ้นปีก่อน เป็น 270,000 ล้านบาท ส่งผลให้อายุเฉลี่ยของตราสารหนี้ที่ต่างชาติถือครองขยับขึ้นจาก 8 ปี เป็น 8.35 ปี
ปัจจุบันนักลงทุนต่างชาติมีมูลค่าการถือครองตราสารหนี้ไทยรวมประมาณ 900,000 ล้านบาท หรือคิดเป็นสัดส่วนต่ำกว่า 5% ของตลาดตราสารหนี้ไทยทั้งหมด
สำหรับภาพรวมตลาดตราสารหนี้ไทยในช่วง 9 เดือนแรกปี 2569 ยังคงขยายตัวอย่างต่อเนื่อง โดยมีมูลค่าคงค้างรวมแตะ 18.4 ล้านล้านบาท หรือคิดเป็นสัดส่วนราว 97% ของ GDP เติบโตเกือบ 3%
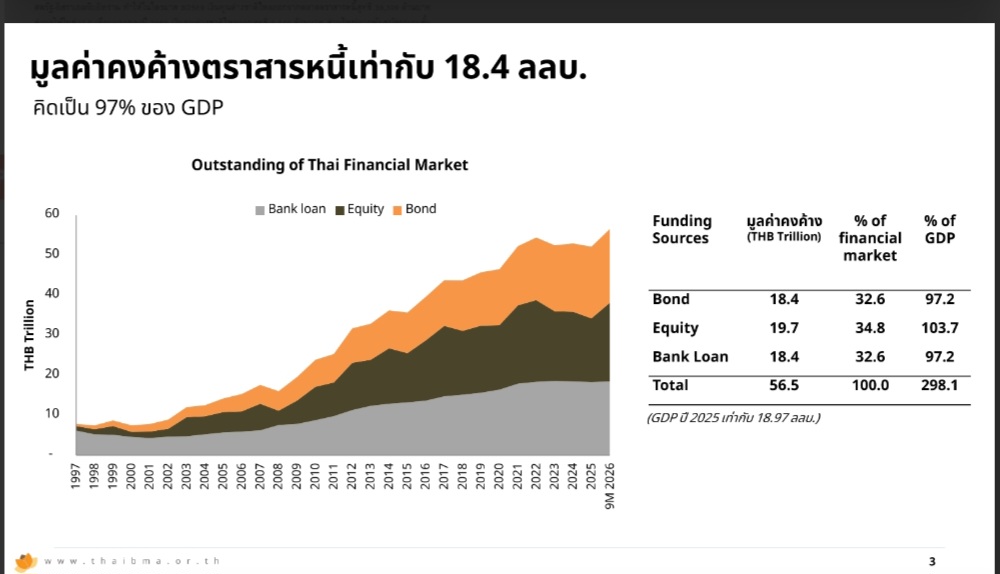 ขณะที่มูลค่าคงค้างของหุ้นกู้ภาคเอกชนอยู่ที่ประมาณ 4.5 ล้านล้านบาท ซึ่งเมื่อเปรียบเทียบ 3 เสาหลักที่ขับเคลื่อนเศรษฐกิจไทย พบว่าตลาดตราสารหนี้และสินเชื่อธนาคารพาณิชย์มีมูลค่าเท่ากันที่ 18.4 ล้านล้านบาท ขณะที่ Market Cap ของตลาดตราสารทุนอยู่ที่ 19.7 ล้านล้านบาท
สำหรับตลาดตราสารหนี้ 18.4 ล้านล้านบาทนั้น แบ่งเป็นพันธบัตรรัฐบาล 55% ซึ่งเพิ่มขึ้นก้าวกระโดดนับจากวิกฤตโควิด-19 จาก 6 ล้านล้านบาท เป็น 10 ล้านล้านบาท สะท้อนการกู้เงินภายในประเทศเป็นหลัก
ขณะที่สัดส่วนอันดับ 2 คือหุ้นกู้ภาคเอกชนคิดเป็น 24% ของ GDP ซึ่งแม้จะชะลอตัวลงเล็กน้อยตั้งแต่ปี 2567 ถึงปี 2569 แต่ภาพรวมยังคงนิยมพึ่งพาการระดมทุนผ่านตลาดตราสารหนี้