
HoonSmart.com>>ทริสเรทติ้งประเมินสถานการณ์น้ำท่วมกรุงเทพฯ เพิ่มแรงกดดันตลาดอสังหาริมทรัพย์ที่อ่อนแอ เจาะลึกผลกระทบรายบริษัท ANAN-AP-LH- SIRI-SPALI รวมค่ายใหญ่
บริษัททริสเรทติ้ง รายงานเรื่องธุรกิจพัฒนาอสังหาริมทรัพย์ที่อยู่อาศัยสถานการณ์น้ำท่วมเพิ่มแรงกดดันต่อตลาดที่อยู่อาศัยที่อ่อนแออยู่แล้ว
โดยเมื่อวันที่ 30 กันยายน 2569 กรุงเทพมหานครได้ประกาศว่า 21 เขตจากทั้งหมด 50 เขต ไม่อยู่ในพื้นที่ประสบภัยน้ำท่วมอีกต่อไป หลังจากที่ได้ประกาศให้ทั้ง 50 เขตเป็นพื้นที่ประสบภัยมาตั้งแต่วันที่ 25 กันยายน 2569
อย่างไรก็ตาม ยังคงมีน้ำท่วมขังในพื้นที่ฝั่งตะวันออกและพื้นที่ลุ่มต่ำ เช่น เขตลาดกระบัง บางกะปิ มีนบุรี และสะพานสูง ซึ่งผลกระทบที่มีต่อผู้ประกอบการพัฒนาอสังหาริมทรัพย์จะขึ้นอยู่กับทำเลที่ตั้งและระยะเวลาของสถานการณ์น้ำท่วมเป็นหลัก โดยเฉพาะอย่างยิ่งในบริเวณที่น้ำท่วมส่งผลกระทบต่อการเข้าถึงโครงการหรือพื้นที่ก่อสร้าง
วิกฤตน้ำท่วมดังกล่าวยิ่งเพิ่มแรงกดดันต่อตลาดที่อยู่อาศัยแนวราบที่ซบเซาอย่างหนัก โดยข้อมูลจากผู้พัฒนาอสังหาริมทรัพย์ที่ได้รับการจัดอันดับเครดิต 21 ราย แสดงให้เห็นว่ายอดขายสุทธิ (Net Presales) ของโครงการแนวราบในช่วงครึ่งแรกของปี 2569 ลดลง 16% เมื่อเทียบกับช่วงเดียวกันของปีก่อน มาอยู่ที่ประมาณ 5.8 หมื่นล้านบาท
สะท้อนถึงอุปสงค์ที่ยังคงชะลอตัวอย่างต่อเนื่อง ซึ่งยอดขายที่ลดลงนี้มีแนวโน้มจะทำให้ระยะเวลาในการระบายสินค้าคงเหลือยืดเยื้อออกไปและจำกัดการรับรู้เงินสด โดยเฉพาะอย่างยิ่งผู้ประกอบการที่มีโครงการกระจุกตัวอยู่ในพื้นที่ประสบภัย
แม้ว่าความเสียหายทางกายภาพที่มีนัยสำคัญต่อโครงการของผู้ประกอบการส่วนใหญ่ไม่น่าจะเกิดขึ้น เนื่องจากมีการติดตั้งหรือปรับปรุงระบบระบายน้ำและมาตรการป้องกันน้ำท่วมตั้งแต่เหตุการณ์น้ำท่วมใหญ่ปี 2554
แต่ผลกระทบในระยะใกล้นี้จะเกี่ยวข้องกับการดำเนินงานเป็นหลัก ได้แก่ ข้อจำกัดในการเข้าถึงโครงการ จำนวนลูกค้าเข้าเยี่ยมชมที่ลดลง การก่อสร้างที่ล่าช้า และการเลื่อนโอนกรรมสิทธิ์
นอกจากนี้ ความเชื่อมั่นของผู้ซื้อบ้านแนวราบในพื้นที่ได้รับผลกระทบอย่างลาดกระบัง ประเวศ รังสิต และบางพลี อาจลดลง ทั้งนี้ แรงกดดันเหล่านี้น่าจะเป็นเพียงเรื่องชั่วคราวหากระดับน้ำลดลงอย่างรวดเร็ว แต่หากสถานการณ์ยืดเยื้อหรือเกิดขึ้นซ้ำก็อาจส่งผลกระทบเรื้อรังต่อยอดขายและความล่าช้าในการก่อสร้าง
ในส่วนของผลกระทบด้านเครดิตโดยรวมยังถือว่าอยู่ในระดับที่บริหารจัดการได้ โดยความเสี่ยงหลักมาจากการชะลอตัวของยอดขายและการโอนกรรมสิทธิ์มากกว่าความเสียหายต่อตัวอาคาร ซึ่งจะส่งผลให้กระแสเงินสดจากการดำเนินงานอ่อนตัวลงชั่วคราว ระดับสินค้าคงเหลือสูงขึ้น และเพิ่มความต้องการเงินทุนหมุนเวียน
ทั้งนี้ ผู้ประกอบการที่มีพอร์ตโครงการขนาดใหญ่ กระจายตัวดี และมีสภาพคล่องแข็งแกร่งจะสามารถรองรับผลกระทบได้
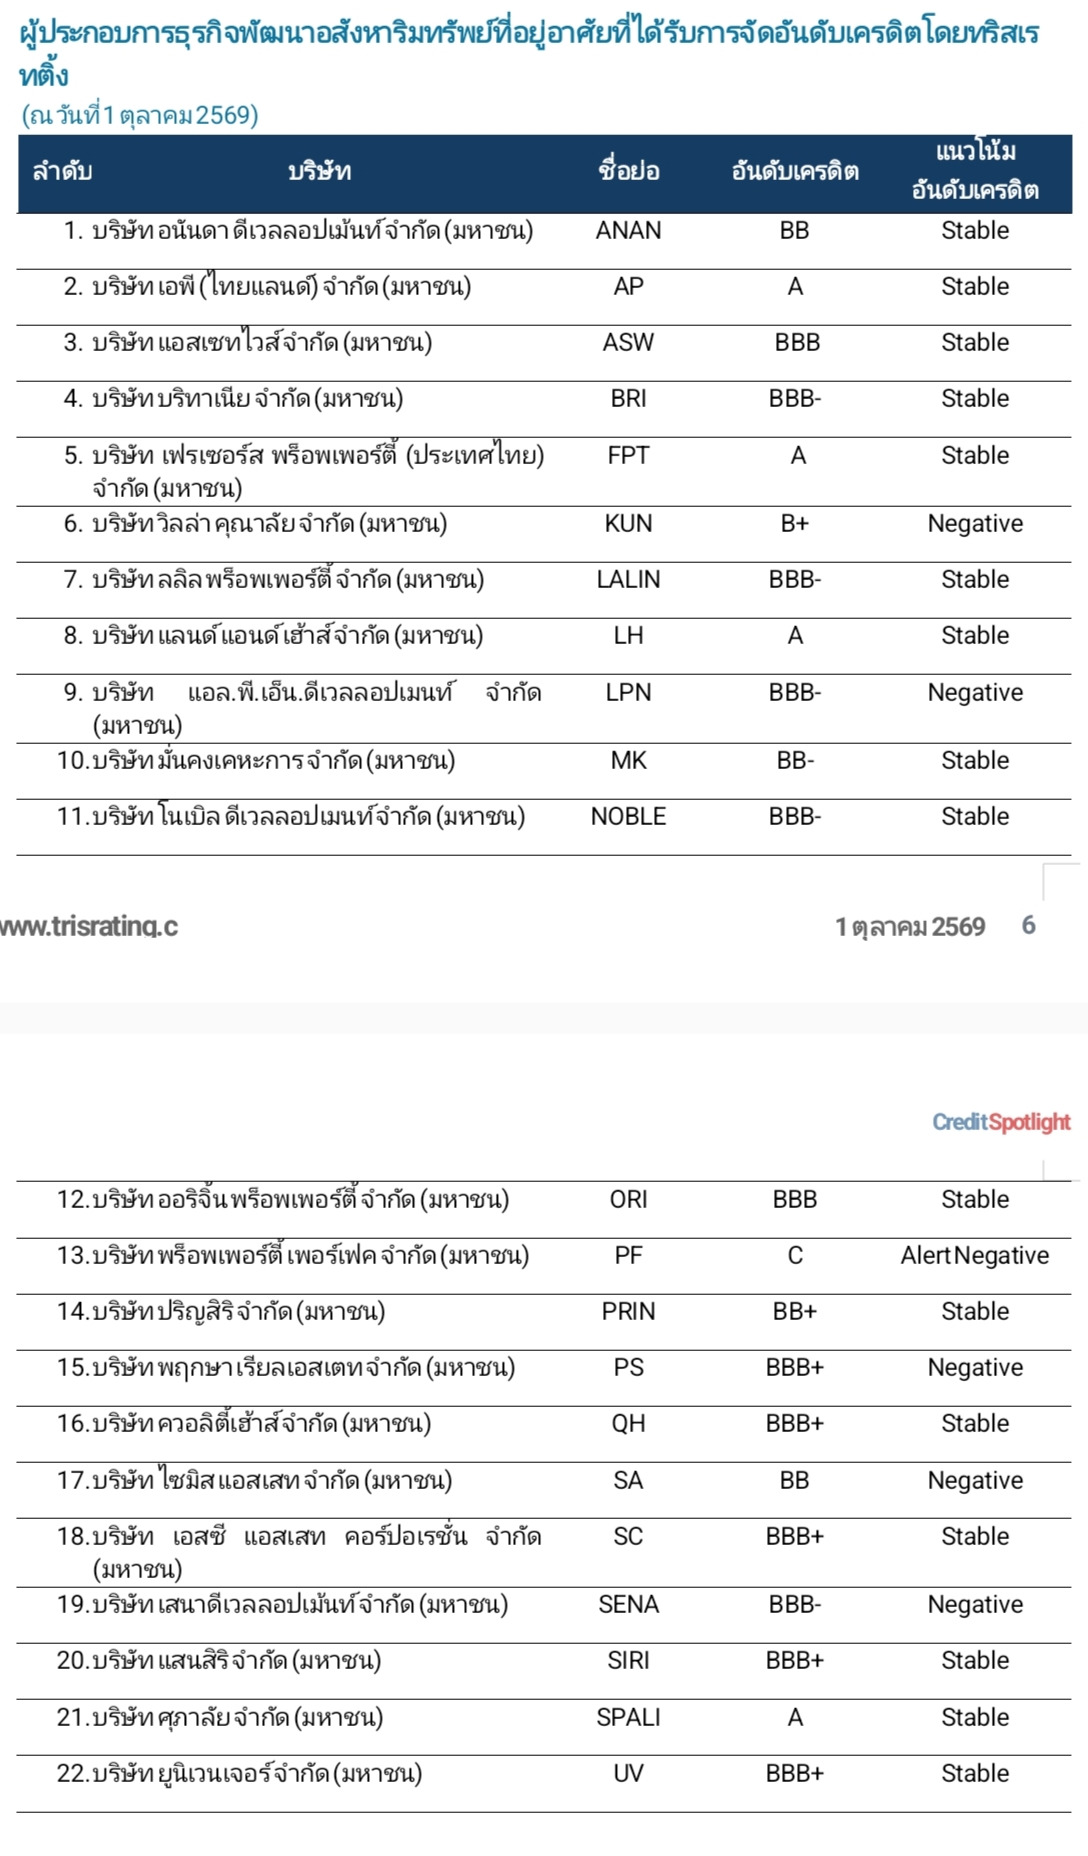
ขณะที่ผู้ประกอบการที่มีโครงการกระจุกตัวในพื้นที่ประสบภัยและมีสภาพคล่องอ่อนแอ เช่น PF, MK และ KUN จะมีความอ่อนไหวสูงกว่ารายอื่น
ส่วน SA, NOBLE, PS, LALIN, SENA, ORI และ LPN มีความอ่อนไหวในระดับปานกลาง จากความล่าช้าในการโอนกรรมสิทธิ์ การระบายสินค้าคงเหลือที่ช้าลง หรือข้อจำกัดในการเข้าถึงพื้นที่
เมื่อพิจารณาผลกระทบเป็นรายบริษัท พบว่า
อนันดา ดีเวลลอปเม้นท์ (ANAN; BB/Stable) ไม่มีโครงการคอนโดมิเนียมได้รับผลกระทบ มีเพียงโครงการแนวราบ 2 แห่งในพื้นที่บางนา คิดเป็น 5% ของมูลค่าโครงการคงเหลือทั้งหมด ซึ่งอาจเผชิญการชะลอตัวของยอดขายและการโอนชั่วคราว
เอพี (ไทยแลนด์) (AP; A/Stable) ไม่มีคอนโดมิเนียมได้รับผลกระทบเช่นกัน ส่วนโครงการแนวราบสำรวจ 246 แห่ง พบ 22 แห่งประสบปัญหาน้ำท่วม โดย 5 แห่งน้ำต่ำกว่า 10 ซม., 13 แห่งน้ำสูง 10-30 ซม. แต่ยังไม่เข้าตัวบ้าน และ 4 แห่งในซอยกิ่งแก้ว 37 ที่มีน้ำเข้าบ้านนั้นได้ขายหมดเรียบร้อยแล้ว
แอสเซทไวส์ (ASW; BBB/Stable) ยังไม่พบผลกระทบโดยตรง แต่มีความเสี่ยงทางอ้อมจากการเดินทาง การเข้าถึงพื้นที่ ความเชื่อมั่นที่อ่อนแอ และการโอนที่ล่าช้า
เฟรเซอร์ส พร็อพเพอร์ตี้ (ประเทศไทย) (FPT; A/Stable) ยังไม่พบความเสียหายที่มีนัยสำคัญ โดยการกระจายลงทุนในอสังหาริมทรัพย์หลากหลายประเภทจะช่วยลดผลกระทบโดยรวม
วิลล่า คุณาลัย (KUN; B+/Negative) ข้อจำกัดในการเข้าถึงโครงการพื้นที่รังสิตอาจกระทบความเชื่อมั่น ยอดขาย และการโอน ส่วน ลลิล พร็อพเพอร์ตี้ (LALIN; BBB-/Stable) และ
แลนด์ แอนด์ เฮ้าส์ (LH; A/Stable) คาดว่าน้ำท่วมจะส่งผลกระทบต่อการเข้าถึงโครงการและทำให้การโอนในพื้นที่ประสบภัยล่าช้าออกไป
แอล.พี.เอ็น.ดีเวลลอปเมนท์ (LPN; BBB-/Negative) การเข้าถึงโครงการอยู่ระหว่างดำเนินงานบางแห่งได้รับผลกระทบแต่ไม่มีความเสียหายทางกายภาพ และโครงการทางฝั่งตะวันออกของกรุงเทพฯ ยังไม่ได้เริ่มก่อสร้าง
มั่นคงเคหะการ (MK; BB-/Stable) อาจชะลอการระบายสินค้าคงเหลือในพื้นที่บางนาซึ่งคิดเป็น 30% ของมูลค่าโครงการคงเหลือ แต่นิคมอุตสาหกรรมในสมุทรปราการและบางปะกงยังเข้าถึงได้ปกติ
โนเบิล ดีเวลลอปเมนท์ (NOBLE; BBB-/Stable) อาจเจอยอดขายและยอดโอนชะลอตัวในเขตรอบนอก เช่น กรุงเทพกรีฑา ดอนเมือง และบางนา ซึ่งคิดเป็น 20% ของมูลค่าโครงการคงเหลือ
ออริจิ้น พร็อพเพอร์ตี้ (ORI รวม BRI; BBB/Stable) พบความเสียหายทางกายภาพในวงจำกัดและอาจเผชิญการโอนที่ล่าช้า ขณะที่ พร็อพเพอร์ตี้ เพอร์เฟค (PF; C/Alert Negative) ซึ่งมีผลการดำเนินงานอ่อนแอและสภาพคล่องตึงตัว ความล่าช้าในการโอนและระบายสินค้าอาจส่งผลกระทบรุนแรงกว่าบริษัทอื่น
ปริญสิริ (PRIN; BB+/Stable) มีความเสียหายทางกายภาพในวงจำกัดแต่ความระมัดระวังของผู้ซื้ออาจทำให้การโอนล่าช้า ด้
พฤกษา เรียลเอสเตท (PS; BBB+/Negative) และ เสนาดีเวลลอปเม้นท์ (SENA; BBB-/Negative) การเข้าถึงโครงการและยอดโอนอาจชะลอตัว แต่พอร์ตโดยรวมยังไม่เสียหายอย่างมีนัยสำคัญ
ควอลิตี้เฮ้าส์ (QH; BBB+/Stable) มีเพียงไม่กี่โครงการที่ได้รับผลกระทบ แต่กลุ่มลูกค้าปานกลางถึงสูงอาจชะลอการตัดสินใจซื้อ
ไซมิส แอสเสท (SA; BB/Negative) และ เอสซี แอสเสท คอร์ปอเรชั่น (SC; BBB+/Stable) ยังไม่มีรายงานความเสียหายโดยตรง โดย SC มีการกระจายธุรกิจช่วยรองรับผลกระทบกำไร
แสนสิริ (SIRI; BBB+/Stable) มี 2 โครงการได้รับผลกระทบโดยตรง ซึ่งโครงการหนึ่งโอนเสร็จสิ้นแล้ว ส่วนอีกโครงการอาจล่าช้า แต่การกระจายพอร์ตจะช่วยลดผลกระทบ
ศุภาลัย (SPALI; A/Stable) มีโครงการตั้งอยู่ในพื้นที่ประสบภัยคิดเป็น 15% ของมูลค่าโครงการคงเหลือ โดยเฉพาะโครงการศุภาลัย ปาร์ค เอกมัย-พัฒนาการ อาจส่งผลให้ยอดโอนบางส่วนเลื่อนจากไตรมาส 3/2569 ไปเป็นไตรมาส 4/2569 และ
ยูนิเวนเจอร์ (UV; BBB+/Stable) มีความเสี่ยงในพื้นที่น้ำท่วมค่อนข้างจำกัด โดยผลกระทบส่วนใหญ่เป็นเพียงเรื่องชั่วคราว และมีธุรกิจพลังงานเข้ามาช่วยรองรับผลกระทบจากกำไรฝั่งอสังหาริมทรัพย์ที่อ่อนตัวลงได้อย่างมีนัยสำคัญ