
HoonSmart.com>> TISCO ESU ปรับเพิ่มคาดการณ์ GDP ไทยปี’69 โต 2.1% จากเดิม 1.8% อานิสงส์มาตรการกระตุ้นภาครัฐ-ราคาน้ำมันสูง เตือนเสี่ยงไตรมาส 4 โตแค่ 1.2% พร้อมชี้ปัญหาส่งออกพุ่ง “ภาพลวงตา” จากการนำเข้าชิ้นส่วนสูงถึง 70% เสี่ยงติดหล่มภาวะ “แก่ก่อนรวย” ด้านการลงทุนตลาดโลกเผชิญแรงกดดันจาก Bond Yield สหรัฐฯ พุ่งแตะ 5% นโยบายดอกเบี้ยทรงตัวสูง แนะนักลงทุนกระจายความเสี่ยงสู่สินทรัพย์โภคภัณฑ์ 5–15% เลี่ยงตราสารหนี้ยุโรป ลดผลกระทบพอร์ต-สร้างโอกาสทำกำไรระยะยาว
นายเมธัส รัตนซ้อน หัวหน้าฝ่ายวิจัยเศรษฐกิจ ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ (TISCO ESU) ได้ปรับเพิ่มคาดการณ์การเติบโตทางเศรษฐกิจของไทยในปี 2569 ที่ 2.1% จะขยายตัวได้ดีกว่าที่เคยประเมินไว้ที่ประมาณ 1.8% โดยได้แรงสนับสนุนจากปัจจัยด้านราคาน้ำมันที่ไม่ได้ปรับตัวสูงอย่างที่กังวล และความหวังจากมาตรการกระตุ้นเศรษฐกิจภาครัฐ
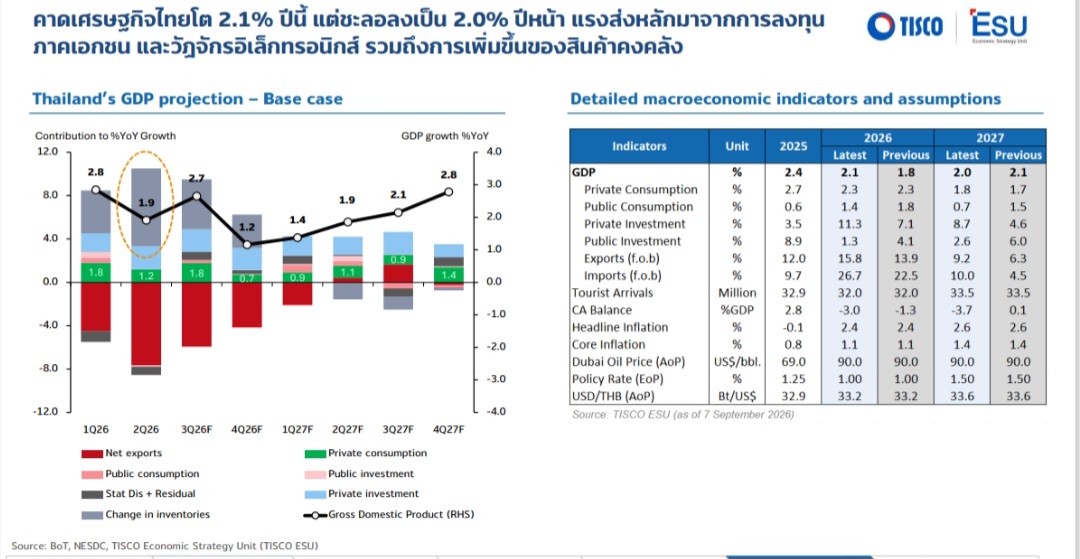 อย่างไรก็ดี มองว่าเศรษฐกิจไทยในไตรมาสที่ 4 มีแนวโน้มชะลอตัวลงมาเติบโตเพียง 1.2% ซึ่งถือเป็นระดับต่ำสุดของปี ส่วนหนึ่งเป็นผลมาจากฐานที่สูงในไตรมาสเดียวกันของปีก่อน ขณะที่ภาพรวมปี 2570 ยังคงมีความเสี่ยงที่จะชะลอตัวลงต่อเนื่อง เว้นแต่รัฐบาลจะสามารถเร่งการเบิกจ่ายงบประมาณ เพิ่มขนาดเม็ดเงินกระตุ้นเศรษฐกิจ และดึงดูดเงินลงทุนจากต่างประเทศที่สามารถสร้างมูลค่าเพิ่มให้กับระบบเศรษฐกิจได้อย่างแท้จริง
ส่งออกพุ่ง แต่ทำไมกลายเป็น “ภาพลวงตา”?
การที่ตัวเลขการส่งออกที่ขยายตัวสูงเกิน 20% อาจกลายเป็นภาพลวงตาทางเศรษฐกิจ เนื่องจากไทยต้องนำเข้าสินค้าในมูลค่าที่สูงกว่า จนทำให้การส่งออกสุทธิกลายเป็นปัจจัยลบต่อ GDP
นับตั้งแต่กลางปี 2567 การส่งออกและการนำเข้าเติบโตคู่กัน สะท้อนถึงการพึ่งพาสินค้านำเข้าเพิ่มขึ้นจาก 48% ในปี 2561 เข้าใกล้ระดับ 70% ในปัจจุบัน ส่งผลให้มูลค่าเพิ่ม (Value Added) ในประเทศแทบไม่ขยับ เพราะเน้นเพียงการนำเข้าชิ้นส่วนมาประกอบแล้วส่งออก
ยิ่งไปกว่านั้น แม้สินค้ากลุ่ม AI และอิเล็กทรอนิกส์จะส่งออกได้ดี แต่ดัชนีการผลิตในประเทศกลับลดลงถึง 30% อีกทั้งการลงทุนใหม่ๆ ในยุคดิจิทัลยังลดสัดส่วนการใช้แรงงานลง ทำให้เม็ดเงินลงทุนไม่ได้ช่วยเพิ่มการจ้างงานในประเทศเท่าที่ควร
นอกจากนี้ เศรษฐกิจไทยยังโดนกดดันจากปัญหาการสะสมสินค้าคงคลัง (Inventory) โดยในไตรมาสที่ 2 สต็อกสินค้าปรับตัวเพิ่มขึ้นแบบไม่ตั้งใจในกลุ่มที่ยอดขายตก เช่น รถยนต์ ปิโตรเลียม และเคมีภัณฑ์
ความแตกต่างระหว่าง GDP ฝั่งการผลิตและการใช้จ่ายนี้จะบังคับให้ภาคธุรกิจต้องลดกำลังการผลิตลงเพื่อระบายสต็อก และจะกลายเป็นปัจจัยฉุดรั้ง GDP ตั้งแต่ไตรมาสแรกของปี 2570
เตือนไทยเสี่ยงติดหล่ม “แก่ก่อนรวย”
ขณะเดียวกัน สื่อต่างประเทศได้ปรับเพิ่มตัวชี้วัดความเสี่ยงภาวะ Japanification หรือภาวะ “แก่ก่อนรวย” ของไทยจาก 2 คะแนนในปี 2562 ขึ้นเป็น 7 คะแนนในปี 2568 จากการที่ประชากรวัยทำงานผ่านจุดสูงสุดไปแล้ว สัดส่วนผู้สูงอายุพุ่งแตะ 14% ขณะที่อัตราการเจริญพันธุ์ต่ำกว่า 2.1 ซึ่งต่ำกว่าญี่ปุ่น แต่น่ากังวลยิ่งกว่าตรงที่รายได้ต่อหัว (GDP per capita) ของไทยอยู่ที่ราว 20,700 ดอลลาร์ ซึ่งต่ำกว่าญี่ปุ่นขณะเข้าสู่สังคมสูงวัยเกือบเท่าตัว
ในส่วนของโครงสร้างหนี้และวงจรเศรษฐกิจ แม้หนี้ครัวเรือนจะเริ่มปรับลดลง แต่หนี้สาธารณะกลับพุ่งสูงขึ้นจากการกู้เงินมาพยุงเศรษฐกิจ
ปัจจัยเหล่านี้กำลังสร้างวงจรติดหล่มที่ประชากรสูงวัยลดการบริโภคในสินทรัพย์ใหญ่อย่างบ้านและรถยนต์ ส่งผลให้เงินเฟ้อต่ำ อัตราดอกเบี้ยต้องทรงตัวในระดับต่ำ และเมื่อเศรษฐกิจไร้การเติบโต ปัญหาหนี้ก็ยิ่งรุนแรงขึ้นเมื่อเทียบกับขนาด GDP บังคับให้ภาคครัวเรือนต้องเร่งชำระหนี้จนการลงทุนและการสร้างศักยภาพการเติบโตในระยะยาวลดลงตามไปด้วย
เสนอ FDI ตั้งเงื่อนไข Local Content
เพื่อแก้ไขปัญหานี้ รัฐบาลไทยมีการเร่งผลักดันการลงทุนภาคเอกชนซึ่งปัจจุบันต่ำกว่า 20% ของ GDP ให้ขยับขึ้นไปแตะระดับ 30% โดยเน้นการดึงดูดการลงทุนตรงจากต่างประเทศ (FDI) แม้จะทำให้เกิดการขาดดุลบัญชีเดินสะพัดในระดับราว 3% แต่ก็เป็นสิ่งจำเป็นเพื่อสร้างฐานการผลิตใหม่
ปัจจุบัน การลงทุน FDI ส่วนใหญ่ลงทุนในกลุ่มศูนย์ข้อมูล (Data Center) แต่เมื่อเจาะลึกโครงสร้างเม็ดเงินลงทุนที่จะหมุนเวียนและตกอยู่ในระบบเศรษฐกิจไทยจริงมีสัดส่วนเพียง 20% ถึง 30% เท่านั้น จากการใช้สำหรับการซื้อที่ดินและก่อสร้าง ส่วนเม็ดเงินส่วนใหญ่ราว 60% ถึง 70% ยังคงต้องไหลออกนอกประเทศเพื่อนำเข้าอุปกรณ์เทคโนโลยีที่ไม่สามารถผลิตได้ในประเทศไทย อย่างไรก็ดี เงินสำรองระหว่างประเทศของไทยยังคงแข็งแกร่งและรองรับการนำเข้าได้เกือบ 10 เดือน จึงสามารถรองรับสภาวะนี้ได้
รัฐบาลต้องเปลี่ยนโจทย์จากการเน้นดึงปริมาณเงินลงทุน FDI เพียงอย่างเดียว มาเป็นการสร้างข้อกำหนด Local Content ผ่านกลไกสิทธิประโยชน์ทางภาษี เช่น การยกเว้นภาษีหากใช้ชิ้นส่วนในประเทศถึง 50% หรือการกำหนดสัดส่วนวิศวกรท้องถิ่น เช่นเดียวกับปฏิบัตินิยมในสิงคโปร์ อินโดนีเซีย และซาอุดีอาระเบีย เพื่อให้เม็ดเงินลงทุนก่อให้เกิดการยกระดับโครงสร้างอุตสาหกรรม แรงงาน และการเติบโตที่ยั่งยืนของไทยอย่างแท้จริง
ดอกเบี้ยโลกพุ่ง-ภาระหนี้คลังฉุดเสถียรภาพ
นายธนภัทร ธนชาต นักเศรษฐศาสตร์ วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ (TISCO ESU)กล่าวว่า ท่ามกลางทิศทางนโยบายการเงินโลกที่ธนาคารกลางหลักทั้งธนาคารกลางสหรัฐฯ (FED) ธนาคารกลางยุโรป (ECB) และธนาคารกลางญี่ปุ่น (BOJ) ต่างเดินหน้าปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่อง ประเด็นวินัยทางการคลังและผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) ทั่วโลกที่ปรับตัวสูงขึ้น ได้กลายเป็นจุดยุทธศาสตร์สำคัญที่สะท้อนถึงต้นทุนทางการเงินที่เพิ่มขึ้นในระดับภูมิภาค
ทั้งนี้ ความเสี่ยงจากอัตราเงินเฟ้อที่อาจฟื้นตัวและราคาน้ำมันที่ปรับตัวสูงขึ้น เป็นปัจจัยเร่งให้ประเทศที่มีสัดส่วนหนี้สาธารณะต่อ GDP ในระดับสูง เผชิญกับการปรับขึ้นของ Bond Yield อย่างรุนแรง โดยเฉพาะในกลุ่มประเทศพัฒนาแล้วอย่างสหรัฐฯ ญี่ปุ่น อิตาลี ฝรั่งเศส และอังกฤษ ซึ่งยิลด์ปรับตัวขึ้นมาแล้วถึง 60 ถึง 90 basis points ในช่วงปีที่ผ่านมา
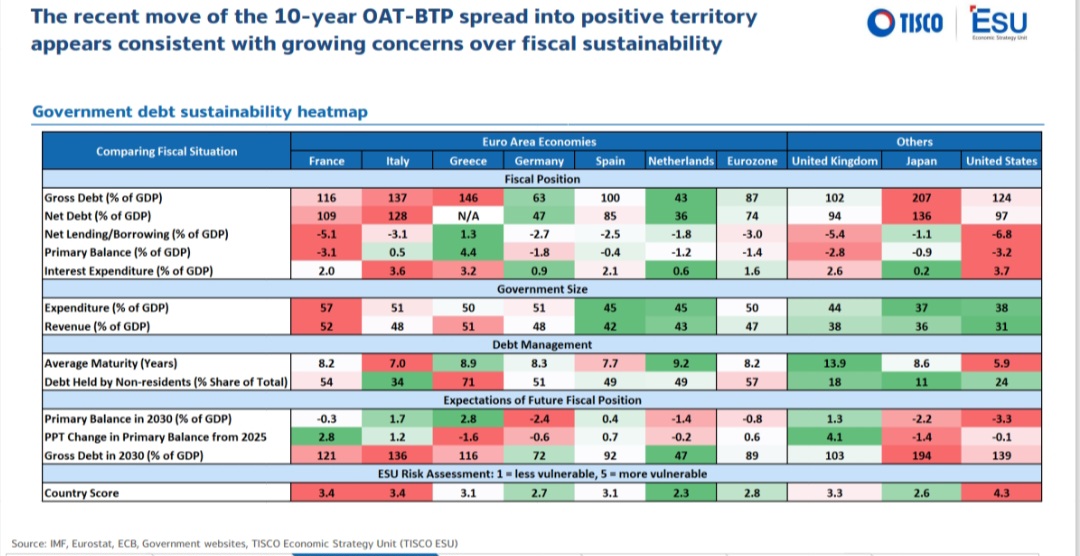 สำหรับ สหรัฐอเมริกา ระดับหนี้สาธารณะพุ่งสูงเกิน 100% ของ GDP มูลค่ากว่า 40 ล้านล้านดอลลาร์ และขาดดุลการคลังเรื้อรังระดับ 6% ของ GDP แต่ความเสี่ยงดังกล่าวยังไม่รุนแรงถึงขั้นเกิดวิกฤต เนื่องจากรัฐบาลสหรัฐฯ ยังมีศักยภาพในการจัดเก็บภาษีสูงเมื่อเทียบกับกลุ่มประเทศ OECD โดยปัจจุบันยังไม่มีการจัดเก็บภาษีมูลค่าเพิ่ม (VAT) ซึ่งหากมีการจัดเก็บ VAT เพียง 5% ถึง 10% ก็จะสามารถลดการขาดดุลลงได้ทันที 1% ถึง 2% ของ GDP
ขณะที่ฝรั่งเศส สภาวะการคลังน่ากังวลกว่าอย่างเห็นได้ชัด ตลาดการเงินเริ่มส่งสัญญาณไม่เชื่อมั่นจนทำให้ ส่วนต่างอัตราผลตอบแทนพันธบัตร (Yield Spread) ปรับตัวสูงขึ้นแซงหน้าอิตาลีและกรีซ เนื่องจากฝรั่งเศสขาดดุลการคลังสูงราว 5% ของ GDP ในปี 2025 และมีหนี้สาธารณะพุ่งขึ้นเกือบ 20% ตั้งแต่ปี 2019 ซ้ำร้ายยังมีสัดส่วนการจัดเก็บภาษีสูงกว่า 40% ทำให้ขยายฐานภาษีเพิ่มได้ยาก และรัฐบาลเสียงข้างน้อยยังไม่สามารถผ่านกฎหมายปฏิรูปเพื่อลดรายจ่ายได้
ธนาคารกลางหลักทั้ง 3 แห่งยังมีแนวโน้มปรับขึ้นอัตราดอกเบี้ยต่อจนถึงช่วงกลางปีหน้า โดยคาดว่า FED และ ECB มีโอกาสปรับขึ้นดอกเบี้ยอีก 25 basis points ในช่วงเดือนธันวาคม ขณะที่ BOJ อาจปรับขึ้นดอกเบี้ยเข้าสู่ระดับ 1.75% ภายในกลางปี 2570 เพื่อรับมือกับอัตราเงินเฟ้อพื้นฐานที่ยังคงเร่งตัวขึ้น
สำหรับสหรัฐฯ แรงกดดันเงินเฟ้อไม่ได้มาจากราคาพลังงานเพียงอย่างเดียว แต่เกิดจากนโยบายภาษีศุลกากรของประธานาธิบดีทรัมป์ที่ดันต้นทุนสินค้า นำไปสู่การส่งผ่านภาระไปยังผู้บริโภค ประกอบกับการเติบโตของเทคโนโลยี AI ที่ส่งผลให้ซอฟต์แวร์ อุปกรณ์อิเล็กทรอนิกส์ และราคาชิปหน่วยความจำปรับตัวสูงขึ้น ตลอดจนเงินเฟ้อในภาคบริการที่ยังคงปรับตัวขึ้นอย่างต่อเนื่อง
วิเคราะห์ความเสี่ยง S&P 500 และ Bond Yield 5%
นายคมศร ประกอบผล หัวหน้า ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ วิเคราะห์ตลาดหุ้นท่ามกลางแรงกดดัน Bond Yield และการประเมินความเสี่ยงฟองสบู่ AI ในมุมมองระยะยาว ว่า
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (Bond Yield) อายุ 10 ปี ปรับตัวสูงขึ้นมาแตะระดับ 5% นับตั้งแต่ต้นเดือนมกราคม โดยแบบจำลองการวิเคราะห์ชี้ว่า หากธนาคารกลางสหรัฐฯ (Fed) ไม่สามารถควบคุมอัตราเงินเฟ้อให้ลดลงมาสอดคล้องกับอัตราการเติบโตของ Nominal GDP ซึ่งปัจจุบันโตเฉลี่ย 6% ต่อปีได้ Bond Yield อาจมีโอกาสพุ่งสูงขึ้นถึงระดับ 6% ในกรณีที่เป็น Worst Case Scenario
อย่างไรก็ตาม กรณีพื้นฐาน (Base Case) ประเมินว่า Bond Yield ได้ผ่านจุดสูงสุดและจะทรงตัวอยู่ที่ระดับ 5% ไปจนถึงสิ้นปี เนื่องจากค่า Term Premium ของพันธบัตรปรับตัวขึ้นมาอยู่ที่ระดับประมาณ 1% ซึ่งเป็นค่าเฉลี่ยระยะยาวตั้งแต่ปี 2533 และเข้าสู่สภาวะปกติ (Normalize) เรียบร้อยแล้ว
ขณะเดียวกันตลาดได้รับรู้การคาดการณ์แนวโน้มอัตราดอกเบี้ยของ Fed ไปค่อนข้างมากแล้ว โดยคาดว่า Fed จะปรับขึ้นดอกเบี้ยอีกเพียง 1 ครั้ง สู่ระดับ 4.25% ภายในสิ้นปี 2569 ก่อนจะคงอัตราดอกเบี้ยไว้จนถึงปลายปี 2570 และทยอยปรับลดลง
สำหรับการปรับตัวขึ้นของ Bond Yield ต่อตลาดหุ้นนั้น ผลกระทบหลักไม่ได้ขึ้นอยู่กับระดับความสูงของ Bond Yield แต่ขึ้นอยู่กับความเร็วในการปรับขึ้น
หาก Bond Yield กระชากขึ้นเกินกว่า 50 basis points ภายในระยะเวลา 1 เดือน โอกาสที่ตลาดหุ้นจะปรับฐานจะเพิ่มขึ้นเป็น 50%
หากพุ่งขึ้นถึง 100 basis points ใน 1 เดือน โอกาสที่ตลาดหุ้นปรับฐานจะสูงถึง 75%
แต่การปรับขึ้นอย่างค่อยเป็นค่อยไปในช่วงที่ผ่านมาทำให้ดัชนี S&P 500 ยังคงทำจุดสูงสุดใหม่ได้ต่อเนื่อง
และหาก Bond Yield ทรงตัวที่ระดับ 5% ดัชนี S&P 500 ยังมี Upside เล็กน้อย โดยมีโอกาสจบปลายปี 2569 ที่ระดับประมาณ 7,800 – 8,000 จุด
ด้านอัตราส่วน P/E ของตลาดหุ้นได้ปรับฐานลงมาแล้วประมาณ 8.5% จาก 21 เท่า เหลือประมาณ 19 เท่า สะท้อนว่าตลาดได้รับรู้ความเสี่ยงจากการขึ้นดอกเบี้ยของ Fed ไปมากพอสมควรแล้ว
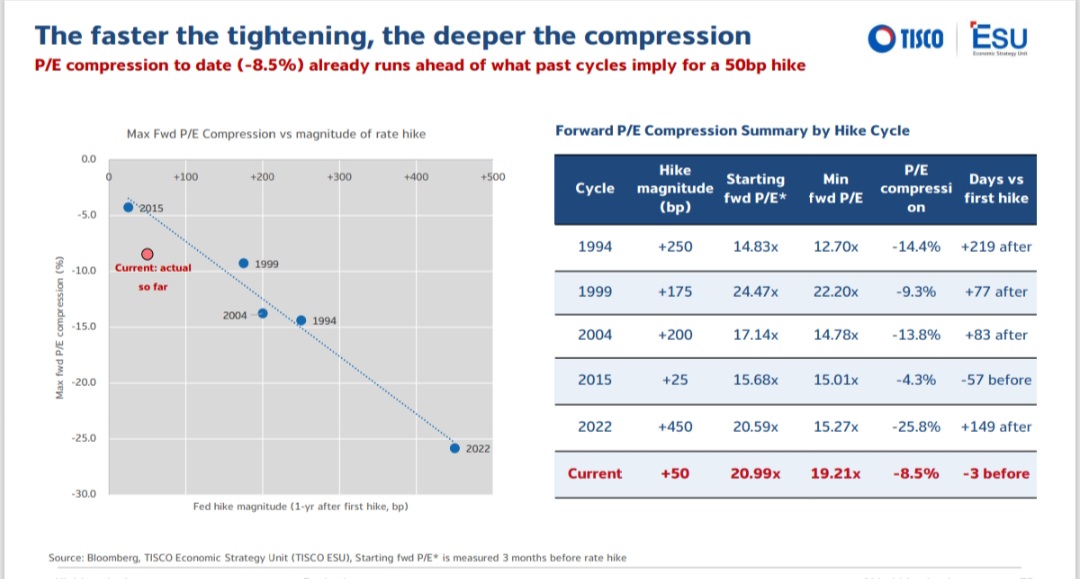 ในประเด็นความกังวลเรื่องฟองสบู่ปัญญาประดิษฐ์ (AI Bubble) นั้น ประเมินว่าความเสี่ยงยังอยู่ในระดับที่ต่ำกว่าวิกฤต Dot-com ในปี 2543 และวิกฤต Subprime ในปี 2551 อย่างมีนัยสำคัญ
แม้การลงทุนในกลุ่ม AI จะขยายตัวอย่างมาก แต่มียอดรวมคิดเป็น 17.5% ของ GDP สหรัฐฯ ซึ่งยังต่ำกว่าช่วงวิกฤตในอดีตที่เคยสูงถึง 20% ของ GDP
นอกจากนี้ เมื่อพิจารณาด้านอัตราส่วนหนี้สินต่อทุน (Leverage Ratio) พบว่าบริษัทเทคโนโลยีกลุ่ม Hyperscaler และ Nvidia มี Leverage Ratio ไม่ถึง 2 เท่า ซึ่งแตกต่างอย่างสิ้นเชิงกับสถาบันการเงินช่วงวิกฤต Subprime ที่มี Leverage Ratio สูงถึง 30-40 เท่า ส่งผลให้งบการเงินของบริษัทเทคโนโลยีขนาดใหญ่มีความแข็งแกร่งสูง มีรายได้จากธุรกิจหลักคอยเกื้อหนุน และปราศจากความเสี่ยงที่จะส่งผลกระทบลุกลามเป็นวิกฤตเชิงระบบ หากการลงทุน AI ไม่สามารถสร้างรายได้ตามที่คาดหวัง
ขณะเดียวกัน ในแง่ความคุ้มค่าของการประเมินมูลค่า (Valuation) P/E ของตลาดหุ้นและหุ้นกลุ่มผู้นำในปัจจุบันยังคงต่ำกว่าช่วง Dot-com อย่างชัดเจน โดย Nvidia มี P/E ไม่ถึง 30 เท่า และ Microsoft อยู่ที่ 27 เท่า เทียบกับ Cisco ที่เคยเทรดสูงถึง 230 เท่าในช่วงปี 2543
อย่างไรก็ดี สิ่งที่ต้องระมัดระวังในระยะยาวคือโครงสร้างการรับรู้รายได้ของการลงทุน AI ที่อาจส่งผลกระทบให้กำไรของบริษัทในดัชนี S&P 500 ถูกเร่งตัวขึ้นเกินจริง (Inflate) ในช่วงแรก จากการที่บริษัทขายชิปบุ๊กกำไรทันทีทั้งจำนวน
ในขณะที่บริษัทผู้ซื้อบันทึกเป็นรายจ่ายลงทุนและค่อยๆ ตัดค่าเสื่อมราคา (Amortization) ซึ่งหากการลงทุนใน Data Center ผ่านจุดสูงสุด (Peak) และเริ่มชะลอตัวลง อาจทำให้ภาระค่าเสื่อมราคาเริ่มตามทัน ในขณะที่กำไรหยุดการเติบโต ซึ่งอาจส่งผลกระทบต่ออัตราการเติบโตของกำไรในดัชนี S&P 500 ให้ชะลอตัวลงอย่างรุนแรงในช่วงปี 2570 ถึง 2571
แนะกลยุทธ์รับ Bond Yield พุ่ง-ราคาน้ำมันสูง
นายธนธัช ศรีสวัสดิ์ หัวหน้าฝ่ายกลยุทธ์การลงทุน ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธทิสโก้ การวิเคราะห์ภาพรวมการลงทุนโลก ว่า ภาพรวมการลงทุนโลกได้เปลี่ยนผ่านจากยุคทองในปี 2553–2563 ซึ่งช่วงนั้นทั้งตลาดหุ้นและพันธบัตรรัฐบาลให้ผลตอบแทนสูงกว่าเงินสด เข้าสู่สภาวะความผันผวนตั้งแต่ปี 2564 เป็นต้นมา โดยตลาดหุ้นยังคงให้ผลตอบแทนโดดเด่นในระดับ 15–20% ต่อปี จากแรงหนุนของการเร่งลงทุนในโครงสร้างพื้นฐาน โรงไฟฟ้า โรงงานผลิตชิป และ Data Center ทั่วโลก
ในทางกลับกัน แรงกดดันจากเงินเฟ้อและการปรับขึ้นดอกเบี้ยส่งผลให้พันธบัตรรัฐบาลระยะยาวให้ผลตอบแทนต่ำกว่าเงินสดติดต่อกันหลายปี โดยเฉพาะในปี 2565 ซึ่งถือเป็นปีที่แย่ที่สุดในรอบ 100 ปีของพันธบัตรโลก ส่งผลให้พันธบัตรรัฐบาลในยุคนี้ไม่สามารถทำหน้าที่กระจายความเสี่ยง (Diversification) ออกจากตลาดหุ้นได้ดีดังเดิม
เพื่อรับมือกับอัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) ที่พุ่งสูงขึ้น กระทรวงการคลังสหรัฐฯ โดยนาย Scott Bessent ได้นำมาตรการ Treasury Twist หรือ Treasury Buyback มาใช้ โดยการออกพันธบัตรรัฐบาลระยะสั้น (อายุ 6 เดือน ถึง 1 ปี) เพื่อนำเงินไปซื้อคืนพันธบัตรรระยะยาว (อายุ 20–30 ปี)
แม้ภาครัฐจะระบุว่าเป็นการเสริมสภาพคล่อง แต่แบบจำลองชี้ว่าสภาพคล่องในตลาดพันธบัตรไม่ได้มีปัญหา และขนาดการซื้อคืนที่ประมาณ 30,000 ล้านดอลลาร์สหรัฐ เมื่อเทียบกับการออกพันธบัตรรัฐบาลระยะยาวชุดใหม่มูลค่า 230,000 ล้านดอลลาร์สหรัฐ ถือว่ายังมีขนาดเล็กเกินกว่าจะกด Bond Yield ได้โดยตรง
มาตรการดังกล่าวจึงเน้นผลทางจิตวิทยาคล้ายกับ Yield Curve Control และมีเป้าหมายเพื่อช่วยลดผลกระทบขาดทุนทางบัญชีของธนาคารพาณิชย์ ซึ่งถือครองพันธบัตรรัฐบาลไว้เป็นจำนวนมาก
ขณะเดียวกัน อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีทั่วโลก (ยกเว้นสวิตเซอร์แลนด์) ได้ปรับตัวสูงขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2550 โดยสหรัฐฯ ปรับขึ้น 80 bps อังกฤษและฝรั่งเศสปรับขึ้น 90 bps ซึ่งแม้จะสร้างแรงกดดันต่อต้นทุนทางการเงิน แต่ก็นับเป็นข่าวดีสำหรับนักลงทุนที่ไม่ต้องการรับความเสี่ยงสูง เนื่องจากดัชนีดอกเบี้ยตราสารหนี้โลกได้ปรับตัวขึ้นจากระดับ 0.5–1% มาอยู่ที่ประมาณ 4.5% ช่วยให้นักลงทุนสร้างผลตอบแทนที่แท้จริงได้โดยไม่ต้องพึ่งพาการลงทุนในตลาดหุ้นเพียงอย่างเดียว
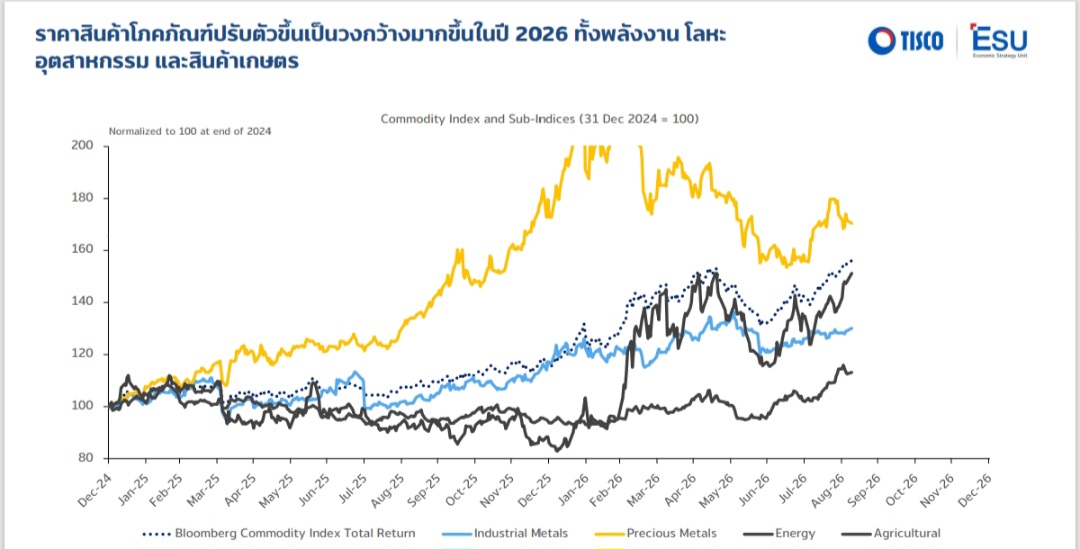 สำหรับสินทรัพย์กลุ่มโภคภัณฑ์ (Commodity) กำลังก้าวเข้าสู่วัฏจักรขาขึ้นหนุนโดยการปริมาณเงินหมุนเวียนในระบบ (Monetary Inflation) ที่เติบโต 6–7% ต่อปี ซึ่งสูงกว่าการเติบโตของเศรษฐกิจโลกที่ระดับ 3% ในส่วนของราคาทองคำ แม้การคาดการณ์ดอกเบี้ยของ FED ที่เปลี่ยนไปเป็นปรับขึ้นดอกเบี้ยจะดันให้ Real Yield พุ่งสูงขึ้น แต่ราคาทองคำได้สร้างฐานที่แข็งแกร่งบริเวณ 4,300 ดอลลาร์ต่อออนซ์ และมีโอกาสฟื้นตัวสู่ระดับ 4,500–5,000 ดอลลาร์ต่อออนซ์เมื่อนโยบายการเงินมีความชัดเจน
นอกจากนี้ ราคาสินค้าโภคภัณฑ์อื่นๆ ทั้งพลังงาน โลหะอุตสาหกรรม และสินค้าเกษตร ต่างปรับตัวขึ้นพร้อมกัน ซึ่งตอกย้ำสมมติฐานว่าสภาวะเงินเฟ้อจะยังคงอยู่ในระดับสูงในระยะยาว
ขณะที่ทองแดงได้เข้าสู่ปีแรกที่ปริมาณการบริโภคจริงสูงกว่ากำลังการผลิต ซึ่งจะเป็นปัจจัยขับเคลื่อนสำคัญในระยะ 10–20 ปีข้างหน้า
ด้านราคาน้ำมัน สถาบันการเงินและวาณิชธนกิจชั้นนำในวอลสตรีท ไม่ว่าจะเป็น Goldman Sachs, Morgan Stanley, J.P. Morgan, Bank of America, HSBC รวมถึง Bloomberg NEF ได้ปรับเปลี่ยนราคาเป้าหมายน้ำมันดิบปลายปี 2569 อย่างต่อเนื่อง
โดยในช่วงต้นปี ตลาดประเมินราคาน้ำมันดิบไว้อย่างระมัดระวังที่บริเวณ 60 ดอลลาร์สหรัฐต่อบาร์เรล ทว่าเหตุตึงเครียดทางภูมิรัฐศาสตร์และการปิดช่องแคบส่งผลให้นักวิเคราะห์ต้องปรับเป้าหมายขึ้นเป็นสองช่วงหลัก ได้แก่ ช่วงเดือนมีนาคมและพฤษภาคม โดยขยับราคาเป้าหมายขึ้นไปสู่ระดับ 90 ถึงมากกว่า 100 ดอลลาร์สหรัฐต่อบาร์เรล เพื่อให้สอดคล้องกับราคาซื้อขายจริงในตลาด
อย่างไรก็ดี ในวันที่ 15 มิถุนายน คาดการณ์ราคาน้ำมันในวอลสตรีทเกิดการปรับฐานลงอย่างพร้อมเพรียง ภายหลังประธานาธิบดีโดนัลด์ ทรัมป์ ลงนามในบันทึกความเข้าใจ (MOU) ร่วมกับอิหร่านอย่างเป็นทางการ ส่งผลให้นักวิเคราะห์ประเมินว่าความเสี่ยงด้านความขัดแย้งปรับตัวลดลงและเตรียมเปิดเส้นทางเดินเรือในช่องแคบฮอร์มุซ
ทว่าเมื่อข้อตกลงดังกล่าวสิ้นสุดลงและการสู้รบยังคงยืดเยื้อ ส่งผลให้การขนส่งน้ำมันทางเรือยังคงเผชิญอุปสรรค ราคาน้ำมันดิบจึงปรับตัวขึ้นอีกครั้งจนทำให้ Morgan Stanley, Bloomberg และ CNBC ปรับเป้าหมายราคาน้ำมันดิบสิ้นปี 2569 กลับขึ้นมาอยู่ที่ระดับ 90 ดอลลาร์สหรัฐต่อบาร์เรล
ขณะที่บทวิเคราะห์ TISCO ESU ประเมินว่าราคาน้ำมันดิบมีแนวโน้มยืนเหนือระดับ 100 ดอลลาร์สหรัฐต่อบาร์เรล และอาจขยับขึ้นสู่ 110–120 ดอลลาร์สหรัฐต่อบาร์เรล หากการปิดช่องแคบฮอร์มุซยืดเยื้อ ซึ่งคาดว่าจะใช้เวลาอีกราว 3 ถึง 5 ปีจึงจะกลับเข้าสู่สภาวะปกติ
ทางด้านปัจจัยสนับสนุนตลาดพลังงาน ปัจจุบันคลังน้ำมันดิบสำรองทางยุทธศาสตร์ของสหรัฐฯ (Strategic Petroleum Reserve: SPR) ปรับตัวลดลงจากระดับ 700 ล้านบาร์เรลในช่วงก่อนเกิดการแพร่ระบาดของโควิด-19 เหลือเพียงประมาณ 280 ล้านบาร์เรลในปัจจุบัน ซึ่งตามข้อกำหนดทางกฎหมาย สหรัฐฯ จะสามารถระบายน้ำมันออกจากคลังได้อีกราว 30 ล้านบาร์เรลเท่านั้น เว้นแต่จะมีการประกาศภาวะฉุกเฉินด้านความมั่นคงแห่งชาติ (National Security Emergency)
ในขณะเดียวกัน ตลาดอนุพันธ์สะท้อนมุมมองเชิงลบ (Bearish) ต่อราคาน้ำมันผ่านปริมาณสถานะ Short Position ที่สูงถึง 700,000 สัญญา ซึ่งเป็นระดับที่สูงกว่าค่าเฉลี่ยในอดีตอย่างมีนัยสำคัญ สวนทางกับปัจจัยพื้นฐานที่คลังน้ำมันภาคเอกชนและ SPR ปรับตัวลดลงอย่างต่อเนื่อง ตลอดจนการโจมตีโรงกลั่นในความขัดแย้งระหว่างรัสเซียและยูเครน
ในส่วนของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (Bond Yield) อายุ 10 ปี ปรับตัวขึ้นจากระดับ 4% ต้นๆ สู่ระดับ 5% โดยมีปัจจัยกดดันจากความเสี่ยงเงินเฟ้อตามราคาน้ำมันดิบ และการปรับเปลี่ยนท่าทีการสื่อสารของประธานธนาคารกลางสหรัฐฯ (Fed) คนใหม่ อย่าง Christopher Waller ซึ่งส่งผลให้ตลาดต้องเพิ่มส่วนชดเชยความเสี่ยง (Risk Premium)
อย่างไรก็ดี แม้ Bond Yield จะทรงตัวในระดับสูง แต่โครงสร้างเศรษฐกิจสหรัฐฯ ยังคงมีความแข็งแกร่งด้วยอัตราการเติบโตของ Nominal GDP ที่ระดับ 6% ต่อปี (Real GDP 2% บวกเงินเฟ้อ 4%) ซึ่งหากรัฐบาลสหรัฐฯ ควบคุมการขาดดุลงบประมาณให้อยู่ในระดับ 6% ของ GDP ได้ สัดส่วนหนี้สาธารณะต่อ GDP จะยังคงเสถียร ต่างจากประเทศในยุโรป เช่น ฝรั่งเศส ซึ่งขยายตัวช้ากว่าและมีความเสี่ยงจากสัดส่วนหนี้สินที่เร่งตัวขึ้น
สำหรับการจัดสรรพอร์ตการลงทุน (Asset Allocation) ในสภาวะที่อัตราเงินเฟ้ออยู่ในระดับสูง ความสัมพันธ์ของราคาหุ้นและพันธบัตรรัฐบาลเริ่มเคลื่อนไหวไปในทิศทางเดียวกัน ทำให้อัตราส่วนการลงทุนแบบดั้งเดิม (60/40) ลดประสิทธิภาพในการกระจายความเสี่ยง
จึงแนะนำให้เพิ่มน้ำหนักสินทรัพย์โภคภัณฑ์ (Commodities) ในสัดส่วน 5% ถึง 15% เพื่อลดความเสี่ยงรวมของพอร์ตและเพิ่มโอกาสสร้างผลตอบแทน โดยเฉพาะการลงทุนในสัญญาฟิวเจอร์สหรือกองทุน ETF น้ำมัน เช่น USO ซึ่งให้ผลตอบแทนโดดเด่นจากโครงสร้างการ Rollover สัญญา ตลอดจนทองแดงและสินค้าเกษตรที่มีแนวโน้มได้รับประโยชน์จากวัฏจักรเงินเฟ้อระยะยาว
ขณะที่การลงทุนในตราสารหนี้ต่างประเทศ แนะนำให้เน้นพันธบัตรรัฐบาลสหรัฐฯ เป็นหลัก และหลีกเลี่ยงดัชนีตราสารหนี้โลก (Global Bond Index) ที่อ้างอิงน้ำหนักตามภาระหนี้สิน ซึ่งอาจเพิ่มสัดส่วนการถือครองพันธบัตรจากประเทศที่มีความเสี่ยงทางการคลังสูง